lunedì 4 settembre 2017

La grande fuga dai nuovi voucher L’Inps: “Ci sarà un crollo dell’80%” (MARCO RUFFOLO)

Il caso.I vincoli introdotti con la riforma per evitare il referendum hanno ridotto le prestazioni occasionali. Ora il rischio è il sommerso.
ROMA.
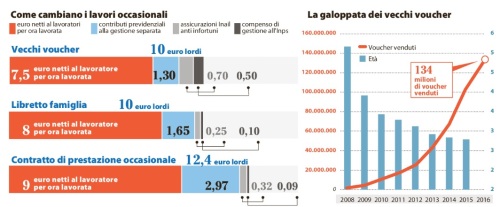
«La vendemmia anticipata la facciamo con amici e parenti: i nuovi voucher sono troppo complicati, non riusciamo a utilizzarli. Chi può, arriva addirittura a preferire i contratti a tempo determinato». Gli agricoltori della marca trevigiana sono in buona compagnia nel denunciare la burocratizzazione di uno strumento pensato in origine per lavori occasionali e veloci. Ma non è solo un problema procedurale. Pochi mesi fa, una legge fatta in quattro e quattr’otto per evitare il referendum anti-voucher della Cgil, ha trasformato i vecchi buoni-lavoro in contratti di prestazione occasionale, vincolati a un complicato intreccio di limiti e divieti, che impedisce alla maggior parte delle imprese di accedervi.

L’80 PER CENTO IN MENO
I primi 45 giorni di vita del nuovo strumento ci consegnano in realtà un bilancio assai magro. Sono appena 6.742 i lavoratori che hanno svolto finora prestazioni occasionali: quasi tutti (6.056) al servizio di microimprese, e solo 686 per lavori familiari. Sulla piattaforma Inps si sono registrati 16.250 utilizzatori e 10.767 lavoratori, per un totale di oltre 27 mila utenti. «Non potevamo attenderci un livello più alto di ricorso al lavoro occasionale », commenta il giuslavorista Pietro Ichino, senatore del Pd. «La legge ora esclude da questa opportunità tutte le imprese con più di 5 dipendenti stabili: in questo modo si è tagliato fuori il novanta per cento della platea di datori di lavoro che nel regime precedente potevano utilizzare i voucher». Ecco uno dei nuovi paletti, sicuramente il più ingombrante. Tanto da ridimensionare drasticamente le previsioni di accesso ai nuovi voucher elaborate dall’Inps. Secondo l’Istituto di previdenza, non si supererà il 20% di quanto realizzato nel 2016, anno che registrò un picco di 1,6 milioni di lavoratori e 134 milioni di voucher. L’80% in meno significa che ci dobbiamo aspettare a regime poco più di 300 mila prestatori di lavori occasionali. La spiegazione che viene data sta tutta nella nuova costruzione di vincoli e divieti. I quali sono stati inseriti per tutelare meglio i lavoratori, per evitare l’abuso di lavori normali spacciati per occasionali (anche se si era già provveduto a rendere obbligatoria la tracciabilità). E soprattutto per scongiurare il referendum incombente.
VINCOLI E DIVIETI
Vediamoli allora questi nuovi vincoli. Non c’è solo il limite che circoscrive la platea delle imprese a quelle con non più di 5 dipendenti a tempo indeterminato. Ci sono vincoli anche al tipo di attività: le imprese agricole sono ammesse solo se impiegano pensionati, studenti under 25, disoccupati e cassintegrati. Sono escluse imprese edili, cave, miniere e opere e servizi svolti in appalto. Le pubbliche amministrazioni possono accedervi con progetti speciali per categorie svantaggiate, attività di solidarietà, manifestazioni sociali, sportive, culturali e caritative. Le famiglie, invece, possono chiedere piccoli lavori domestici, assistenza domiciliare a bambini e anziani malati o disabili, e lezioni private. Tetto alle ore lavorate: 280 l’anno. Tetto agli importi: ogni lavoratore non può incassare più di 5 mila euro l’anno da tutti i suoi datori di lavoro (contro i precedenti 7 mila), e non più di 2.500 euro dallo stesso utilizzatore. Se si supera questo limite, il rapporto si trasforma in contratto a tempo indeterminato. Il compenso giornaliero non può essere inferiore a 36 euro. Quello orario deve essere di almeno 9 euro netti e 12,37 lordi per le imprese, e di almeno 8 euro netti e 10 lordi per le famiglie. Il vecchio regime prevedeva cifre inferiori: 7,5 e 10 euro.
Facile prevedere, di fronte a questo ginepraio di vincoli, un forte ridimensionamento del fenomeno voucher. «I primi dati dell’Inps mi sembrano molto bassi», commenta il presidente della commissione Lavoro della Camera, Cesare Damiano. «Segno evidente che questa norma è stata pensata non per trovare uno strumento utile a lavoratori, imprese e famiglie, ma solo per evitare il referendum, per scoraggiare l’uso del lavoro occasionale. Che è diventato anche molto complicato da utilizzare».
Oltre ai paletti legislativi, infatti, ci si è messa pure la procedura di accesso alla piattaforma on line dell’Inps a complicare le cose, anche se ad agosto la situazione è migliorata. Lavoratori e utilizzatori devono registrarsi nel sito dell’istituto. Tre i modi: con il Pin, ma servono giorni per ottenerlo, con lo Spid tramite le Poste o con la Carta nazionale dei servizi. Dopo la registrazione, scatta il versamento dei datori di lavoro sul proprio “portafoglio elettronico”: all’inizio si poteva usare solo il modulo F24, da agosto è ammessa la carta di credito. A questo punto bisogna comunicare la prestazione: i dati dell’utilizzatore e del lavoratore, il tipo di impiego, il luogo, la durata e il compenso pattuito. Una volta terminata la prestazione, il lavoratore deve accedere nuovamente al sito e confermare l’avvenuto lavoro. Ed entro il 15 del mese successivo viene pagato dall’Inps.
IL RISCHIO SOMMERSO
Insomma, un percorso molto più accidentato di quello richiesto con i vecchi voucher, reperibili dal tabaccaio e facilmente utilizzabili; un percorso che richiede il più delle volte la guida di un consulente.
Articolo intero su La Repubblica del 01/09/2017.

domenica 3 settembre 2017

Dopo 10 anni di crisi finanziarie, arrivano i primi segnali di ripresa. Dobbiamo fidarci?


Sono passati nove anni dal crollo della Lehman Brother, ma la crisi finanziaria iniziò un anno prima, alla fine di agosto del 2007 quando la Northern Rock chiese aiuto alla Banca d’Inghilterra per evitare la bancarotta. A dieci anni di distanza, vale la pena interrogarsi sulla fantomatica ripresa economica di cui tutti parlano.
Nessuno può negare che dall’estate del 2007 fino a quella del 2017, l’economia mondiale ha sofferto a causa di una serie di crisi finanziarie. La prima è partita dal Regno Unito, nonostante gli aiuti Northern Rock venne nazionalizzata per garantire i risparmiatori ed evitare il panico. Poi fu la volta di Bearn Stearns, negli Stati Uniti, all’inizio del 2008, un anno in cui i mercati videro crollare come birilli alcuni dei giganti della finanza.
Nel 2011 fu la volta della crisi del debito sovrano in Europa che è durata più o meno fino al 2013. Nel 2015 è crollato il mercato azionario cinese seguito da una svalutazione del renminbi a sorpresa. Durante tutti questi anni l’economia globale ha registrato un crescita lenta e farraginosa, che in alcuni paesi è stata anche negativa. Ma da qualche mese, gli indicatori economici sembrano dirci che questo lungo periodo di crisi volge al termine. Sarà vero?
Prima di rispondere analizziamo i pericoli. In primis un crollo dei prestiti subprime per l’acquisto di automobili. Negli Stati Uniti il mercato delle auto è cresciuto del 70 per cento negli ultimi sette anni, e la morosità dei prestiti è molto alta. Il rapporto debito/Pil in Cina è salito al di sopra del 300 per cento e viene giudicato da tutti troppo elevato, esiste la possibilità di un crollo. Anche il debito globale è salito vertiginosamente nel 2017 è arrivato a 217 mila miliardi di dollari, 70 miliardi di più che nel 2007. Con tassi d’interesse bassi gli investitori creano continuamente nuove bolle. Infine la concentrazione degli investimenti è salita: sembra un paradosso ma le istituzioni finanziarie sono più grandi oggi di dieci anni fa.
Nonostante queste preoccupazioni molti sono moderatamente ottimisti. Per la prima volta dallo scoppio della Grande recessione del 2007, l’economia globale appare in una fase di ripresa economica sincronizzata, anche se meno forte in alcuni paesi ed in via di accelerazione in altri. Ciò che si sta verificando, insomma, potrebbe essere un’espansione coordinata e sostenibile in tutto il mondo.
L’Europa, in particolare, promette una ripresa forte mentre il Giappone sembra essere in procinto di venir fuori da alcuni sconvolgimenti economici e finanziari che lo hanno danneggiato per decenni. E la crescita della Cina è sicuramente stabile ed a livelli più elevati e veloci di quanto si era previsto. Anche altri mercati emergenti, come il Canada e l’Australia, si trovano in fase di ripresa economica. Ma l’importante è che tutto ciò avvenga in sincronia.
La ripresa attuale segue un rallentamento economico reale in tutto il mondo iniziato nel 2015 a seguito dell’apprezzamento del dollaro e del calo dei prezzi del petrolio. A Wall Street abbiamo ad un rimbalzo dei guadagni negli Stati Uniti, quelli del primo trimestre del 2017 sono stati abbastanza forti, un rally insomma, ma bisogna aspettare la fine del terzo trimestre per averne conferma.
A questo punto alcuni anticipano cambiamenti nella politica monetaria, e cioè la rimozione degli stimoli. Certo se la ripresa è globale e sincronizzata, allora ha senso che le banche centrali inizino a rimuovere alcuni degli stimoli e che lo facciano in concerto. E’ anche vero che nel lungo periodo, la pressione al rialzo dei tassi di interesse potrebbe imporre una correzione sul mercato azionario. In parte il rally del mercato azionario è legato ai tassi di interesse eccezionalmente bassi. La correzione potrebbe essere del 20 per cento se improvvisamente i rendimenti decennali del Tesoro passassero al 3 per cento o a livelli più alti. Tuttavia, se questo avvenisse allora è probabile che i tassi a lungo termine torneranno a scendere, a quel punto il mercato azionario potrebbe avere di un nuovo rally.
Il problema in borsa è la composizione del rally ma lo è anche per la ripresa. Dall’inizio del 2017 l’indice Standard&Poor è salito dell’11 per cento, un record ai livelli attuali. Ma quando si va ad analizzare i dati ci si accorge che la crescita è imputabile a una manciata di grosse imprese, tra queste c’è Amazon, Microsoft, Facebook, Apple e Johnson&Johnson. Il problema è che l’eccellente andamento delle azioni di queste imprese ha contribuito per quasi il 30 per cento alla salita degli indici del mercato azionario compensando anche la caduta delle azioni di imprese che operano nel settore dei consumi ed in quello immobiliare. La crescita, in altre parole, è tutta attribuibile al settore dell’alta tecnologia elettronica e di Internet.
Il pericolo è che gli investitori non siano più in grado di differenziare il proprio portafoglio e smettano di acquistare le stesse azioni. Oppure che uno shock esterno, ad esempio un evento imprevedibile a carattere politico, diventi la scusa per una grossa correzione del mercato.
L’alta concentrazione della composizione dei portafogli azionari è il vero ostacolo alla ripresa economica. E sicuramente questo è il motivo per cui le autorità monetarie del villaggio globale sono caute riguardo al cambio di tendenza della politica monetaria. Alzare i tassi per poi doverli abbassare di nuovo non è auspicabile per nessuno.
di | 3 settembre 2017

test velocità

Test ADSL Con il nostro tool potrete misurare subito e gratuitamente la velocità del vostro collegamento internet e ADSL. (c) speedtest-italy.com - Test ADSL

Il Bloggatore