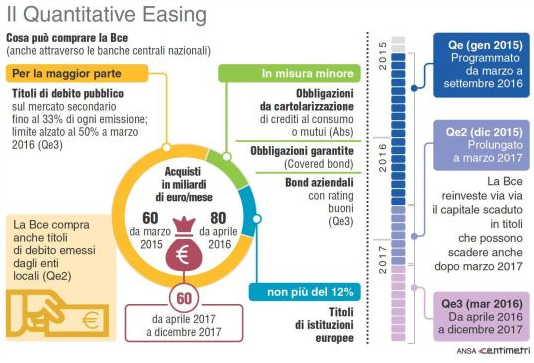
Qual è il bilancio finale del Quantitative easing? Il Qe appena terminato è stato sufficiente per evitare una nuova crisi dell’eurozona e, per quanto ci riguarda, dell’economia italiana? La risposta è negativa. Il programma di espansione monetaria lanciato dalla Banca centrale europea nel marzo 2015 e terminato alla fine di dicembre 2018 ha creato dal nulla moneta per ben 2600 miliardi di euro: una somma enorme, pari a circa il 20% del Pil dell’eurozona. Questa colossale liquidità è stata immessa a favore delle maggiori banche dell’area euro, con l’obiettivo ufficiale di contrastare le tendenze deflazionistiche e produrre reflazione. Quale il risultato?
La Bce è riuscita a mettere un’enorme pezza per salvare le banche tedesche e francesi afflitte dal peso dei titoli tossici (6800 miliardi) e quelle italiane e spagnole appesantite dai crediti inesigibili (900 miliardi), e per salvare gli Stati in forte difficoltà di bilancio – Spagna, Portogallo, Irlanda, Italia – o in via di fallimento, come la Grecia. Tuttavia la Banca centrale europea non è riuscita a centrare né l’obiettivo ufficiale del Qe – inflazione stabilmente sotto, ma vicino al 2% – né l’obiettivo strategico: l’eurozona infatti è sempre in crisi e gli indicatori dell’economia sono ancora tutti pericolosamente declinanti.
In Italia la Bce, attraverso la Banca d’Italia, ha comprato titoli di Stato italiani per 363 miliardi di euro, una somma più che doppia rispetto al deficit di bilancio degli anni 2015-2018, che ammontava a soli 152 miliardi di euro. La Bce, imputandoli al bilancio della Banca d’Italia, ha assorbito quindi il doppio delle emissioni nette di nuovo debito pubblico: un impegno notevole che però ha prodotto risultati deludenti.
Il vero risultato positivo è che lo spread è diminuito. Il Qe ha ridotto di gran lunga il costo del debito pubblico nazionale. L’Italia ha risparmiato non meno di 15-20 miliardi all’anno. Denari che sono stati impiegati per erogare beni e servizi e anche per contenere le nuove emissioni, ossia per tenere sotto controllo il deficit. Ma il debito pubblico non è diminuito, nonostante l’avanzo primario di bilancio (da 20 anni lo Stato incassa più di quanto spende e dà il surplus alle banche per pagare gli interessi crescenti sul debito).
È stato mancato anche l’obiettivo della crescita dei prezzi al consumo: il deflatore dei consumi privati è stato dell’1,1% nel 2015, dovrebbe attestarsi alla medesima percentuale nel 2018, mentre per il 2019, il 2020 e 2021 si prevede (troppo ottimisticamente) rispettivamente 1,4%, 2,2% e 1,6%. L’Italia resta in una condizione di deflazione strutturale, derivata dalla forte carenza di domanda domestica e dal modello economico mercantilista basato sull’export e sui bassi salari.
Il problema principale è che nonostante il Qe e l’immissione di liquidità della Bce a favore delle banche, in Italia le banche non hanno aumentato il credito a favore dell’economia reale. Non a caso, secondo i dati del Monthly Outlook dell’Abi, il credito bancario erogato alle società non finanziarie e alle famiglie non solo non è aumentato con il Qe ma è anzi diminuito: è passato dai 1.420 miliardi del marzo 2015 ai 1.329 miliardi del dicembre scorso, con un saldo negativo di 91 miliardi, pari a circa il 5% del Pil. Ma se le banche commerciali private non fanno credito, il governo dovrebbe creare una banca pubblica di sviluppo per fare ripartire l’economia e assorbire il debito pubblico.
Le banche italiane, nel dicembre 2018, detenevano titoli di Stato per 395 miliardi, mentre erano 387 miliardi nel 2015. Questi dati confermano che il sistema bancario italiano non ha venduto i titoli di Stato per ottenere nuova liquidità: le banche italiane hanno preferito tenere in portafoglio i titoli pubblici che consentono di incassare interessi e non consumano capitale di vigilanza. Senza però concedere molto credito all’economia reale.
In conclusione, a parte l’effetto positivo sullo spread e sulla diminuzione degli interessi pagati dallo Stato italiano, il Qe non ha avuto alcun effetto significativo in Italia, né in termini di aumento del credito bancario a favore dell’economia reale né per l’incremento del livello dei prezzi al consumo.
Del resto probabilmente la Bce non poteva fare molto meglio. La Bce è infatti una banca centrale dimezzata: a differenza di tutte le altre banche centrali, in base al suo Statuto deciso a Maastricht non può aiutare gli Stati in difficoltà stampando moneta per monetizzare il loro debito pubblico. Non può intervenire neppure in caso di attacco speculativo. Inoltre ha come compito statutario principale quello di combattere l’inflazione, ma non quello di alimentare lo sviluppo e la piena occupazione. Quindi la Bce ha le mani legate.
Infine c’è un altro problema di fondo: nei sistemi monetari moderni, le banche centrali hanno un potere limitato. Infatti non possono aumentare direttamente la quantità di moneta (e quindi la domanda e l’inflazione) che circola nell’economia reale. Questo potere è invece proprio delle banche commerciali quando fanno credito ed erogano prestiti. Anche se la Bce salva le banche e aumenta le riserve bancarie (nell’eurozona le riserve liquide libere depositate presso la Bce sono pari alla cifra gigantesca di 1,8 triliardi di euro) non è affatto detto che poi le banche commerciali trovino conveniente fare nuovi prestiti a famiglie e imprese, già troppo indebitate in un’economia che non cresce. La Bce può pompare moneta ma “il cavallo ugualmente non beve”.
Se il credito è bloccato, la Bce dovrebbe allora fare helicopter money per fare crescere l’economia, cioè dare moneta direttamente all’economia reale. Basta fare due semplici calcoli: se i 2,6 triliardi del Qe fossero stati distribuiti non alle banche ma ai 340 milioni di abitanti dell’eurozona, allora ogni abitante (neonati compresi) avrebbe percepito circa 160 euro al mese per i 46 mesi del Qe.
Se i soldi fossero stati assegnati direttamente alle famiglie, alle imprese e agli Stati invece che alle banche, la domanda aggregata (consumi, investimenti, spesa pubblica) e l’inflazione si sarebbero riprese subito alla grande e avrebbero trascinato immediatamente al rialzo la produzione e l’occupazione. Ma la Bce ha preferito dare i soldi solo alle banche. Per questo motivo diventa necessario che il governo italiano emetta dei titoli/moneta complementari all’euro, i Titoli di Sconto Fiscale, per rilanciare l’economia e l’occupazione.