venerdì 1 marzo 2019

Germania rischia doppio smacco da dazi e no-deal Brexit

Fonte: W.S.I. 1 Marzo 2019, di Alessandra Caparello

L’aumento delle tariffe statunitensi per le auto e uno scenario no-deal per la Brexit rischiano di essere un doppio smacco per la Germania e per mitigare gli effetti la cancelliera Angela Merkel e i suoi ministri stanno lavorando dietro le quinte.
“Se il doppio smacco si materializzasse, vogliamo estrarre qualcosa dal cappello”.
Così alla Reuters un alto funzionario del governo tedesco secondo cui il governo sta lavorando a un pacchetto di stimoli fiscali. La Germania, che ha evitato per un soffio la recessione, è particolarmente vulnerabile sia ai rischi delle tariffe statunitensi fino al 25% sulle automobili, sia alla Gran Bretagna che esce dall’UE il 29 marzo senza un accordo.
Germania, export valgono quasi metà produzioneLe esportazioni rappresentano quasi la metà della produzione economica della Germania e le auto sono di gran lunga la principale esportazione con vendite annuali che toccano un valore di 230 miliardi di euro (263 miliardi di dollari), secondo i dati dell’Ufficio federale di statistica.
La destinazione di esportazione più importante per le auto tedesche lo scorso anno è stata negli Stati Uniti con ricavi per 27,2 miliardi di euro, seguita dalla Cina con 24,7 miliardi di euro e dalla Gran Bretagna con 22,5 miliardi di euro. In termini di numero di auto esportate, Londra è in cima alla lista con 666.000 e gli Stati Uniti sono al secondo posto con 470.000, secondo i dati dell’associazione del settore VDA.
Se entrambi gli scenari – tariffe e no deal – diventeranno realtà, l’impatto combinato potrebbe ridurre fino a 0,7 punti percentuali la crescita del prodotto interno lordo (PIL) della Germania a lungo termine, secondo le stime separate di Commerzbank e dell’Istituto Ifo.
Dazi più elevati e Brexit no deal: ciclo vizioso per economiaPer l’economia tedesca nel suo complesso, dazi più elevati negli USA e un no deal per la Brexit insieme colpiranno anche il sentiment delle imprese e il morale dei consumatori che potrebbero gettare l’economia in un circolo vizioso, dicono gli economisti.
Ma meno crescita significa anche meno entrate fiscali che limitano la capacità del governo di mettere insieme un enorme pacchetto di stimoli fiscali che potrebbe far uscire l’economia da una spirale al ribasso. Un ciclo vizioso insomma a cui il ministro Scholz sta attualmente lavorando per porre fine.
L’idea è contenuta in un progetto di legge che mira a sostenere le aziende che investono in ricerca e sviluppo con 5 miliardi di euro in incentivi fiscali per quattro anni, come hanno riferito fonti vicine al governo a Reuters.  Il piano sarà finanziato attraverso l’eccedenza di bilancio prevista, restringendo la platea per eventuali misure aggiuntive.

giovedì 28 febbraio 2019

Monete collaterali, i vantaggi sono indiscutibili. Ma i nostri dirigenti lo sapranno?

Fonte: Il Fatto Quotidiano Economia & Lobby | 28 Febbraio 2019 

Mi ero impegnato a stendere un post di chiarimento circa ciò che penso delle monete collaterali. Ma il primo passo deve essere quello di chiarire alcune caratteristiche dei vari tipi di monete che possono avere corso (anche se di diversa portata) nella vita economica, aziendale e individuale.
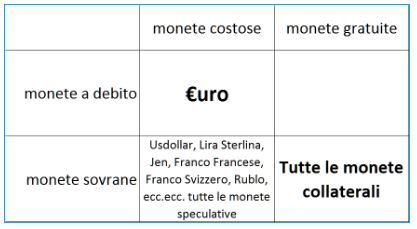
Intanto esistono monete d’uso corrente (euro, dollaro, sterlina, yen, ecc.) e monete d’investimento (sterlina-oro, marenghi-oro, ecc.). Queste ultime non riguardano, ovviamente, la mia discussione tecnica, invito subito a non confondere le monete speculative (ad esempio i Bitcoin) con le monete collaterali. Le monete di uso corrente si dividono in quattro grandi famiglie:

Cominciamo col dire che se si arriva a parlare di moneta collaterale (o parallela), la causa è profonda, chiarissima: il sistema monetario corrente, evidentemente, non arriva a dare completa soddisfazione alle esigenze commerciali, innanzitutto, e finanziarie subito dopo. Non c’è bisogno di essere dei Bagnai o degli Stiglitz, basta dire le cose come stanno. Il sistema euro non è affatto un sistema fondato su una moneta comune in vigore in tanti Stati molto diversi fra di loro, è molto più semplicemente un sistema di cambi fissi, tecnicamente forzoso, innaturale, applicato a tanti Stati le cui leggi interne sono del tutto indipendenti e diverse fra di loro.
Sono assolutamente pro-euro. Se da un lato è una camicia di forza, dall’altro a noi italiani ha dato numerosi vantaggi. Ma soprattutto contribuisce a tenere insieme questa Ue, pur se così riottosa e difettosa, conferendo doti di forza che i singoli componenti non avrebbero sul piano internazionale.
Conviene subito dire che, proprio per la forzosità del sistema euro, in tutta Europa c’è da anni un fiorire di monete collaterali impressionante. La sensazione è che sempre in Ue si possano contare forse più di un centinaio di iniziative operanti. L’economia è come un motore che abbisogna di un carburante e questo carburante si chiama liquidità. Che, come tutti i carburanti, ha un suo proprio costo. Di questa inevitabile “condizione” di costo deve ovviamente tenere conto ogni imprenditore: la liquidità ha sempre un suo costo, al pari di qualsivoglia materia prima. Ma che cosa succede se nel sistema di costo basato sull’euro introducessimo una quota parte di liquidità basata su una moneta collaterale?

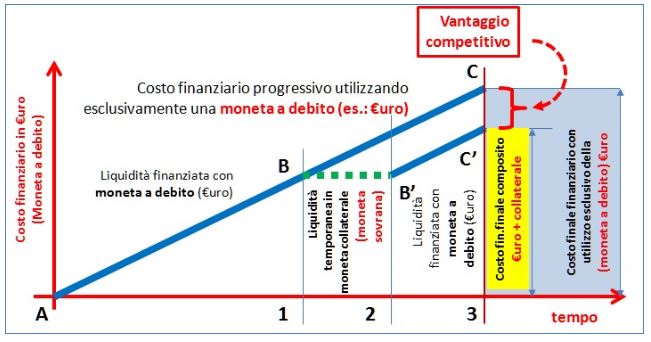
In via normale (e per comodità pensando a uno sviluppo progressivo delle lavorazioni, quindi dei costi finanziari) e servendosi della sola moneta a debito (euro), nel tempo contrassegnato dal segmento A-3, al momento della commessa pronta per la fatturazione, il costo finanziario viene rilevato dall’altezza del segmento C-3. Questo costo è oltretutto condizionato dall’andamento del costo del denaro che nell’Ue viene stabilito dalla Bce (Banca centrale europea).
Ma immaginiamo ora di introdurre una variazione. Il nostro imprenditore, al tempo 1, introduce una fase della lavorazione finanziata con una moneta collaterale. Supponiamo che la fase duri un tempo 1-2 e al termine supponiamo che debba riprendere la lavorazione finanziandola ancora con l’euro. Il suo costo finanziario riprenderà a crescere secondo il segmento B’-C’, ma quale sarà il risultato per le casse della sua società? Sarà che il costo finanziario verrà a ridursi rispetto alla marcia a tutto euro, e si concreterà in un costo C’-3 inferiore al costo canonico C-3: si evidenzia così un vantaggio competitivo per la sua azienda.
Ma l’effetto benefico non si arresterebbe a questo risultato, che già di per sé sarebbe benedetto. Pensiamo, ad esempio, al minor ricorso al finanziamento da parte della sua banca (il che lo rende più forte nelle trattative). Pensiamo al minor ricorso del Paese al prelievo di euro presso la Bce. Pensiamo alla maggior facilità con cui il Paese potrebbe reperire euro per pagare quella montagna di interessi alla Bce che rischia di ucciderci.
Qualcuno potrebbe pensare che questa operazione sarebbe fraudolenta nei confronti della Bce e del sistema euro. Niente di più falso. Esiste una sola condizione che il nostro Stato deve rispettare, ed è quella che riguarda il fatto per cui è impegnato a non stampare moneta diversa rispetto all’euro (del quale è autorizzato a stampare le monete metalliche che, ovviamente, non risolvono problemi se non nel mercato del consumo individuale).
Al di fuori dello Stato qualsiasi altro ente, pubblico o privato, può stampare moneta collaterale che, ricordiamo, è gratuita (moneta positiva). Poi c’è la possibilità di stampare e diffondere “moneta di piccolo taglio” destinata al mondo del consumo: l’esperienza degli assegnini dei primi anni 70 è là a testimoniarne i benefici. Ma siete sicuri che i nostri dirigenti passati e presenti tutto questo lo conoscano bene?
Economia & Lobby | 28 Febbraio 2019

test velocità

Test ADSL Con il nostro tool potrete misurare subito e gratuitamente la velocità del vostro collegamento internet e ADSL. (c) speedtest-italy.com - Test ADSL

Il Bloggatore