Visualizzazione post con etichetta no euro. Mostra tutti i post

domenica 3 giugno 2018

M5S e Lega votano per fondo di aiuti Ue per lasciare l’euro, BTp sotto pressione

Fonte: W. S. I. 1 giugno 2018, di Daniele Chicca

I rendimenti dei titoli di Stato sono tornati a salire dopo le notizie secondo cui i deputati europei dei due partiti alla guida del nascente governo Conte, Lega e MoVimento 5 Stelle, avrebbero votato in settimana a favore della raccolta di fondi Ue per sostenere economicamente i paesi ad abbandonare l’area euro.
I tassi dei BTp a due anni scambiano di 50 punti base sopra i livelli dell’avvio al momento. Reuters scrive che il voto si è svolto proprio nelle ore in cui M5S e Lega stavano ultimando gli ultimi dettagli per arrivare alla formazione della coalizione di governo atipica e anti sistema.
M5S e Lega hanno tentato di rassicurato il Quirinale (e i mercati) del fatto che nei loro programmi non è presente l’intenzione di lasciare l’Eurozona. Nonostante le intenzioni e volontà espresse da Matteo Salvini e Luigi Di Maio, il fatto che si siano impuntati sul nome di Paolo Savona all’Economia dopo il veto di Sergio Mattarella – prima di ripensarci – fa presumere che ci tengano a cambiare per lo meno le carte del tavolo dei negoziati con Bruxelles.
Il quotidiano Cyprus Mail riporta a sua volta che tutti e sei gli eurodeputati della Lega e 14 membri del M5S presenti nel parlamento Ue hanno votato mercoledì scorso a favore di un documento in cui si chiede “la creazione di programmi di aiuto finanziario agli Stati membri che hanno in mente di negoziare l’uscita dall’area euro“.
Nel dettaglio nel documento proposto da un gruppo di europarlamentari si chiede un “risarcimento per i danni sociali ed economici provocati dall’appartenenza all’area euro“. Il testo è un emendamento a una risoluzione del Parlamento europeo sul bilancio UE per il periodo 2021-2027 e alimenta i timori di “Italexit”.
La proposta ha incontrato il voto favorevole di 90 deputati ma è stata respinta dalla maggioranza dei 750 euro parlamentari. La notizia non dovrebbe rappresentare una grossa sorpresa, dal momento che il programma del contratto di governo (vedi proposta dei mini-Bot) è decisamente anti establishment e vi è la presenza di più di un elemento che ha mostrato un certo euroscetticismo in passato (tra cui gli esponenti leghisti e il professore ed ex banchiere 81 enne Savona).

giovedì 8 settembre 2016

Come AfD si è imposto in Meclemburgo-Pomerania: un’analisi del voto regionale in Germania

Fonte VOCI DALL'ESTERO di Stefano Solaro
Dopo l’exploit alle elezioni statali di Marzo, il partito di destra nazionalista ed euroscettico Alternative für Deutschland ha ottenuto un altro importante risultato nel Meclemburgo-Pomerania, dove diventa il secondo partito, superando per numero di voti il CDU. Da questa analisi, pubblicata dallo Spiegel il giorno dopo il voto, emerge come, nonostante il partito abbia sottrato voti a tutte le principali forze politiche, a perdere la porzione maggiore di elettori siano state le forze di sinistra, rappresentate da SPD e Die Linke. Importante sottolineare anche come in una regione con un tasso di disoccupazione molto alto, quasi il 30% dei votanti senza un lavoro abbia optato per il partito populista.
 Christoph Sydow – Spiegel, 5 settembre 2016
Traduzione di Stefano Solaro
In Meclemburgo-Pomerania Alternative für Deutschland ha ottenuto un importante successo grazie al voto dei lavoratori, dei disoccupati e degli ultratrentenni. Una persona su quattro ha votato con convinzione per i populisti di destra.
Una maggiore affluenza indebolisce i partiti populisti – questo il teorema che pare non avere più un riscontro effettivo nella Repubblica Federale Tedesca, come dimostrato dal successo di Alternative für Deutschland (AFD) in Meclemburgo-Pomerania. Si tratta di un fenomeno che era già stato osservato nelle recenti elezioni statali in Baden-Württemberg, Renania-Palatinato e Sassonia-Anhalt, tutti Land in cui l’affluenza è cresciuta notevolmente.
In Meclemburgo-Pomerania quest’ultima è aumentata di circa dieci punti percentuali rispetto al 2011. La partecipazione è ancora significativamente al di sotto dei valori riscontrati dal 1994 al 200. In passato, tuttavia, le elezioni regionali hanno quasi sempre coinciso con le elezioni nazionali, che attraggono tradizionalmente più elettori.
Ancora una volta è l’AfD a beneficiare dell’incremento dell’affluenza alle urne. Secondo le analisi di Infratest Dimap il partito avrebbe mobilitato oltre 56.000 ex astenuti – più di qualsiasi altro partito rappresentato nel Landtag della Pomerania. Inoltre, il partito è riuscito a convincere 20.000 sostenitori dell’NPD a mettere la croce su AfD. Come se non bastasse, i populisti di destra hanno strappato oltre 23.000 elettori alla CDU e 16.000 all’SPD. In Meclemburgo-Pomerania l’AFD ha spodestato dal trono di partito di protesta anche die Linke: 18.000 elettori che quattro anni fa avevano scelto per la sinistra, questa volta hanno votato per l’AFD.
Il fatto che l’AFD venga percepito principalmente come un partito di protesta è mostrato chiaramente dagli exit poll. Interrogati sul motivo della loro decisione di voto, il 66 % degli elettori di AfD ha dichiarato di aver scelto i populisti di destra per via della delusione nei confronti degli altri partiti. Solo il 25% si è detto pienamente convinto dal programma di AdD. Guardando l’elettorato totale il rapporto è invertito: il 57% ha scelto con convinzione il proprio partito, solo il 36% ha dichiarato di essere deluso dagli altri raggruppamenti.
“Non abbiamo fatto campagna contro i rifugiati” ha affermato Leif-Erik Holm, il principale candidato di Afd, la sera dopo la chiusura delle urne. È evidente come l’opinione degli elettori del suo partito sia differente. Interrogati sul tema che ha influito in modo decisivo sul voto, il 52% dei votanti di AdD ha risposto: i “profughi”. Al contrario, guardando la totalità degli elettori solo il 20%, ha menzionato questo punto.
L’AFD è particolarmente forte nell’elettorato tra i 35 e i 60 anni. Nella fascia tra i 35 e i 44 anni di età il partito è quasi alla pari con l’SPD. Minore è il consenso dei populisti tra gli elettori più giovani. Nella fascia compresa tra i 18 e i 24 anni di età l’AFD è al 15 per cento – alla pari con Die Linke e CDU, e solo cinque punti percentuali più avanti dei Verdi. La CDU riesce a superare l’AFD solo nell’elettorato over-60.
L’AfD è un partito che riscuote successo soprattutto nella popolazione maschile: in Meclemburgo-Pomerania il 25% degli elettori di sesso maschile ha messo la propria croce in favore dei populisti di destra. La percentuale di voto tra le donne è invece solo del 16%. In questo modo, nel computo totale dei voti femminili, AfD si piazza terzo, dopo SPD (34%) e CDU (20%).
Gli elettori AFD provengono da tutte le classi sociali. Tra i disoccupati (29%), i lavoratori (34%), e perfino i lavoratori autonomi (28%) sono stati i populisti di destra a diventare il partito più forte.
AFD guadagna punti soprattutto tra gli elettori con un livello di formazione medio –basso, si posizionandosi di pochissimo dietro l’SPD. Tra le fasce della popolazione altamente istruite il partito si piazza solo al terzo posto – proprio davanti alla sinistra.

domenica 21 agosto 2016

Brexit, nel primo mese dopo il referendum aumentano le vendite al dettaglio: +1,4%

di | 18 agosto 2016
Nel primo mese dopo la Brexit, aumentano in Gran Bretagna le vendite al dettaglio. Merito della sterlina debole che ha incoraggiato i turisti a spendere. Le vendite, secondo i dati diffusi dall’Ons, l’istituto nazionale di statistica britannico, sono cresciute dell’1,4%, dopo il -0,9% di giugno, superando nettamente le attese degli analisti che si erano fermati ad un +0,1%. Le vendite al dettaglio esclusi i carburanti segnano +1,5%. Nell’intero Regno Unito, tra l’altro, le vendite al dettaglio hanno registrato una crescita del 5,9% rispetto allo stesso mese dell’anno precedente e un aumento dell’1,4% rispetto a giugno 2016.
E se sono aumentate le vendite al dettaglio, il mese di luglio fa registrare anche l‘aumento dell’inflazione: il tasso annuale dei prezzi al consumo ha segnato +0,6%, un incremento superiore alle attese degli analisti, dopo il +0,5% di giugno. Anche in questo caso l’aumento dell’inflazione è da collegare alla debolezza della sterlina: la Bank of England aveva sottolineato che la decisione di uscire dall’Unione europea avrebbe fatto aumentare i costi di importazione sostenuti dalle imprese e di conseguenza spinto in alto il livello dei prezzi.
di | 18 agosto 2016

::::::::::::::::::::::::::::::::

al solito i dati hanno diverse chiavi di lettura a seconda se siete liberisti o altro.... secondo me questi dati sono la conferma che conviene stare fuori dall'euro al di là del terrorismo dei media e dei politici

sabato 13 agosto 2016

Produzione Industriale: i numeri di un disastro che non ha precedenti

Posted by Redazione - 11 agosto 2016 - Articolo su Asimmetrie.org

Due elettori mediani commentano il fatto politico del giorno: “Hai visto che scandalo? Poi dicono che c’è la crisi! Ma il problema è che se sò magnati tutto…”. L’amico, sconsolato: “Che ci vuoi fare: ogni popolo ha i politici che si merita…”. Su queste parole i due si congedano, ebbri di assolutoria autocommiserazione. Ognuno di noi ha assistito a simili siparietti. Qualcuno invece potrebbe essersi perso un fatto che apparentemente non ha nulla a che vedere con quanto precede. Il 5 agosto scorso, alle 12:19, l’Ansa ha twittato: “Istat, economia frena, meglio ultimi mesi”. Frenare, in italiano, significa diminuire la propria velocità. Letto così, il lancio sembrerebbe indicare che l’economia italiana cresca di meno (freni), ma che negli ultimi mesi la situazione stia migliorando (cioè si stia tornando a crescere di più). Nei dati leggiamo che a giugno l’indice della produzione industriale (Ipi) è diminuito dello 0,4%, mentre a maggio la diminuzione era stata dello 0,6%.
L’Ansa ha ragione: la velocità dell’economia italiana è diminuita. Quindi tutto bene? Non me ne voglia l’agenzia di stampa, ma direi di no. Non stiamo andando “meglio” (crescendo di più): stiamo andando “meno peggio” (diminuendo di meno). Non stiamo frenando: stiamo andando amarcia indietro, e questa non è una sfumatura, ma un fallimento epocale.
Renzi è in carica dal febbraio 2014, quando l’indice della produzione industriale era a 91,6. Ventotto mesi dopo l’indice è a 91,8: un aumento dello 0,2%, e questo mentre l’Unione Europea, nostro principale cliente, è ripartita, passando dall’1,4% al 2% di crescita fra 2014 e 2015. Certo, nessuno si aspetta che oggi la produzione industriale possa raddoppiare in un decennio, come al tempo del miracolo economico (fra 1955 e 1965), con un paese da ricostruire. Ma il -18% del decennio 2005-2015 è una catastrofe senza precedenti.
Chart FQ
Negli ultimi 64 anni le due annate più infauste per l’Ipi sono state il 2009 (-19%) e il 1975 (-9%). La terza ce l’ha regalata Monti (-6% nel 2012), riportando l’indice ai valori di 26 anni prima (ma questo i media ce l’hanno taciuto, vantando i successi delle “riforme”). Da quando siamo nell’euro, un anno su due è stato in rosso (ci verrebbe un bel titolo, che nessun giornale ha mai scritto).
Le recessioni, naturalmente, ci sono sempre state: il problema è che oggi non ci sono le riprese. Questo non è un caso: è il cambio rigido, che in caso di crisi costringe a tagliare i salari per recuperare competitività. Rendere i lavoratori ricattabili col Jobs Act facilita il compito. Incassata questa “riforma” la Confindustria ricambia il favore al governo: i suoi economisti elogiano la riforma costituzionale, con uno studio sbriciolato daMassimiliano Tancioni sul “Menabò di etica ed economia” (cosa che la stampa allineata non credo vi abbia detto). Quanto agli industriali, poverini, loro proprio non arrivano a capire che dipendenti sottopagati sono clienti col braccino corto: distruggere il mercato interno per inseguire quello estero non è una buona idea, e il fallimento di Renzi è tutto in questa frase (che lui non capirebbe, e che chi lo circonda, occupato a mettersi in salvo, non ha tempo di spiegargli).
I danni dell’euro sono ormai conclamati. L’ultimo rapporto sui mercati esteri del Fondo monetario internazionale, pubblicato il 27 luglio, è cristallino: a 17 anni dall’adozione, l’euro è ancora troppo forte di circa il 5% per Italia e Francia, e troppo debole di circa il 15% per la Germania (nessun giornale italiano ve l’ha detto, ma ai francesi ne ha parlato il Figaro). Non a caso il 29 aprile il dipartimento del Tesoro americano ha messo la Germania nella lista dei manipolatori di valute (cosa che avete letto solo qui). I nostri media, però, continuano tetragoni a ripeterci che ci siamo scelti degli ottimi compagni di strada (sarebbero quelli della Volkswagen, per capirci), e che se non ce la facciamo è colpa nostra.
Il grafico è eloquente: gli episodi di contrazione prolungata dell’Ipi sono tre, e coincidono con l’entrata nel Sistema Monetario Europeo (inizio degli anni ’80), con il suo irrigidimento (inizio degli anni ’90) e con l’entrata nell’euro (dal 1999). È naturale che in un paese esportatore come il nostro l’eccessiva rigidità del cambio porti con sé de-industrializzazione. Porta anche accresciuta mobilità dei capitali, che fa molto comodo all’industria finanziaria. Insomma: alle banche.
Come dimostra Luigi Zingales sul blog dell’Università di Chicago, queste controllano in vari modi i giornali, con l’unica eccezione del Fatto Quotidiano (ipse dixit). Sarà per questo che qui ogni tanto trovate notizie non allineate. Torno al punto: per scegliere bene i politici, gli elettori hanno bisogno di informazioni corrette, senza le quali la democrazia non funziona.
Se siamo nei guai, quindi, non è solo per colpa dei politici che ci siamo scelti noi (e che quindi ci meriteremmo), ma anche per colpa dei media che ci hanno scelto le banche (e che forse non ci meritiamo). Non è insomma colpa loro se, bombardati dal messaggio che “va tutto bene”, gli italiani non riescono a scegliere politici che facciano anche i loro interessi, e non solo quelli della finanza internazionale. Parafrasando Brecht: “Sventurata lademocrazia che ha bisogno di blogger”.
::::::::::::::::::::::::::::::::::::::::::::::::::

e con queste ottime notizie di lascio un saluto e un buon ferragosto,
ci risentiamo mercoledi
ciaooooo

lunedì 19 maggio 2014

Euro, quelli che ‘se ne usciamo ci sarà la corsa agli sportelli’

| 19 maggio 2014 (Professore associato di Politica economica, Facoltà di Economia, Uni. G.D’Annunzio, Pescara)
Siamo al redde rationem.
Mentre gli oligarchi, quelli per i quali i suicidi provocati dalla crisi sono “l’emersione di una contraddizione tale da aprire la strada a un progetto costituente europeo”, se ne stanno ben rinchiusi e defilati nei loro bunker, nelle strade, casa per casa, lotta un’improbabile armata Brancaleone di bambini soldato, mandati allo sbaraglio con argomenti tanto insulsi quanto terroristici. Fra questi, come spesso accade, il più convincente ad occhi inesperti è anche il più ridicolo agli occhi del professionista. Ma se il pubblico non coglie immediatamente il ridicolo, la colpa non è certo sua: la colpa è di un sistema dell’informazione volto da trent’anni a distorcere i più elementari fatti economici. Per ripristinare un minimo di buon senso, però, basta poco, come spero di chiarirvi se avrete la pazienza di leggermi.
Dunque: li avete mai sentiti quelli che raccontano che se si uscisse la nuova lira si svaluterebbe, e quindi, nell’imminenza di questa prospettiva, ci sarebbe una fuga di capitali all’estero, preceduta da una corsa agli sportelli (che gli espertoni chiamano bank run)? La conclusione dei nostri economisti improvvisati è che privando di liquidità il sistema economico italiano, questo fenomeno condurrebbe rapidamente l’Italia al collasso.
Ora, questo argomento è infondato per un semplice motivo: chi aveva soldi da portare all’estero lo ha già fatto, e ha fatto bene, per il semplice fatto che l’euro a 1.37 (diciamo 1.4, arrotondando) sul dollaro è troppo alto, come anche Prodi autorevolmente ci ha ricordato, il che apre la strada a due soluzioni: o l’euro si svaluta, o crolla sotto il proprio peso. La perdita da svalutazione quindi, da qui ai prossimi due anni, ci dovrà essere in ogni caso. Anch’io, che di soldi ne ho pochi, li ho portati all’estero, in modo del tutto legale, investendoli in un fondo dove ho pesato opportunamente dollaro e mercati emergenti, evitando l’Europa (il che non significa escluderla, perché non si devono mai mettere tutte le uova in un solo paniere, ed è sempre bene comprare “basso” per vendere “alto”). Punto. Chi ha senno fa così e lo ha già fatto (come credo abbiano fatto tutti quelli che mi leggono), perché non ha comunque senso investire in un continente che si sta suicidando e va da un rimbalzo del gatto morto al successivo. Se ti vuoi proteggere da una svalutazione, devi investire nella valuta rispetto alla quale sei rivalutato (cioè il dollaro) e se vuoi rendimenti devi investire in economie che crescono (Usa e emergenti).
La morale della favola è che agli intervistatori che con aria sapiente (“Eh, ora ti metto io in difficoltà!”) mi chiedono: “Ma lei cosa farebbe?”, io rispondo: “Niente, perché ho già fatto quello che c’è da fare. Lei no? Mi dispiace.”
Dirò di più.
Il rischio di svalutazione drastica, e in generale il “rischio paese” dell’Europa, è molto più remoto in caso di dissoluzione che in caso di mantenimento dell’euro. Paradosso? No, logica. Il nostro principale concorrente è e resta la Germania. Ora, se noi ci sganciamo da lei, solo un fesso patentato può pensare che la Bundesbank lasci cadere la nuova lira del 20% in una notte, non solo perché non è mai successo, ma anche perché far cadere del 20% la nuova lira significa alzare del 20% l’asticella della Germania, che ora è per lei convenientemente bassa, come affermano tedeschi tanto diversi quanto Hans-Olaf Henkel e Ska Keller. Germania e Italia hanno una struttura di vantaggi comparati molto simile e competono sugli stessi mercati terzi. Se noi ci sganciassimo dall’euro, sarebbe interesse della Germania non calcare troppo la mano e sostenere il nostro cambio, per non perdere importanti quote di mercato. D’altra parte, stando dentro lo “stabile” euro, ci è già successo di sperimentare svalutazioni contro dollaro del 20% pressoché istantanee. Guardate un po’ cos’è successo nel 2008, ad esempio:
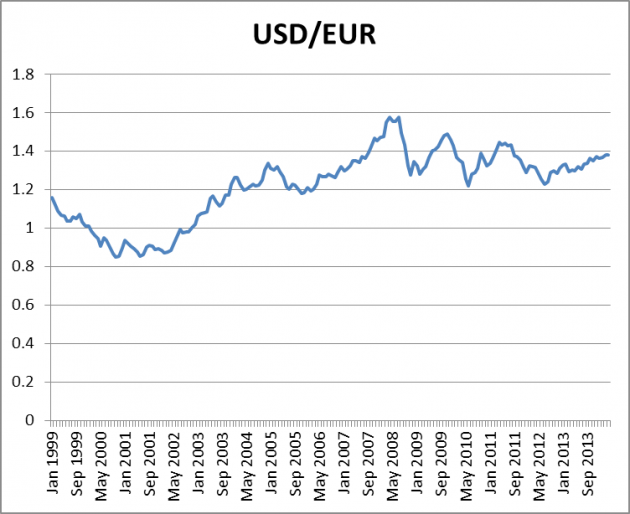
bagnai-usd/eur Qualcuno ricorda fughe agli sportelli, inflazione al 20%, e altre amenità simili? I problemi erano, e sono, ben altri.
Mi preme anche farvi notare che se l’euro non scompare, l’unico modo per “risanare” le finanze pubbliche, devastate dal proprio generoso quanto vano tentativo di salvare la finanza privata, sarà quello di “ristrutturare” il debito pubblico. Gentile eufemismo per il più esplicito: dare il pacco ai creditori. Ora: con un haircut poniamo del 20% il creditore da un giorno all’altro si vede restituire il 20% in meno, ma il debitore non riallinea il proprio cambio e quindi, non recuperando competitività, non riesce nemmeno a restituire il restante 80% (è più o meno quello che sta succedendo in Grecia, se avete presente). Con una svalutazione del 20%, il creditore vede sì il 20% in meno, ma il debitore recupera competitività, cresce, e il restante 80% è in grado di restituirlo. Questa è logica. Dentro l’euro quindi c’è più rischio, per i creditori (buon motivo per sottopesare l’Eurozona nei portafogli). E allora perché tutti lo difendono? Ma è semplice: perché il Nord, come da prassi, vuole stravincere. I creditori del Nord sanno che il 20% (o più) è comunque perso, in un modo o nell’altro, ma elaborare questo lutto diventa più facile se pensi che comunque sei riuscito a mantenere i tuoi debitori in una posizione di inferiorità competitiva (impedendo alla tua valuta di rivalutarsi).
Giova ricordare che sarà anche vero che noi italiani ultimamente non abbiamo vinto nessuna guerra, ma i tedeschi in compenso le hanno perse tutte. La storia si sta ripetendo.
Permettetemi di concludere con la madre di tutte le dilettantesche scemenze: l’idea spesso espressa da economisti improvvisati secondo cui la famosa svalutazione del 50% (che non sarebbe tale perché i partner lo impedirebbero, come ho detto sopra) abbatterebbe del 50% in una notte (che non sarebbe una notte perché i riallineamenti anche ampi normalmente prendono almeno un anno) i nostri risparmi.
Scusate, ma i risparmi a cosa servono? In sintesi, a tirare a campare quando si smette di lavorare, no? Ora, io mi chiedo: ma voi, che oggi fate la spesa sotto casa, a 65 anni prenderete ogni giorno l’aereo per farla a Manhattan? Così, per sapere… I cialtroni terroristi sistematicamente confondono il valore esterno della moneta (il suo tasso di cambio) con quello interno (il suo potere di acquisto). Se l’euro si svalutasse del 50%, significherebbe (a spanna) che un dollaro costerebbe del 50% in più. Ma voi il latte sotto casa lo comprate in dollari? L’obiezione (ridicola) è: “Ma le materie prime si comprano in dollari!”. Ma ragazzi: il costo delle materie prime è solo una parte del costo finale del prodotto, le strategie di prezzo delle imprese sono orientate a comprimere i margini in caso di svalutazione per evitare di perdere quote di mercato, ecc. ecc. La morale della favola è che gli studi più recenti ci dicono che nei paesi europei una svalutazione si trasferisce sull’indice dei prezzi al consumo per circa il 23% nel lungo periodo. Quindi anche una svalutazione del 50%, del tutto improbabile, farebbe aumentare l’indice dei prezzi al consumo al massimo del 0.5×0.23=11.5% distribuito su più di un anno. Il che significa, in buona sostanza, che anche in questo scenario catastrofico l’incremento del tasso di inflazione su base annua sarebbe al massimo di 6 punti, sempre nell’ipotesi che il governo non attui contromisure, come, ad esempio, ridurre le accise sulla benzina messe da Monti, guarda un po’, per difendere l’euro. Se invece la svalutazione fosse di un più realistico 20%, come fra 1992 e 1993, l’impatto sull’inflazione in base annua sarebbe di due punti. Proprio quei due punti in più di inflazione che il buon Stefano Fassina chiede alla Bce di provocare… per difendere l’euro!
Ehi, amici, come devo dirvelo? Se tanto svaluteremo dentro o fuori dall’euro, se per difendere l’euro sarebbe opportuno che la Bce provocasse un’inflazione analoga a quella che ci aspetta se ne usciamo, e se per difendere l’euro dobbiamo mettere nuove imposte sulla casa e nuove accise (e in Italia un’accisa è per sempre), mi spiegate a cosa ci serve restare dentro l’euro? A sentirci bravi come i tedeschi? Se avete un complesso di inferiorità parlatene con uno psicanalista: farete felici il vostro (o la vostra) partner. Un economista, se non è un cialtrone, non vi dirà niente di diverso da quanto trovate scritto qui.
p.s.
io lo dico da tempo che è possibile, anche se ci vuole tempo, uscirne definitivamente ma stavolta è un prof di economia a dirlo quindi ha una maggiore autorevolezza del sottoscritto...... eppure: la psicologia di massa è strana perchè singolarmente presi siamo tutti bravi a capire le ragioni ma messi tutt'insieme siamo pecore e ci facciamo spaventare non dai lupi, che sono altrove, ma dal loro semplice odore.
VOTATE! VOTATE! VOTATE!

martedì 6 maggio 2014

Ue, gli economisti Stiglitz e Fitoussi attaccano euro e salvataggi bancari

 ...... forse ricorderete: il sottoscritto, e altri, avevano sottolineato la cosa che nel saggio di Stiglitz "il prezzo della disuguaglianza" il premio nobel aveva "criticato" l'euro: non in sè ma per quello che dietro la moneta stava venendo su.... a partire dalla sua nascita fino ad oggi... lui e altri premi nobel avevano smentito la cosa sottolineando, in un comunicato, che mai volevano criticare la moneta e la costruzione, vero? Ebbene leggete questo:

dal Fatto Quotidiano del 6 maggio 2014 a firma di Redazione

Economisti di fama internazionale vanno all’attacco dell’euro e del nuovo meccanismo per il salvataggio delle banche europee in crisi. E’ accaduto a Roma, durante un convegno presso l’università Luiss. Partecipano, tra gli altri, il Nobel statunitense Joseph Stiglitz e il francese Jean-Claude Fitoussi (che in quell’università è anche docente). Il primo ha aperto il proprio intervento affermando che l’Unione europea “ha fatto un unico grande errore, l’euro, che non ha funzionato”. E ha continuato sparando alzo zero: “Quando è stato creato l’euro tutti si rendevano conto che non erano state soddisfatte le condizioni per una moneta condivisa, ma è stata una iniziativa politica e non economica”. Con l’euro “si è dato vita a un sistema inefficiente e intrinsecamente instabile, ma i suoi creatori non hanno compreso la natura profonda delle distorsioni nell’economia”. Che fare, dunque? “Oggi l’Europa deve effettuare una scelta, ma ci sono solo due strade: una, quella che io mi auguro, è che ci sia una riforma della struttura dell’eurozona, l’altra è quella di andare avanti, facendo il minimo indispensabile, introducendo un minimo di riforme per far sopravvivere l’euro”. L’auspicio del docente della Columbia University “è che ci sia un cambiamento, ma questo non succederà spontaneamente o se si continuano ad incolpare le vittime, i Paesi in crisi. Se i cambiamenti non vengono introdotti, restare nell’euro costerà tantissimo, e gran parte dell’Europa resterà in recessione, ma uscire dall’euro sarà ugualmente molto costoso. Se proprio ci deve essere una rottura dell’unione monetaria allora la via più facile sarebbe che la Germania fosse la prima a dire addio. Questo aumenterebbe la competitività degli altri Paesi”.
Lo studioso americano ha messo in guardia anche contro i facili entusiasmi per l’inizio della ripresa: “Oggi in molte parti dell’Europa si celebra la fine della recessione e secondo alcuni questo dimostrerebbe che l’austerità funziona, ma ciò non significa che ci sia una ripresa solida”. “Quando ero capo economista alla Banca Mondiale – ha ricordato – ci era stato detto di non utilizzare i termini recessione e depressione perché erano ‘deprimenti’. Ma oggi l’Europa deve rendersi conto che alcuni paesi sono in ‘depressione’: solo la Germania ha un pil pro capite superiore a quello pre-crisi, mentre in Grecia la riduzione è stata del 25%”. Per lo studioso “si tratta di un vero fallimento dell’economia di mercato, persino negli Usa il reddito mediano oggi è più basso che 25 anni fa”. Infine, affonda il colpo Stiglitz, “in qualsiasi altro contesto la crescita tedesca sarebbe considerata ‘ridicola’: appena +0,63% in media negli ultimi 5 anni. Peraltro la performance della Germania è scadente se consideriamo che la sua crescita è basata sull’avanzo dei conti e quindi non può essere emulata a livello mondiale”. E ancora: “Avrei bocciato gli studenti che mi avessero sottoposto analisi come quelle presentate dalla troika” nei paesi europei in crisi, perché l’organismo in cui siedono Fondo monetario, Commissione Ue e Bce “anziché riconoscere gli errori ha incolpato le vittime”. “Eppure – ha concluso – erano i loro modelli a essere sbagliati: la loro idea di contrazione espansionistica è un errore”.
Fitoussi si è concentrato invece sull’accordo riguardo alle nuove regole sui salvataggi delle banche in crisi, che entreranno in vigore dal 2016. ”Vorrei un bail-in per i poveri, non per le banche”, ha commentato, riferendosi al meccanismo - approvato dal Parlamento europeo a metà aprile e adottato dall’Ecofin il 5 maggio - in base al quale a pagare per evitare il fallimento di un istituto non saranno più i contribuenti, bensì azionisti, creditori della banca e correntisti (solo in ultima istanza e per una percentuale limitata). Ma Fitoussi – che peraltro siede nel consiglio di sorveglianza di Intesa Sanpaolo – parlando a margine di un convegno alla Luiss non è entrato nel dettaglio dell’accordo che costituisce il secondo pilastro dell’unione bancaria europea. Ha detto solo che “non bisogna pagare più volte i fallimenti dei sistemi finanziari, prima con la disoccupazione, poi con l’aumento delle tasse e infine con l’intervento delle banche centrali”. Al contrario, “bisogna piuttosto prendersi cura dei correntisti, e del resto me ne frego”.
L’economista e docente Marcello Messori, anche lui alla Luiss per il convegno, ha invece criticato il meccanismo di bail-in sul piano dell’efficacia: “è sicuramente una rete di protezione dinanzi a possibili crisi ma non credo sia sufficientemente robusto” per gestire emergenze sistemiche, ha detto. Giudizio “motivato da tre ragioni”: “la prima è che il fondo di risoluzione delle crisi bancarie, che è in un certo senso privato, essendo alimentato dalle banche, entrerà a regime solo in tempi lunghi: insomma, se ci fosse una crisi bancaria dopo gli stress test non ci sarebbero ancora risorse sufficienti” per gestirla. “Inoltre, penso che un fondo di risoluzione di questo genere richieda comunque in ultima istanza un backstop (“paracadute”, ndr) pubblico: il ruolo dell’Esm (il meccanismo europeo di stabilità) a questo riguardo è ancora un po’ ambiguo e quindi temo che non ci sia un sufficiente sostegno pubblico”. Ma soprattutto, per Messori, “il modo in cui è stato disegnato il bail-in colpisce non solo i detentori di quote azionarie delle banche o di titoli rischiosi, ma anche i detentori di obbligazioni”. E il rischio è che ciò “possa alterare le passività delle banche in particolare nei paesi periferici, e soprattutto in Italia”. “Senza garanzie – ha osservato l’economista – le obbligazioni diventano in linea di principio uno strumento molto rischioso, dal momento che chi le sottoscrive può non essere in grado di valutarne la rischiosità”. Se l’accordo entrerà in vigore senza modifiche, “non credo sarà possibile un funzionamento del sistema bancario italiano come era prima della crisi, quando i nostri istituti colmavano il divario fra prestiti e depositi con l’emissione di obbligazioni”. Così, conclude Messori, “le banche non potranno più avere il ruolo che avevano prima”.
p.s.
ora due son le cose: o questi signori soffrono di una sorta di afasia fra pensiero e quanto scritto nei loro saggi o, come al solito, i media hanno distorto tutto.... propenderei per la prima perchè carta canta sia nel caso della loro smentita sia in quanto è stato scritto nei loro saggi: per Stiglitz, ad esempio nel saggio succitato che sto, dopo qualche mese, finendo ora di leggere (è sempre un economista e per giunta puntiglioso) ci sono interessanti paragrafi dedicati all'europa. Per essere esatti: pagna 350 "fattore Grecia"; l'austerità pagina 364; pagina 401 la crisi dell'euro; l'ossessine dell'inflazione pagina 407... per fare alcuni esempi. Potete comprare il saggio o fidarvi, fate voi...

test velocità

Test ADSL Con il nostro tool potrete misurare subito e gratuitamente la velocità del vostro collegamento internet e ADSL. (c) speedtest-italy.com - Test ADSL

Il Bloggatore