Visualizzazione post con etichetta spread. Mostra tutti i post

mercoledì 18 marzo 2020

Coronavirus e socialismo, l’epidemia ci sta rivelando una verità rimasta finora sotto traccia

Fonte: Il Fatto Quotidiano Società - 18 Marzo 2020 Diego Fusaro
Non mi stancherò di ripeterlo. La situazione tragica in cui, a causa della diffusione pandemica del Coronavirus versano l’Italia e, sempre più palesemente, il resto del mondo è rivelativa. È rivelativa, se non altro, di alcuni aspetto che, fino a oggi, erano rimasti sotto traccia. E che adesso prorompono in superficie con evidenza incontenibile.
Intanto, come s’è già in altra occasione rammemorato, è emersa la reale essenza della Ue come impaccio e non come sostegno per i popoli europei in difficoltà: l’ha ammesso perfino il Presidente Mattarella, senza troppe perifrasi. La Ue ostacola l’Italia, addirittura rischia di affondarla (si ricordino le irresponsabili parole della Lagarde).
Affiora poi, con limpido profilo, la falsità evidente dello storytelling politicamente corretto ed eticamente corrotto che da anni viene diffuso a reti unificate dagli araldi dell’ordine globalcapitalistico (giornalisti, operatori dei media, intellettuali al guinzaglio): il nuovo ordine mentale di completamento del nuovo ordine mondiale liquido-finanziario ci ha per anni raccontato che il privato era la panacea universale e che, per converso, il pubblico era il male assoluto.
Ebbene, è ora lampante che se sopravvivremo a questa catastrofe, sarà grazie al pubblico: grazie alla sanità pubblica e a quegli eroi che sono gli infermieri e i medici italiani. Lo storytelling egemonico ci ha ripetuto ad nauseam che il nemico principale era l’asse del male composto dagli “Stati canaglia” totalitari, comunisti e nemici dei diritti umani.
Eppure scopriamo ora che alcuni di quegli Stati stanno inviando aiuti all’Italia: la Cina, il Venezuela e Cuba stanno inviando medici, l’ha apertamente ammesso la Regione Lombardia. Non erano Stati canaglia totalitari? In compenso, quello che i monopolisti del discorso celebrano come il regno della democrazia e dei diritti umani, la monarchia del dollaro, non sta facendo nulla per l’Italia e, verosimilmente, nemmeno per le fasce deboli della sua stessa popolazione: quelle che, senza copertura sanitaria pubblica, saranno verosimilmente destinate a morire come le mosche, nel silenzio generale e nel bel mezzo della società opulenta.
La verità, che oggi risplende più che mai, è che l’alternativa continua a essere quella tra socialismo o barbarie: è l’alternativa tra un’“umanità socializzata” (Marx), di Stati sovrani e solidali tra loro, che si relazionano come fratelli, e un “regno animale dello Spirito” improntato alla guerra di tutti contro tutti e alla concorrenza universale tra gli Stati come tra gli individui.

lunedì 1 luglio 2019

Perché l’Italia non fallirà e i Btp sono un buon investimento

Fonte: W.S.I. 1 Luglio 2019, di Alessandro Piu

Lo spread tra Bund e Btp si è ridotto nel corso dell’ultimo mese. Se dovesse tornare a salire i titoli di Stato italiani diventerebbero un’ottima opportunità di investimento
“L’Italia non farà mai default, pagherà sempre i suoi debiti”.
Sono parole rincuoranti quelle pronunciate da Ludovic Colin, responsabile Flexible Bond di Vontobel, nel corso di un incontro con i giornalisti tenutosi a Zurigo. Non sono però sufficienti a evitare il batticuore che prende agli investitori quando i titoli di Stato italiani cadono preda delle impennate dello spread.
Attualmente il differenziale tra i tassi di interesse del bund decennale tedesco e quelli del Btp italiano con lo stesso orizzonte temporale si attesta in area 240 punti, circa 40 in meno rispetto a un mese fa ma
“sono ancora tante le cose che possono accadere in Italia”.
Il riferimento del responsabile dell’obbligazionario flessibile, in particolare, è al rischio elezioni anticipate:
“Per ora non sono previste ma rimangono un’eventualità possibile e quindi un rischio”.
La polizza BceLa discesa dello spread nel corso dell’ultimo mese è legata, in particolare, alle dichiarazioni di Mario Draghi dello scorso 6 giugno.
“Se dovessero realizzarsi eventualità avverse, la Bce è pronta ad agire e tutti gli strumenti sono nella sua cassetta degli attrezzi”
ha detto il presidente della Banca centrale europea.
Non è un “Whatever it takes” come quello pronunciato nel 2012 ma è comunque una bella polizza assicurativa per l’Italia e per l’Eurozona nel complesso. L’unico problema è che questa polizza assicurativa scatterebbe solo in momenti di tensione molto alta.
“Prima che scatti ci sarà da soffrire”
puntualizza Colin che identifica il livello di allarme del termometro spread a 300 punti.  Nessuna fuga, tuttavia, dai titoli di Stato italiani che anzi potrebbero essere in quel momento un’opportunità in virtù dell’alto rendimento offerto.
“La domanda da porsi per un investitore che acquista Btp è: quanta volatilità posso sopportare?”.
Chi porta i titoli di Stato a scadenza non dovrebbe angustiarsi troppo se pensa che il Paese non fallirà
“si incasseranno le cedole e si avrà restituito il valore nominale del bond a scadenza”.
Un’economia diversificata di alto valoreMa oltre alla polizza Bce, che verrà peraltro testata quando a novembre Mario Draghi lascerà la poltrona di presidente, quali altre ragioni sostengono la tesi del non fallimento dell’Italia?
Una spiegazione la fornisce Fitch Ratings che, nel suo ultimo giudizio sul Belpaese ha scritto che
“l’Italia è un’economia diversificata di alto valore”.
“Non sono tanti i Paesi in grado di produrre oggetti finiti di valore come fa l’Italia”
spiega invece Mondher Bettaieb Loriot, responsabile corporate debt di Vontobel che prosegue:
“Inoltre, l’Italia è un mercato di risparmiatori. Se aggiungi al debito dello Stato quello degli individui, il rapporto debito/Pil migliora tantissimo. Fino a quando sarà in grado di generare un surplus di bilancia dei pagamenti non ci sarà da preoccuparsi. Però è un Paese che ha bisogno di investire e forse il governo in carica non sta poi sbagliando così tanto”.
“La notizia positiva per l’Italia – interviene Colin – è che la maggior parte del debito statale è nelle mani degli italiani. Ed è normale visto che rende bene. L’altra buona notizia è che chiunque voglia investire in obbligazioni in euro non ha molti altri luoghi dove andare. In Europa ci sono 4.000 miliardi di bond con rendimento negativo. Perfino gli investitori spagnoli hanno Btp in portafoglio. Perché mai l’Italia dovrebbe fallire?”.
Forse l’Europa cambiaC’è un ulteriore tassello da aggiungere allo scenario delineato dagli esperti di Vontobel. Il risultato delle elezioni europee potrebbe favorire un cambiamento nelle politiche dell’Ue. In particolare, per Bettaieb:
“Il fatto che i tedeschi non abbiano più una ‘maggioranza di controllo’ è positivo. Dovranno cercare dei compromessi e non potranno più dettare agli altri il loro volere. L’accresciuta importanza dei verdi potrebbe favorire un flusso di investimenti infrastrutturali sul fronte ambientale, creando i presupposti per un’accelerazione dell’economia europea”.
Accelerazione che sarebbe positiva per tutti e in particolare per chi è più in difficoltà, come l’Italia.

giovedì 20 giugno 2019

Bce, svolta di Weidmann mentre si avvicina scadenza del mandato di Draghi: “Il suo piano anti spread era legale”

Fonte: Il Fatto Quotidiano di | 19 Giugno 2019  
Mentre l’economia dell’Eurozona e quella della “locomotiva tedesca” rallentano, il governatore della Bundesbank Jens Weidmann ammette di essersi sbagliato sullo “scudo anti spread” concepito da Mario Draghi durante la crisi dei debiti sovrani dei Paesi della moneta unica. In un’intervista concessa all’edizione online del quotidiano tedesco Die Zeit, l'(ex) falco tedesco ricorda che “la Corte europea di giustizia ha preso in esame l’Omt e ha stabilito che è legale” e ammette: “La mia posizione non aveva una base legale. Era dettata dalla preoccupazione che la politica monetaria sarebbe finita nel vortice della politica di bilancio. Naturalmente, una banca centrale deve agire decisivamente nel peggior scenario, ma data la sua indipendenza, non dev’esserci alcun dubbio che agisce all’interno del suo mandato”.
Il tedesco, che per anni si è opposto alla politica accomodante dell’Eurotower e anche al quantitative easing rilanciato ieri da Draghi, era l’unico in seno al board Bce ad essersi sempre detto contrario al programma di acquisto illimitato di titoli di Stato Outright Monetary Transactions (Omt), messo a punto nell’estate 2012 dopo il famoso “whatever it takes” e mai utilizzato. Nel 2013 decine di migliaia di cittadini tedeschi coordinati e politici locali chiesero alla Corte Costituzionale tedesca di Karlsruhe di valutare se l’Omt travalicava il mandato dell’Eurotower. E Weidmann andò addirittura a testimoniare in aula contro il piano, sostenendo che ”non può essere compito della politica monetaria comprare tempo per l’azione sui bilanci”. Tre anni dopo la stessa Corte di Karlsruhe ha stabilito che il piano era compatibile con le regole europee
Weidmann, con questa mossa, ottiene anche di riposizionarsi nel tentativo di spianarsi la strada verso la poltrona di vertice della Bce, che Draghi lascerà a fine ottobre. Il tedesco è uno dei candidati con maggiori chance ma rischia di dover fare i conti con l’ostilità di paesi del Sud Europa.

di | 19 Giugno 2019

mercoledì 29 maggio 2019

Deficit, Ue chiede lumi all’Italia. “Spread a 300 poi crollerà”

Fonte: W.S.I. 29 Maggio 2019, di Daniele Chicca

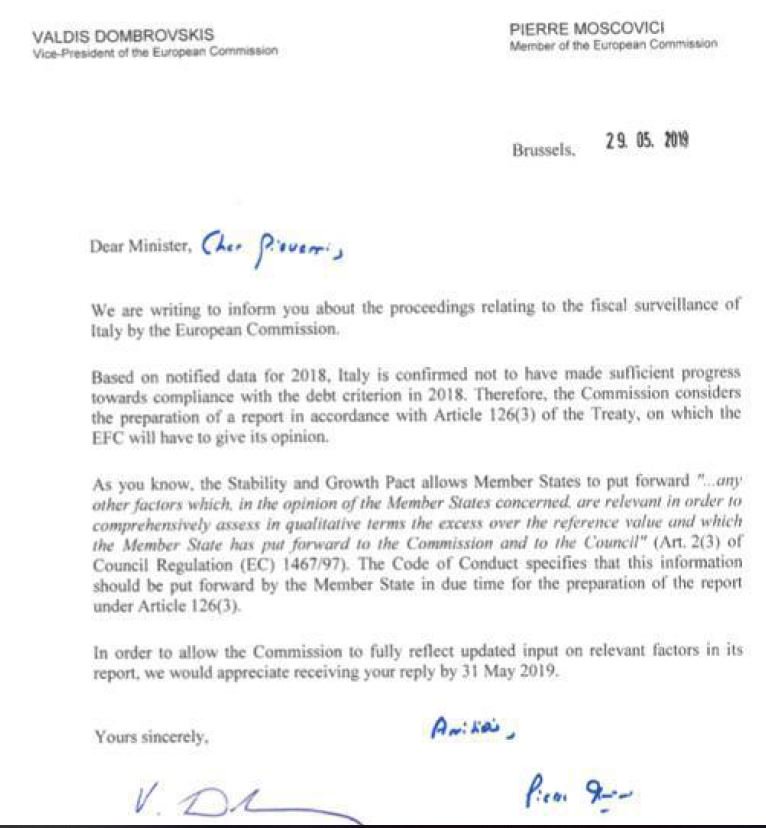
Il governo ha appena ricevuto una lettera in cui la Commissione Europea chiede spiegazioni sulla mancata riduzione della traiettoria del debito e sulla violazione delle regole sul deficit. La missiva, che porta la firma di del vice presidente dell’organo esecutivo europeo Valdis Dombrovskis e del commissario agli Affari Economici Pierre Moscovici, dice che le stime economiche del governo (su cui si basavano i conti dell’ultima legge di bilancio) sono state smentite dai fatti.
A essersi rivelate scorrette, secondo le rilevazioni degli specialisti della Commissione, sono soprattutto le aspettative di crescita economica, con conseguenze dirette sul debito e sul deficit. La conseguenza di tutto ciò è che “alla luce dei dati economici definitivi, è confermato che l’Italia non ha rispettato la regola del debito” pubblico nel 2018.
Il rischio per Roma è di incorrere in sanzioni. Gli strategist di Intermonte SIM prevedono che il differenziale tra Italia e Germani toccherà i 300 punti base per via delle tensioni tra Roma e Bruxelles, ma poi – vista anche l’assenza di speculazioni ribassiste di rilievo – dovrebbe “crollare”.
È Antonio Cesarano, Chief Global Strategist della SIM, a dirlo. Finanziariamente e a livello di fiducia, la soglia di 300 sarebbe gestibile dalle autorità. Il valore di pericolo sarebbe più verso i 400 punti base, visti i tanti Btp in scadenza e i 120 miliardi di rimborsare nella seconda parte dell’anno.
Mercati e Spread, perché l’Italia non è sotto attaccoCesarano ritiene che due siano i principali motivi alla radice del fenomeno di una mancata speculazione contro l’Italia. Uno riguarda il fatto che gli investitori esteri sono meno presenti oggi sulle scadenze a breve dei Btp. Questo tende a mitigare i rischi di aumento della volatilità e ridurre le chance di vedere sbalzi di prezzo eccessivamente forti.
L’altra ragione per cui le pressioni sullo Spread dovrebbero rientare è relativa alle continue misure ultra accomodanti della Bce. Mario Draghi comunicherà infatti i dettagli del nuovo programma TLTRO di aiuti alle banche dell’area euro il 6 giugno. Il tempismo non pare casuale se si considera che un giorno prima la Commissione UE potrebbe annunciare l’avvio di una procedura d’infrazione contro l’Italia.
In questi giorni il commissario Moscovici si è detto contrario all’imposizione di sanzioni contro governo italiano ma le previsioni per un rapporto deficit Pil al 3,5% tra un anno non lasciano indifferente le autorità europee. È assolutamente possibile che si trovi un accordo tra le due parti, ma per il momento tocca alla Banca centrale europea gettare acqua sul fuoco.
Investimenti, sull’Italia meglio essere prudenti
Sul nuovo round di piani TLTRO, Cesarano è dell’idea che “visto il notevole carry negativo amplificato dal tasso Bund 10 anni in ampio territorio sotto zero, è possibile ipotizzare un progressivo ritorno sotto i 250 punti base dello spread durante il mese di giugno per effetto delle ricoperture e di una rifocalizzazione su altri temi, soprattutto la guerra commerciale fra Usa e Cina“.
I manager di Amundi sono un po’ meno ottimisti. Secondo loro la pressione per maggiori stimoli fiscali probabilmente metterà sotto stress gli spread dei BTP (e le banche) e aumenterà la volatilità. “Anche se non riteniamo che ciò sia una grave minaccia nel breve periodo, perché l’Italia e l’Unione Europea potrebbero trovare un accordo su un orientamento fiscale più flessibile, preferiamo adottare un atteggiamento prudente per il momento”.
In generale, dicono in un’analisi sulle conseguenze delle elezioni europee sui mercati, Didier Borowski, Head of Macroeconomic Research, Eric Brard, Head of Fixed Income, Kasper Elmgreen, Head of Equities e Tristan Perrier Senior Economist di Amundi, che le divergenze nelle misure fiscali a livello di paese e nei fondamentali di paese / settore potrebbero offrire potenziali opportunità per la selezione attiva e per l’allocazione del rischio.

domenica 2 dicembre 2018

L’austerità è inutile. Il problema non è lo spread, ma la qualità della manovra

Fonte: Il Fatto Quotidiano Economia & Lobby | 1 dicembre 2018 

di Felice Roberto Pizzuti *
Spread e reazione dei mercati possono compromettere l’efficacia della manovra economica italiana? Felice Roberto Pizzuti contesta questa tesi di Blanchard e Zettelmeyer e spiega che quello che conta non è lo spread ma la qualità delle misure previste.
1. Nel dibattito sulla Nota aggiuntiva al documento di economia e finanza (Nadef) 2018 si evidenziano contributi anche autorevoli che, tuttavia, rischiano di aumentare gli elementi di confusione che lo caratterizzano. La manovra, anche per come viene presentata dal governo nelle trattative con l’Unione europea, presenta delle criticità che ne pregiudicano l’efficacia e, nel suo insieme, mostra di non avere la visione di lungo respiro necessaria ad affrontare i problemi organici della nostra economia, approccio che sarebbe particolarmente congruo all’inizio di una legislatura “di cambiamento”. Tuttavia, le critiche che la manovra merita non dovrebbero distogliere l’attenzione dalla maggiore pericolosità insita in altri ingiustificati rilievi che le sono rivolti, con i quali si cerca di riproporre la stessa concezione economica della “austerità espansiva” già rivelatasi molto dannosa non solo per il nostro Paese, ma per la stessa costruzione europea la quale, peraltro, è resa sempre più necessaria dall’evoluzione degli equilibri economici e politici globali.
2. In un articolo tradotto sulla Voce.info del 27 ottobre, Olivier Blanchard (tra l’altro, ex capo economista del Fmi) e Jeromin Zettelmeyer (tra l’altro, ex direttore generale per le politiche economiche del Ministero tedesco degli Affari economici e l’energia), attualmente entrambi membri del Peterson Institute for International Economics, sostengono che l’obiettivo della crescita del Pil perseguito dal governo italiano con l’aumento del deficit di bilancio al 2.4% non sarà raggiunto, poiché l’intento espansivo sarà più che compensato dall’effetto contrario derivante dall’aumento dei tassi d’interesse provocato dalla stessa manovra.
I due autori concordano che “nonostante ‘strette fiscali espansive’ e ‘espansioni fiscali restrittive’ siano teoricamente possibili, una politica fiscale espansiva generalmente aumenta la produzione e una restrittiva la rallenta – anche in Paesi con un alto debito pubblico”. L’affermazione (almeno la parte successiva alla virgola) può sembrare scontata, ma va considerato che, nei due decenni a cavallo tra il vecchio e il nuovo secolo, molti economisti appartenenti al mainstream del pensiero economico e istituzioni economiche internazionali come il Fondo monetario internazionale (Fmi), hanno sostenuto e applicato la tesi che le politiche di consolidamento fiscale (cioè di riduzione del debito) favorirebbero la crescita. Secondo questa posizione, che si riassume nell’ossimoro della “contrazione o austerità espansiva”, l’effetto restrittivo esercitato dalla riduzione della spesa pubblica e dall’aumento del saldo dei bilanci pubblici sarebbe più che compensato dal loro stimolo espansivo sulla spesa privata, con il risultato complessivo di favorire la crescita. L’effetto espansivo delle politiche di “austerità” era considerato tanto più efficace quanto maggiore era elevato il debito pubblico. Successivamente, una consistente serie di studi analitici ed empirici ha dimostrato l’inconsistenza di queste posizioni.
Continua su economiaepolitica.it
* Sapienza Università di Roma

martedì 30 ottobre 2018

Legge di bilancio, il problema non è economico. E Standard & Poor’s l’ha confermato

Fonte: Il Fatto Quotidiano  Economia Occulta | 28 ottobre 2018 


Standard & Poor’s non declassa il rating dell’Italia ma mette in guardia i mercati su un possibile futuro incerto. In altre parole il problema è politico prima che economico. E, infatti, ormai tutti si sono accorti che il braccio di ferro tra Roma e Bruxelles è politico, come d’altronde fu politica la decisione di non salvare la Grecia nel 2010. E vediamo perché.
In primis, la Commissione o chi da dietro le quinte la dirigeva nel 2010 (cioè l’asse Parigi-Bruxelles), ha lasciato che fosse la pressione dei mercati a piegare la Grecia, pressione creata dalla esplicita disapprovazione dell’Unione europea. Così lo spread saliva e a ogni aumento il debito greco aumentava, le banche diventavano più povere e la disperazione cresceva. La strategia di Bruxelles è stata non intervenire e aspettare che la Grecia si piegasse e bussasse alla sua porta sotto la pressione dei mercati. E così è stato.
La bocciatura della legge di bilancio italiana ci ripropone la stessa strategia. L’idea è che durante le tre settimane concesse al nostro governo la pressione dei mercati lo costringa a cambiare rotta e a produrre un bilancio in linea con le direttive di Bruxelles. E qui ci imbattiamo in un secondo punto fondamentale, i parametri che vengono utilizzati per produrre tali direttive come è stato spiegato molto bene questa settimana in un articolo del Wall Street journal.
Secondo gli accordi di Maastricht il tetto massimo di deficit concesso agli stati membri è del 3% – al 2,4% quello proposto dall’Italia è ben al di sotto – e un deficit del 60% per Pil. Il trattato di Maastricht non è stato cambiato, tuttavia dal 2010 la Commissione ha introdotto un nuovo concetto di deficit, il deficit strutturale, che esclude dalla valutazione le tendenze cicliche dell’economia e gli eventi straordinari, come i disastri naturali. Il tetto del deficit strutturale viene suggerito annualmente da Bruxelles a ogni Stato membro secondo alcuni parametri che vedremo qui di seguito. Per l’Italia nel 2019 non deve superare lo 0,6% mentre la proposta del governo lo porterebbe allo 0,8%. La differenza tra questi due valori è il motivo della disputa tra Roma e Bruxelles.
Il vero problema è come viene calcolato il deficit strutturale, è infatti la differenza tra il Pil reale e quello potenziale quando un’economia è in piena occupazione, non ha spinte inflazioniste ed è pienamente capitalizzata. Secondo gli italiani, Bruxelles ha usato proiezioni troppo ottimiste per il nostro Paese e cioè uno scarto positivo dello 0,5% tra i due valori, si tenga presente che le proiezioni per la Germania danno uno scarto positivo dello 0,6%! Con una scarto così piccolo, è facile per Bruxelles imporre all’Italia un bilancio non espansivo ma che presenti una strategia di tagli per ridurre il debito in una fase economica reputata positiva. Secondo stime più realiste la differenza tra il Pil reale e quello diciamo ideale dell’Italia oscilla tra il -4 e il -5%, siamo quindi lontanissimi dalle proiezioni di Bruxelles e in un territorio economico completamente diverso. La legge del bilancio, invece, ha utilizzato uno scarto negativo dell’1,2%.
Al di là dei numeri e delle proiezioni il braccio di ferro tra Roma e Bruxelles evidenzia politiche economiche opposte e impossibili da conciliare. Per la seconda l’economia italiana non ha bisogno di nessuno stimolo, al contrario è pronta per una riduzione del debito attraverso tagli della spesa, aumento delle imposte, ad esempio l’Iva, e prolungamento dell’età pensionabile. Per i due partiti al governo invece le condizioni economiche del paese sono inaccettabili ed è necessaria una spinta per rilanciare il volano della crescita. In fondo è su questa piattaforma che sono stati eletti.
La domanda che tutti si pongono è chi la spunterà questa volta, se l’Italia verrà presa di mira dai mercati e dovrà piegarsi sotto il peso schiacciante di uno spread in salita o se invece le cose andranno diversamente. Con la Brexit alle porte, un presidente americano palesemente anti europeista, le guerre dei dazi sulle due sponde dell’Atlantico e Putin che paradossalmente potrebbe diventare l’ago della bilancia di nuovi equilibri internazionali, è possibile che i mercati reputino la strategia italiana vincente nel lungo periodo e scommettano proprio sul bilancio bocciato da Bruxelles.
Come dicono gli anglosassoni la finanziaria italiana del 2019 sarebbe un game changer, un giro di boa spettacolare. In fondo, dopo il voto della Brexit e l’elezione di Trump tutto è possibile anche una nuova Europa.
Economia Occulta | 28 ottobre 2018

martedì 23 ottobre 2018

Spread, ai mercati non conviene far fallire l’Italia ma vorrebbero una patrimoniale

Fonte: Il Fatto Quotidiano  Zonaeuro | 23 ottobre 2018 
Per uno Stato carico di debiti come quello italiano, è meglio continuare a indebitarsi sempre di più sui mercati finanziari, eventualmente applicare una nuova imposta patrimoniale o invece emettere moneta fiscale? E’ impossibile anticipare l’esito del braccio di ferro tra lo Stato debitore e la grande finanza che specula sul debito. E’ impossibile prevedere quale sarà nel prossimo futuro il valore di mercato dei titoli di Stato, dei Bot e dei BTP, e se lo spread – il differenziale di rendimento con i titoli di debito dello Stato tedesco – scenderà o invece salirà a livelli insostenibili. I mercati finanziari sono, infatti, per loro natura caotici e imprevedibili. Tuttavia c’è sempre una logica nella loro follia.
Il caos ha una natura deterministica; il mercato è imprevedibile ma nulla avviene per caso: tutto accade secondo ragione e necessità. In questo senso voglio azzardare una scommessa basandomi su argomentazioni razionali. I mercati sono spaventati perché credono che la nuova legge di bilancio del governo aumenterà il debito pubblico già troppo alto e non produrrà i tassi di crescita annunciati. Gli investitori chiedono tassi di interesse più alti sul debito italiano perché ritengono che il rischio Italia sia maggiore. Così lo spread cresce, e il debito rischia di aumentare a spirale.
La scommessa che faccio è che – nonostante i downgrade di Moody’s e di S&P e nonostante le bocciature della Ue – i mercati nei prossimi mesi non faranno fallire l’Italia. Posso sbagliarmi, ma se il governo regge, è difficile che nel prossimo futuro lo spread (già troppo alto) si allontani molto dai 300 punti. La previsione è basata su due elementi fondamentali: l’Italia è sicuramente solvibile; e a nessuno conviene fare fallire l’Italia. Infatti l’Italia ha un patrimonio tassabile che (almeno potenzialmente) permette certamente agli investitori e agli speculatori internazionali e nazionali di essere ripagati dei loro crediti. Con oltre 4000 miliardi di ricchezza finanziaria, basterebbe una patrimoniale – quella che tutti in Italia temono – per abbassare drasticamente il debito pubblico. Una tassa sui super-ricchi non è impensabile. In Italia l’1,5% dei cittadini italiani controlla circa 800 miliardi di ricchezza finanziaria. L’Italia è abbastanza ricca per rientrare dai debiti. Del resto una patrimoniale a sorpresa costituisce da sempre l’arma segreta di un governo in forte crisi che però voglia restituire i suoi debiti. E questo gli investitori finanziari lo sanno bene.
C’è poi un altro motivo per cui agli investitori in linea teorica non conviene far crescere lo spread fino a livelli insostenibili. Se lo Stato italiano fosse costretto a fallire – cioè a dichiarare formalmente che non restituisce i suoi debiti – molti operatori nazionali e internazionali registrerebbero forti perdite e si innescherebbe una reazione a catena che, almeno in teoria, non conviene a nessuno. Per gli investitori è meglio “tosare la pecora” che ammazzarla. La montagna del debito pubblico italiano sul mercato (circa 2000 miliardi) rappresenta già da qualche decennio una ghiotta e sicura opportunità di business per i creditori. Il fallimento dell’Italia comporterebbe invece quasi certamente la rottura dell’eurozona. La caduta dell’Euro provocherebbe choc economici e politici che nessuno saprebbe governare.
Da qui la mia (molto azzardata) previsione. Credo che l’Italia sarà costretta a fronteggiare ancora operazioni di logoramento piuttosto che di scontro frontale. Tuttavia, come ho già detto all’inizio, i mercati – fiancheggiati dalle istituzioni Ue – non sono prevedibili, sono caotici, e gli operatori si muovono in ordine sparso e in maniera cieca. Nell’economia di mercato non esiste l’ottimo di Pareto, cioè una soluzione stabile e razionale che conviene a tutti al massimo livello possibile. Cioè che è razionale dal punto di vista collettivo non lo è affatto dal punto di vista individuale. La mossa di un solo investitore può scatenare bruscamente un disastro economico. Un fatto è certo: in queste condizioni per l’Italia non esiste una strada facile e sicura per uscire dalla crisi del debito e rilanciare l’economia. Tuttavia esistono delle soluzioni meno rischiose è più praticabili di altre.
La soluzione migliore sarebbe certamente quella di sganciarsi per quanto possibile dalle speculazioni degli investitori, e che lo Stato italiano si riappropri, almeno in parte, della sua sovranità monetaria per finanziare la ripresa dell’economia di cui abbiamo bisogno come dell’aria. La soluzione potrebbe essere che lo stato, nel rispetto delle regole dell’eurozona, emetta autonomamente un titolo facilmente convertibile in euro, ovvero una quasi-moneta (così si chiamano in gergo i titoli molto liquidi, cioè subito convertibili in denaro sonante) nazionale. La soluzione è realmente realizzabile: lo Stato potrebbe infatti emettere dei Titoli di Sconto Fiscale per qualche decina di miliardi di euro senza metterli all’asta sul mercato primario dove le grandi banche d’affari comprano il nostro debito pubblico fissando di volta in volta lo spread. Lo Stato potrebbe, invece, assegnare gratuitamente e direttamente i TSF a famiglie, enti pubblici e imprese. I TSF servirebbero a pagare le tasse, i contributi, multe, tariffe pubbliche ecc, ma, per non generare un immediato buco fiscale, maturerebbero – cioè sarebbero utilizzabili – solo al quarto anno dall’emissione. Questi titoli negoziabili potrebbero però essere subito convertiti in euro, proprio come lo sono i Bot e i Btp.
La nuova liquidità assegnata a famiglie, imprese e enti pubblici ridarebbe ossigeno all’economia. In questa maniera lo Stato eviterebbe lo spread e rilancerebbe direttamente la domanda aggregata (investimenti, consumi, spesa pubblica) e, quindi, la produzione e l’occupazione. In Italia infatti non mancano le capacità produttive. Quello che manca è la moneta per rimetterle in moto. Se la nuova moneta messa in circolazione con l’assegnazione dei TSF fosse spesa bene, grazie al moltiplicatore fiscale e alla crescita dell’inflazione dovuta all’aumento della domanda, in tre anni il Pil crescerebbe in misura tale che al quarto anno – nel momento dell’utilizzo effettivo degli sconti fiscali – ci sarebbero entrate fiscali tali da più che compensare l’emissione iniziale. Lo Stato non ha, quindi, bisogno di indebitarsi con i mercati: può finanziarsi da solo. E può farlo senza uscire dalle (stupide) regole dell’euro: infatti, i TSF non sono moneta, e, come strumento fiscale, sono perfettamente compatibili con il trattato di Maastricht.
Zonaeuro | 23 ottobre 2018

domenica 3 giugno 2018

M5S e Lega votano per fondo di aiuti Ue per lasciare l’euro, BTp sotto pressione

Fonte: W. S. I. 1 giugno 2018, di Daniele Chicca

I rendimenti dei titoli di Stato sono tornati a salire dopo le notizie secondo cui i deputati europei dei due partiti alla guida del nascente governo Conte, Lega e MoVimento 5 Stelle, avrebbero votato in settimana a favore della raccolta di fondi Ue per sostenere economicamente i paesi ad abbandonare l’area euro.
I tassi dei BTp a due anni scambiano di 50 punti base sopra i livelli dell’avvio al momento. Reuters scrive che il voto si è svolto proprio nelle ore in cui M5S e Lega stavano ultimando gli ultimi dettagli per arrivare alla formazione della coalizione di governo atipica e anti sistema.
M5S e Lega hanno tentato di rassicurato il Quirinale (e i mercati) del fatto che nei loro programmi non è presente l’intenzione di lasciare l’Eurozona. Nonostante le intenzioni e volontà espresse da Matteo Salvini e Luigi Di Maio, il fatto che si siano impuntati sul nome di Paolo Savona all’Economia dopo il veto di Sergio Mattarella – prima di ripensarci – fa presumere che ci tengano a cambiare per lo meno le carte del tavolo dei negoziati con Bruxelles.
Il quotidiano Cyprus Mail riporta a sua volta che tutti e sei gli eurodeputati della Lega e 14 membri del M5S presenti nel parlamento Ue hanno votato mercoledì scorso a favore di un documento in cui si chiede “la creazione di programmi di aiuto finanziario agli Stati membri che hanno in mente di negoziare l’uscita dall’area euro“.
Nel dettaglio nel documento proposto da un gruppo di europarlamentari si chiede un “risarcimento per i danni sociali ed economici provocati dall’appartenenza all’area euro“. Il testo è un emendamento a una risoluzione del Parlamento europeo sul bilancio UE per il periodo 2021-2027 e alimenta i timori di “Italexit”.
La proposta ha incontrato il voto favorevole di 90 deputati ma è stata respinta dalla maggioranza dei 750 euro parlamentari. La notizia non dovrebbe rappresentare una grossa sorpresa, dal momento che il programma del contratto di governo (vedi proposta dei mini-Bot) è decisamente anti establishment e vi è la presenza di più di un elemento che ha mostrato un certo euroscetticismo in passato (tra cui gli esponenti leghisti e il professore ed ex banchiere 81 enne Savona).

lunedì 28 maggio 2018

La nota di Moody’s che ha forzato mano a Mattarella: “rating junk” possibile

Fonte: W. S. I. 28 maggio 2018, di Mariangela Tessa
“La prima reazione dei mercati potrebbe essere negativa, perché gli ultimi sviluppi aumentano l’incertezza sull’Italia. Gli investitori però potrebbero decidere rapidamente che si tratta di un fatto positivo, perchè gli istinti più estremistici del nuovo governo sono stati bloccati. Per ora”. La pensa così Mark Zandi, capo economista di Moody’s Analytics, che in un’intervista pubblicata oggi sulla Stampa, commentando il tramonto di un governo M5S e Lega, dice:
“Mi aspetto – continua Zandi – che gli investitori saranno molto nervosi e confusi:”i rendimenti dei bond saliranno, così come la volatilità. Sarà una situazione caotica. Col passare dei giorni, però, potrebbero vedere la scelta del presidente Mattarella come un fatto positivo, perché ha messo un freno alla coalizione M5S-Lega, negando loro il ministro del Tesoro euroscettico che volevano“.
Sulla decisone di Mattarella di convocare l’economista Carlo Cottarelli, Zandi si dice convinto che questo può calmare i mercati:
“Per un po’, perché comunque non è una soluzione sostenibile nel luogo periodo. Gli investitori tireranno un sospiro di sollievo, perché hanno evitato il primo proiettile, ma le pistole stanno ancora sparando e ormai è in corso una battaglia tra Mattarella, M5S e la Lega“.
Le dichiarazioni di Zandi arrivano dopo che sabato l’agenzia di rating Moody’s ha minacciato una bocciatura del rating sul debito sovrano dell’Italia, indicando come possibile anche un declassamento di più di un gradino al livello di “junk“, spazzatura.
Preoccupata dal contratto di governo di Lega e M5s, l’agenzia americana Moody’s aveva fatto sapere in una nota di aver messo sotto osservazione il rating Baa2 dell’Italia per un possibile downgrade. Le criticità del nostro Paese risiederebbero nel rischio di indebolimento del bilancio e stallo delle riforme strutturali.

martedì 22 maggio 2018

Cancellare 250 miliardi di debito in teoria si può: lo disse Stiglitz già nel 2013

Fonte: Wall Street Italia. 21 maggio 2018, di Francesco Puppato
(ALLORA L'ARTICOLO E' DAVVERO LUNGO E LO POTETE LEGGERE SIA QUI CHE SU AL LINK DEL GIORNALE; LO TROVO MOLTO INTERESSANTE E PREFERISCO SOLO PRESENTARE LA TESI PRINCIPALE MA TUTTO L'ARTICOLO NEL SUO INSIEME VA LETTO PERCHE' ALCUNE COSE CHE NON SONO MAI DETTE DAI MEDIA E DAI POLITICI DEI PARTITI TRADIZIONALI SONO ALTRETTANTO IMPORTANTI DI QUELLE CHE CI RACCONTANO....)
.................................................. l'articolo qui è dalla metà in poi
.............. Problema “condono” Bce sarebbe di natura più politica
Arriviamo ad una conclusione importante: Quando una banca centrale ha acquisito titoli di stato, un declino nel prezzo di mercato di questi titoli non ha alcuna conseguenza fiscale. La perdita in un ramo (la banca centrale) è compensata dal profitto nell’altro (lo Stato). Il problema di condonare il debito italiano sarebbe più di natura più politica. In primo luogo la Banca centrale perderebbe credibilità, in seconda istanza gli altri paesi inizierebbero a chiedere un trattamento di favore simile.
Un altro modo di vedere questo effetto, è guardare ai flussi degli interessi sottostanti ai titoli pubblici. Poniamo ad esempio che la banca centrale abbia comprato un miliardo di euro in titoli di stato. Questi hanno una cedola, diciamo, del 4%. Perciò la banca centrale che ha in portafoglio i titoli riceve 40 milioni di euro all’anno da parte del governo. Nella pratica della contabilità, questo viene contato come un profitto per la banca centrale. Alla fine dell’anno, la stessa banca centrale girerà i propri profitti al governo. Assumendo che il costo marginale della gestione di questi bond sia pari a zero, la banca centrale girerà al governo i 40 milioni di euro. È, per così dire, la mano sinistra che paga la mano destra (la classica partita di giro).
La tecnicalità della tenuta dei libri contabili ha potuto far credere a qualcuno che tali interessi siano signoraggio (ossia profitto per la banca centrale). Non lo sono. Non c’è alcun profitto nel settore pubblico. Il profitto della banca centrale è esattamente compensato da una perdita del governo.
L’uno e l’altra potrebbero eliminare questa convenzione contabile perché in queste perdite e profitti non c’è alcuna sostanza economica. La BCE può distruggere i titoli di stato, senza nessuna perdita; è letteralmente vero che la banca centrale potrebbe distruggere i titoli di Stato nel tritacarte: ma niente sarebbe perduto.
Nel nostro esempio, la banca centrale non riceverebbe più 40 milioni di euro l’anno, e non dovrebbe più girarli al governo ogni anno.
Cosa succede se il governo fa default sui suoi bond in scadenza? Il default causa delle perdite ai detentori privati dei titoli.
Ma è irrilevante per i titoli detenuti dalla banca centrale: infatti essi adesso non valgono più nulla, ma erano già privi di valore anche prima del default. Si tratta della mano destra che paga la sinistra.
Per il settore pubblico, non è successo nulla. Perciò la perdita della banca centrale a causa del default non ha alcuna conseguenza fiscale”.
Conclude poi l’esperto:
“Immaginiamo che la BCE acquisti 1 miliardo di titoli spagnoli a un tasso del 4%. Le conseguenze fiscali sono ora le seguenti:
  • La BCE riceve 40 milioni di euro in interessi annuali dal tesoro spagnolo.
  • La BCE restituisce questi 40 milioni di euro non alla sola Spagna, ma tutti gli anni alle banche centrali nazionali dell’eurozona.
La distribuzione avviene proporzionalmente alla quota di capitale nella BCE (vedere BCE 2012).
  • La banca centrale nazionale trasferisce quanto ricevuto al proprio tesoro nazionale.
Per esempio, la BCE trasferirà l’11,9% dei 40 milioni al Banco de España. Il resto andrà alle banche centrali degli altri paesi membri. Chi riceverà di più è la Bundesbank tedesca; che con una quota di capitale del 27,1%, riceverà quindi 10.8 milioni di euro”.
Ecco quindi spiegato perché De Grauwe sostiene che i tedeschi non sono affatto danneggiati dal programma di acquisti di debiti pubblici, bensì sono i principali beneficiari.
La conclusione, che sfugge ad ogni etica, è dunque la seguente:
“In un’unione monetaria che non è anche un’unione fiscale, un programma di acquisto di titoli di stato porta a trasferimenti all’interno dell’unione: un programma di acquisto titoli della BCE porta a un trasferimento annuale dai Paesi i cui titoli vengono acquistati verso tutti gli altri (cioè dai Paesi più indebitati e poveri a quelli non indebitati e ricchi), un trasferimento fiscale dai Paesi più deboli (debitori) verso i Paesi più forti (creditori)”.
Dello stesso parere in merito alla logica della cancellazione del debito dai bilanci è il premio Nobel per l’economia Stiglitz, che a livello di tempistiche fu forse il primo a dirlo, ritenendola una scrittura contabile forse anche più corretta dell’attuale sistema.
Perché questo nuovo modus operandi vada in porto serve l’unanimità a livello europeo, ma nulla cambierebbe ai fini economico fiscali. Il vantaggio sarebbe quello che, nettando da subito il bilancio, si otterrebbe un miglioramento del rapporto debito/Pil mantenendo la veridicità e la correttezza dei dati.
..........................
mi raccomando leggete anche il resto

giovedì 15 marzo 2018

Tringali: “Fuori da trappola euro”, questione di sicurezza nazionale

Fonte: WSI 15 marzo 2018, di Francesco Puppato
L’euro è un metodo di governo. Per questo la sovranità monetaria diventa una questione di sicurezza nazionale.
Provate a pensare se nel dopo Draghi, chiunque diventi presidente della BCE (il nome caldo è quello di Jens Weidmann, presidente della Deutsche Bundesbank), decidesse di non acquistare più i titoli di Stato italiani; cosa succederebbe?
Lo spread schizzerebbe alle stelle divenendo insostenibile e riportando la crisi ai livelli peggiori. Ma che democrazia è quella in cui un organismo non eletto da nessuno, detiene un così ampio potere sullo Stato?
Ad aumentare le preoccupazioni arriva la richiesta di Wopke Hoekstra, ministro delle finanze dei Paesi Bassi, che al Financial Times ha dichiarato che qualora si presentassero crisi del debito (si veda il caso della Grecia, con un riferimento futuro all’Italia), è necessario che anche gli investitori accettino una svalutazione del debito (Bond) di cui sono in possesso.
“È essenziale qualora le cose vadano male. In pratica, chiediamo che gli individui e le aziende in possesso delle obbligazioni governative paghino parte del conto”, ha dichiarato Hoeskstra ritenendo “onesta” la sua proposta.
Una sorta di bail-in, se vogliamo, che ha subito trovato l’endorsement di Austria e Finlandia, le quali si dichiarano stanche del fatto che siano i propri contribuenti a pagare i costi delle crisi dei Paesi più indebitati.
È nei fatti che provvedimenti come quello proposto dal ministro delle finanze olandese vadano a tradire quelli che dovrebbero i prinicipi fondanti di un’Europa dei popoli, che tutto fa tranne che aiutarsi.
Ne abbiamo parlato con il dottor Fabrizio Tringali, scienziato politico, autore del saggio “La trappola dell’euro” e del blog “Badiale&Tringali”, entrambi scritti a quattro mani con il professor Marino Badiale, ordinario di matematica presso l’Università di Torino.
“Si sa che questi acquisti di titoli non sono ben visti dai Paesi del nord e che relativamente presto finiranno (si parla di circa un anno). Nel frattempo, in questi giorni, i quotidiani riportano che Draghi ha lasciato intendere che non aumenterà gli acquisti di titoli qualora alcuni Paesi vedessero peggiorare le proprie condizioni.”
Continua poi lo scienziato politico:
“Quello che certamente succederà, è che la BCE smetterà di calmierare gli spread. Questo può succedere prima o dopo la fine del mandato di Draghi, ma succederà sicuramente, perché è stato già deciso e annunciato (quello che non è stato ancora deciso, o annunciato, è solo il “quando”).”
Pertanto, al momento, abbiamo due possibili scenari:
  • a) Se un Paese vedrà un innalzamento dello spread, la BCE non interverrà in aiuto, cioè non aumenterà l’acquisto di titoli, e quel Paese vivrà una nuova ondata di crisi.
  • b) Se quanto indicato nel punto precedente non accadrà, per i Paesi considerati più deboli, fra cui l’Italia, l’ondata di crisi arriverà comunque quando la BCE, come preannunciato, stopperà le attuali politiche di acquisto (il che può avvenire già con Draghi, senza attendere il suo successore).
È dunque possibile concludere che, finché si resta nella moneta unica, l’unica via di uscita dalla crisi è rappresentata dalla costruzione di un meccanismo di riequilibrio fra i Paesi in deficit e quelli in surplus. Ovviamente i Paesi in surplus devono essere d’accordo, e non lo saranno mai a meno che non si dia a loro le redini dell’intera politica economica e sociale dei Paesi in deficit.
Nel frattempo i governi continuano a dibattere di soluzioni che non risolveranno nulla, come quelle relative ai debiti pubblici. La recente proposta olandese si inscrive in questo quadro. Se sarà approvata, avrà un duplice effetto: farà ulteriormente diminuire la fiducia degli investitori nei confronti dei Paesi dell’eurozona considerati più a rischio, inasprendo la crisi, e farà crescere l’odio delle popolazioni di quei Paesi nei confronti delle istituzioni europee”.
In uno scenario come questo, quindi, la crisi sembra inevitabile e, nella migliore delle ipotesi, Paesi come l’Italia dovrebbero accettare di mettersi totalmente nelle mani dei Paesi del nord Europa; si verrebbe a creare un’Europa in cui i Paesi più deboli dovrebbero cedere la loro totale sovranità ai Paesi più forti, snaturando l’essenza, almeno dichiarata, di un’Europa dei popoli. O, semplicemente, l’Europa sta mostrando passo dopo passo la sua vera faccia.
È forse il caso di riproporre quelle due parole scritte a caratteri cubitali che erano apparse nelle prime pagine della stampa nazionale, ma questa volta con un monito ad uscire dall’euro: “FATE PRESTO!”

giovedì 8 marzo 2018

Elezioni 2018, l’analisi di Citi: “Mercati scopriranno che politici più preoccupati del proprio futuro invece che del Paese”

Fonte: Il Fatto Quotidiano di | 8 marzo 2018
Le “cronache da un Paese complicato” non raccontano nulla di buono per i mercati. Almeno questa è la visione di Citi, i cui analisti ritengono che il risultato elettorale ben presto peserà su Piazza Affari. In un report datato 7 marzo, Mauro Baragiola e Tina Fordham si dicono infatti preoccupati per almeno due ragioni: la prima è divisione geografica del voto (Nord contro Sud), la seconda è la debole leadership dei moderati. Per i due esperti, le due variabili negative sono state finora controbilanciate sui mercati da analisi superficiali e soprattutto dalla politica accomodante della Bce a sostegno del debito pubblico. Ma non ci vorrà molto agli investitori internazionali per capire che l’Italia avrà bisogno di tempo per costruire un fragile governo.
Come se non bastasse il risultato molto negativo è legato a doppio filo con l’egoismo dei leader politici italiani, più preoccupati a costruire il futuro loro e dei loro partiti che quello di un Paese che rischia di soffrire la fine del quantitative easing, il piano di immissione di liquidità nel sistema da parte della Bce. “Mentre si potrebbe anche trovare una soluzione per un (debole) governo, tutti i partiti e i leader potrebbero invece essere più focalizzati sul loro riposizionamento di lungo termine che non sul compromesso di breve termine”, sostengono i due esperti nello studio.
“Il punto è che anche una soluzione per così dire veloce richiederà probabilmente alcune settimane se non mesi per essere implementata – proseguono – (…) Non ci saranno i primi passi ufficiali fino a Pasqua. Che cosa accadrà dopo? Per il futuro, escludiamo la “grande coalizione” che pure piacerebbe ai mercati: un’alleanza fra moderati”. Meglio quindi dimenticarsi un Gentiloni-bis. Per Citi, presto o tardi il Presidente della Repubblica, Sergio Mattarella, darà un mandato esplorativo al leader della Lega Matteo Salvini o al numero uno del Movimento 5 Stelle, Luigi Di Maio. “Tuttavia , dal nostro punto di vista, entrambi i leader sono troppo lontani dalla maggioranza per aspettarsi di riuscire a formare la maggioranza a supporto del governo”, prosegue l’analisi di Citi. Ma il problema è soprattutto che i compromessi per ottenere i voti necessari a costruire la maggioranza rischierebbero di ipotecare il loro futuro politico.
“Salvini sa bene che può strappare parte una parte di voti al 14% raccolto da Berlusconi e sa anche che Forza Italia potrebbe non sopravvivere ai suoi leader – prosegue la nota – Sa anche che gli elettori del Centro-Nord potrebbero non gradire il fatto di essere governati da un partito concentrato sul Sud come il Movimento 5 Stelle”. Inoltre, secondo Citi, il leader della Lega è consapevole del fatto che il successo del suo partito è direttamente legato alla dura opposizione al Pd e a Matteo Renzi. “Così potrebbe essere per lui politicamente rischioso accettare di dirigere un governo supportato dal Pd e da Berlusconi considerando le divergenze con quest’ultimo durante la campagna elettorale – spiegano gli esperti – Per questo il leader della Lega potrebbe preferire qualcun altro alla guida del Paese, mentre capitalizza una piccola maggioranza per preparare la Lega alla conquista della leadership del centro-destra e delle regioni Nord-Centrali”.
Situazione diversa per quanto riguarda il Movimento 5 Stelle. Secondo la banca Usa, la forza politica potrebbe trarre giovamento da un ulteriore periodo all’opposizione, tuttavia “Di Maio non avrà una seconda chance (non può essere ricandidato per la seconda volta). Così potrebbe essere tentato dal formare un governo – si legge nell’analisi – Tuttavia, dovrà spingere per una frattura all’interno Pd con l’obiettivo di trovare i voti necessari a governare. E combinare con successo il Movimento 5 Stelle con l’agenda dell’ala sinistra del Pd per guidare il Paese potrebbe essere un difficile esercizio visto il rapporto debito/pil al 135% con il 30% della popolazione che ha più di 60 anni. In ogni caso uno scenario simile impiegherà mesi per svilupparsi e il Pd dovrà prima maturare la frattura al suo interno”.
L’unica consolazione è che se davvero il Pd dovesse spaccarsi, secondo Citi, si metterebbero le basi per la costruzione di un nuovo partito capace di attrarre i moderati di Pd, Forza Italia e altri piccoli partiti che rappresentano un terzo dell’elettorato. Per non parlare del fatto che, nel frattempo, dalle ceneri di Renzi e Berlusconi potrebbe nascere un nuovo leader. Non tutto il male, insomma, viene per nuocere. Ma, al momento, per la banca una cosa è certa: “ I leader italiani sono più focalizzati sul lungo termine di quanto non lo siano gli investitori finanziari. E questa non è una buona notizia”. Di conseguenza Citi si attende una performance deludente (underperform) per i titoli italiani.

giovedì 1 marzo 2018

Mercati temono solo un esito: asse anti europeista M5S – Lega

Fonte: WSI 1 marzo 2018, di Marco Piersimoni (Pictet AM)

Solo la creazione di un asse anti europeista con la saldatura tra M5S e Lega potrebbe generare instabilità. Ma a mettere sotto pressione gli spread dei periferici potrebbe essere, proprio il 4 marzo, il mancato via libera alla formazione del governo di Berlino.
01 Marzo 2018 – Il termometro finanziario più accurato per misurare il rischio politico italiano, ossia il livello dello spread BTP-Bund, non segnala preoccupazione da parte degli investitori per l’esito elettorale. Il mercato ha una sua razionalità: tutti gli ultimi appuntamenti politici, anche quelli che si sono conclusi con esiti teoricamente poco graditi ai mercati (referendum italiano), non hanno avuto impatti. La pazienza dei mercati potrebbe essere messa alla prova dal fattore tempo: di fronte ad un esito incerto, ossia con un parlamento non in grado di esprimere una maggioranza chiara, quanto ci vorrà per formare un governo? Saranno necessarie nuove elezioni? Alla Germania i mercati hanno lasciato un beneficio a tempo indefinito, mentre per l’Italia non si potrà contare su tanta condiscendenza.
Un primo punto importante: le differenze rispetto alle elezioni presidenziali in Francia di un anno fa sono enormi. Il risultato non sarà interpretato come un voto di fiducia sull’Europa. Le motivazioni sono molteplici: è diversa l’architettura istituzionale, è diverso il contesto economico (notevolmente migliorato in tutta Europa) e questo induce gli investitori istituzionali ad essere più ottimisti. Lo spread Btp-Bund resta inoltre uno dei differenziali di rendimento più generosi: a fronte di 130bp del decennale italiano, un bond governativo spagnolo o irlandese offrono rispettivamente 80 e 40 punti base.
Analizziamo dunque di seguito in quale misura il differenziale dei rendimenti tra titoli di Stato italiani e tedeschi potrebbe variare in base ai diversi scenari politici che si profilano all’indomani delle elezioni. Basiamo le nostre ipotesi esclusivamente sui risultati degli ultimi sondaggi pubblicati il 16 febbraio, prima del silenzio elettorale, secondo cui il M5S con il 28% delle preferenze si configurava come il primo partito italiano, seguito da Forza Italia al 17% e dalla Lega al 14%; la coalizione di centrosinistra raccoglieva invece circa il 25% delle intenzioni di voto.
Tuttavia, con una quota di indecisi che si aggirava intorno al 20% e poco meno dei due terzi dei seggi che verranno assegnati con un complesso modello proporzionale, persistono alcuni elementi di incertezza che vale la pena non sottovalutare.

Gli scenari possibili, considerando i dati a nostra disposizione, sono tre:
L’ipotesi più probabile (circa il 60%) è la vittoria delle elezioni del centro – destra ma senza una maggioranza in parlamento in grado di esprimere un governo. Questa impone delle alleanze politiche trasversali di compromesso. La prima coalizione possibile in questo contesto include Forza Italia, PD e +Europa (il partito di Emma Bonino), con il reclutamento degli eventuali voti mancanti tra l’ala più moderata della Lega, tra i delusi del M5S e tra gli eletti all’estero. Questa intesa, che potrebbe essere guidata da Gentiloni o da Tajani, non sarebbe una soluzione invisa all’Europa e dunque non avrebbe impatto negativo sull’andamento dei mercati. Anzi, una volta formato il governo, lo spread potrebbe portarsi verso quota 100. Il problema tuttavia potrebbe manifestarsi nel processo di formazione del governo stesso, processo per il quale Roma non può permettersi il lusso del tempo di cui ha goduto Berlino. Pertanto, movimenti erratici nelle fasi immediatamente successive al voto per poi convergere verso un livello di spread minore.
La seconda ipotesi (circa 30%) è la vittoria del centro-destra con i numeri per fare un governo. In questo scenario il dato dirimente risulta senza dubbio quello relativo al partito che raccoglierà la maggioranza relativa all’interno della coalizione. Se dovesse prevalere Forza Italia, il primo ministro designato dovrebbe essere Tajani. Un tale esito sarebbe visto dunque nel segno della stabilità: immaginiamo che lo spread Btp-Bund si muoverà poco. Da un lato, il mercato accoglierà con favore il profilo fortemente Europeista del premier; in secondo luogo, il programma fiscale del centrodestra è espansivo, pur facendo la dovuta tara alle promesse elettorali. Esiste in alternativa la possibilità che il maggior numero di preferenze sia a favore della Lega con Matteo Salvini premier: questo risultato ci porterebbe in uno scenario meno gradito ai mercati che potrebbe creare un certo grado di instabilità, con spread in salita di almeno 30/40 punti base. Si tratterebbe in ogni caso di un governo che non potrebbe sposare la piattaforma della Lega sui temi europei, bensì che dovrebbe accontentarsi di muoversi nei binari di un programma ammorbidito sulle posizioni del partito di Berlusconi che è comunque considerato un garante della tenuta europeista dell’Italia.
Esistono poi probabilità inferiori per tutta una serie di scenari alternativi (in totale non più del 10%), alcuni dei quali inverosimili ma che potrebbero turbare i mercati semplicemente aritmeticamente possibili. Tra questi, la possibile coalizione tra M5S, PD e LeU. Questo scenario non rappresenta un rischio anti-Europeista, ma si baserebbe su un programma di politica fiscale molto espansiva. Sarebbe anche grossa una sorpresa cui il mercato non è preparato, con possibile allargamento dello spread di circa 30 punti base. Certo, un’ipotesi remota, che richiederebbe il compiersi di significative giravolte politiche: il cambio di rotta del Movimento rispetto all’idea originale di non allearsi con un partito, il sacrificio di Matteo Renzi come leader PD. Infine, con probabilità inferiore al 5%, la creazione di un asse anti-europeista con i 5S che trovano l’accordo di governo a destra con Lega e Fratelli d’Italia. Questo è l’esito più pericoloso, che potrebbe portare lo spread sopra quota 200.
Infine, l’appuntamento elettorale italiano rischia di essere oscurato, dal punto di osservazione dei mercati, da un altro evento politico. Ovvero il referendum interno alla Spd con cui il partito socialista tedesco si esprimerà su un nuovo governo di Große Koalition con i cristiano democratici di Angela Merkell. Secondo gli ultimi sondaggi, la possibilità di un No sono del 25-30%. In questo caso, i previsti passi di integrazione europea sul tema dell’unione bancaria subiranno una grossa frenata: per spread e listini della periferia non sarà di certo una buona notizia. Va però detto che, se gli esiti del voto italiano e tedesco rispettano i pronostici suesposti, si apre una possibilità concreta – e con la Francia di Macron crediamo accompagnata da volontà politica – di riprendere il percorso di integrazione della Moneta Unica, migliorandone la governance a partire dal completamento dell’Unione Bancaria.

mercoledì 21 febbraio 2018

Borse, Morgan Stanley: “Il peggio deve ancora venire”

Fonte: WSI 20 febbraio 2018, di Alessandra Caparello

NEW YORK (WSI) – Lo scossone subito dalle borse tra fine gennaio e i primi di febbraio è solo un antipasto della futura discesa delle azioni. L’allarme lo lancia Morgan Stanley che pone al centro l’andamento dei bond.
Proprio oggi il governo degli Stati Uniti offrirà un quantitativo record di titoli di Stato a breve termine (tre e sei mesi), pari a 151 miliardi di dollari. Secondo lo strategist della banca americana Andrew Sheets, l’inflazione Usa continuerà a salire e di conseguenza anche i rendimenti dei bond si muoveranno al rialzo, mettendo fine così al lungo periodo di denaro a costo zero.
“Nel secondo trimestre rimaniamo in guardia per un difficile tracollo, in quanto l’inflazione di fondo e gli indicatori di attività sono moderati”.
Il rialzo dei tassi di interesse avvenuto finora non è in grado di provocare gravi danni al mercato azionario: le aziende non dovrebbero avere conseguenze negative nella loro capacità di produrre utili, ma il vero problema è cosa succederà in futuro. Il mercato azionario statunitense, dice Morgan Stanley in un suo report, ha avuto solo un assaggio del potenziale danno derivante dai rendimenti obbligazionari più elevati  verificatisi all’inizio di quest’ anno, ma il più grande test  deve ancora venire.
Al contrario di Morgan Stanley, Allianz Global Investors, colosso tedesco del risparmio gestito, non parla di nuovi scossoni, bensì stima una “normalizzazione del mercato” come ha sottolineato a Bloomberg, il Ceo Andreas Ultermann secondo cui l’aggiustamento di fine gennaio è stato salutare perché le Borse erano salite troppo.

giovedì 4 settembre 2014

Bce, Draghi rimanda “misure eccezionali” ma taglia i tassi. E le previsioni di crescita

di Redazione Il Fatto Quotidiano | 4 settembre 2014

Per rilanciare la crescita e il livello dei prezzi dell’Eurozona basteranno un nuovo calo dei tassi di interesse al minimo storico, le previste iniezioni “condizionate” di soldi nelle banche (al via il 18 settembre) e l’appena annunciato acquisto di obbligazioni garantite (covered bonds) e titoli che impacchettano prestiti concessi a famiglie e imprese (in gergo Assed backed securities). Mario Draghi ne è convinto. Per questo la Banca centrale europea non utilizzerà, per ora, lo strumento ormai noto come il “bazooka”: lo shopping di titoli di Stato sul mercato (quantitative easing), simile a quello messo in campo dalla Federal Reserve statunitense a partire dal 2009. Quanto alle presunte tensioni delle ultime settimane con Angela Merkel sul tema caldissimo della “flessibilità” sui conti pubblici, il presidente dell’Eurotower ha chiarito di non aver affatto cambiato opinione: “Per procedere con le riforme”, ha detto, “è sufficiente la flessibilità già contenuta nel Patto di stabilità”. Una doccia fredda per il governo di Matteo Renzi, che fin dall’esordio alla guida del semestre europeo ha puntato tutto sull’interpretazione flessibile del Patto.
Taglio dei tassi “non unanime” – Draghi, parlando dopo la riunione del Consiglio direttivo, ha detto che la decisione di un taglio di dieci punti del tasso di interesse di riferimento, dallo 0,15 allo 0,05 per cento, non è stata unanime. Assai probabile che i “falchi”, cioè i governatori delle banche centrali tedesca e finlandese, si siano opposti a questo nuovo allentamento monetario. Che sarà comunque l’ultimo, ha detto Draghi: “Ora siamo al limite più basso, arrivati al quale non sono più possibili aggiustamenti tecnici”. Sforbiciata anche per il tasso sui depositi, che passa da -0,1 a -0,2%, e per quello marginale, che si riduce allo 0,3 per cento.
L’Eurotower comprerà titoli (non di Stato) per facilitare il credito all’economia – Oltre al taglio dei tassi, Draghi ha annunciato l’avvio di due misure “non convenzionali”. In prima battuta un nuovo round di finanziamenti a lungo termine e a tassi bassissimi alle banche (Tltro), simile a quelli del 2011 e 2012 ma condizionato all’ammontare di prestiti che ogni istituto concede al settore privato. La prima asta prenderà il via il 18 settembre e gli istituti italiani hanno già “prenotato” 75 miliardi di euro. Poi, a ottobre, partirà anche l’acquisto di obbligazioni garantite (covered bonds) e titoli privati cartolarizzati (Abs), cioè strumenti finanziari che “impacchettano” prestiti a famiglie e imprese e da quegli stessi prestiti e mutui sono garantiti. Operazione i cui dettagli “saranno annunciati dopo il Consiglio” direttivo che si terrà “a Napoli il 2 ottobre”. Nessuna delle due iniziative arriva a sorpresa, considerato che erano state anticipate già durante la riunione di giugno. In compenso è alta l’aspettativa sui risultati. L’obiettivo, sulla carta, è sempre il solito: favorire il credito all’economia.
Le misure eccezionali “all’americana” sono ancora rimandate – Secondo alcuni analisti, l’acquisto di Abs e covered bonds può essere letto come un “quantitative easing all’europea”. Una soluzione di compromesso, insomma. Certo è che non si tratta del famoso “bazooka”, il massiccio shopping di titoli di Stato che da tempo i mercati europei attendono con ansia. Draghi ha comunque riferito che il board della Bce è stato “unanime” nel concordare sul fatto che misure eccezionali aggiuntive andranno adottate “se necessario”. “Si è parlato del quantitative easing“, ha risposto Draghi a un giornalista in conferenza stampa, “e dell’acquisto di bond, e alcuni governatori hanno detto chiaramente che ne vorrebbero fare di più, altri meno”. Ma i tempi non sono maturi e soprattutto l’ex governatore della Banca d’Italia spera che le decisioni di giovedì siano sufficienti per “un ritorno dei tassi di inflazione a livelli più vicini al 2%”. Contro lo 0,4% di luglio e lo 0,3% di agosto, mese che in Italia ha visto la variazione del livello dei prezzi scendere sottozero per la prima volta dal 1959. Tanto che la Bce ha ulteriormente rivisto al ribasso la stima sul livello complessivo di quest’anno: 0,6% anziché 0,7%.
I mercati festeggiano e l’euro cala ai minimi sul dollaro. Spread cala a 138 - Gli annunci arrivati da Francoforte sono piaciuti ai mercati e in particolare a Piazza Affari, che ha registrato un rialzo dell’1,4% subito dopo la notizia della sforbiciata e ha poi proseguito in ulteriore progresso chiudendo a +2,82%, maglia rosa in Europa. Positivi comunque anche gli altri listini del Vecchio continente. Il taglio ha subito avuto l’effetto desiderato anche sul cambioeuro-dollaro: la moneta unica è subito scesa ai minimi dal luglio 2013 e in chiusura è scivolata sotto quota 1,30, a 1,297. Un andamento che favorisce le esportazioni e dovrebbe, in prospettiva, far salire un po’ l’inflazione, che in agosto è scesa allo 0,3%, ben lontano dal 2% che rappresenta l’obiettivo della Bce. Si è ridotto anche il differenziale di rendimento tra i titoli di Stato italiani a dieci anni (Btp) e gli equivalenti tedeschi (bund), cioè lo spread, che ha chiuso a 138 punti base rispetto ai 150 di mercoledì. Il tasso di interesse del Btp è al 2,36%, contro il 2,47% della chiusura di mercoledì.
Limate ancora le previsioni di crescita – C’è da sperare che l’”esteso acquisto” di titoli cartolarizzati riesca a rimettere in moto l’economia dell’area euro. Gli analisti di Francoforte hanno infatti ulteriormente rivisto al ribasso le previsioni sulla crescita: il Pil, stimano ora, aumenterà quest’anno dello 0,9% e non dell’1%. Mentre nel 2015 il progresso sarà dell’1,6% contro l’1,7% previsto in precedenza. Aumentata, invece, la stima sulla crescita nel 2016, che ora è vista all’1,9%. “I rischi al ribasso”, ha spiegato il presidente, “sono legati alla perdita di slancio economico che potrebbe rallentare l’investimento privato e ai rischi geopolitici che potrebbero avere un impatto negativo sulla fiducia e alle insufficienti riforme strutturali”.
“Gli Stati varino politiche fiscali favorevoli a crescita e riforme strutturali” – Le sempre invocate riforme, appunto. Per rilanciare la crescita, ha ricordato Draghi ricalcando il discorso tenuto durante il vertice dei banchieri centrali a Jackson Hole, non basta la politica monetaria. Anzi: la politica monetaria da sola non ha effetto: “Non esiste stimolo monetario o fiscale che possa produrre effetti senza riforme strutturali forti”. Innanzitutto, dunque, i paesi dell’Eurozona “devono adottare politiche fiscali più favorevoli alla crescita”. Poi le riforme strutturali “devono adesso guadagnare slancio per conseguire una crescita sostenibile più forte e aumentare l’occupazione nell’eurozona”. Riforme che “in alcuni paesi devono essere ancora varate e in altri implementate”. Ogni riferimento all’Italia e ai 700 decreti attuativi ancora mancanti (parola del ministro Maria Elena Boschi) non è puramente casuale. Draghi ha poi negato che per portare a termine le riforme serva meno austerità sui conti pubblici. “Il Patto di crescita e stabilità, è la nostra àncora e le regole non devono essere violate. C’è flessibilità nell’ambito delle regole”. E comunque,“dal punto di vista del rafforzamento della fiducia, che manca in molti paesi, sarebbe molto meglio se prima ci fosse una seria discussione su riforme strutturali poi una discussione sulla flessibilità”. La parola definitiva, insomma, sulle polemiche post-Jackson Hole sfociate, stando alle indiscrezioni, in una telefonata con la cancelliera Merkel “preoccupata” che le parole di Draghi andassero lette come un’apertura alla flessibilità. La risposta, che non piacerà a Matteo Renzi, è no. A proposito di Renzi, a Draghi è stato anche chiesto su che cosa si sia concentrata la conversazione durante l’incontro agostano tra i due a Città della Pieve. ”La nostra conversazione rimane confidenziale, non ho nulla da aggiungere a quanto detto”, è stata la secca risposta.
p.s.
ONDE EVITARE EQUIVOCI: sono articoli ripresi dal Fatto Quotidiano, con tanto di link e autore (laddove previsto). Quindi se manca qualcosa (foto e/o intestazione) lo trovate sul link originale...
la prossima settimana non ci saremo ci risentiamo lunedì 19..

venerdì 7 marzo 2014

Seguire i soldi....

Uno dei dogmi per capire come funziona un sistema è "seguire i soldi"... l'hanno seguito con tangentopoli, con le mafie e vale anche per per l'europa: vi siete chiesti perchè il "mitico" spread sta andando giù o meglio come mai scende nonostante il debito aumenti di anno in anno e il deficit non accenna a diminuire? io alcune risposte ce l'avrei:
  1. avete notato che G. Soros ha investito in Coop? E' un segnale perchè l'anziano squalo, che affondò la lira nei primi anni '90, non caccia soldi per nulla.. quindi ritiene che sia un investimento valido ed è certo che almeno non ci perde vista la patrimonializzazione che ha coop, quindi qui soldi ci sono.
  2. avete notato che, nonostante il fallimento delle privatizzazione parziale delle poste, nulla si è mosso in borsa, perché? Perchè dietro c'è la galassia CdP cona la sua capitalizzazione e la garanzia dello Stato, quindi... quindi i soldi ci sono.
  3. avete notato che le banche non hanno restituito gli oltre 100 mld che la bce, via stato italiano, ha dato al tasso dell'1% da restituire entro qualche anno, perchè? Semplice, perchè sanno che sarà lo Stato ghe garantirà per loro ben sapendo che nella pancia delle stesse banche ci sono montagne di titoli pubblici che se fossero venduti il banco salterebbe in meno di due ore; quindi.... i soldi ci sono e in questo caso i soldi sono il patrimonio statale e le tasse che paghiamo;
  4. tav, varie, spese militari (F35, elicotteri, sottomarini, navi e portaerei, ecc.), spese varie della regioni (compresi stipendi e prebende), porti e angiporti, tutto con spesa pubblica che potrebbe da sola ristrutturare buona parte delle scuole pubbliche su tutto il territorio italiano e se dovesse far schifo farlo..... con essi si potrebbero ristrutturare molte opera d'arte e architettoniche che stanno crollando, quindi .. i soldi ci sono e sarebebro soldi una volta tanto spesi bene ma i soldi ci sono.
  5. La Commissione ci dà l'altolà sui conti, la crescita e la disoccupazione: ha ragione  ma per il motivo opposto.. ossia che il debito con le banche, prime responsabili dell'attuale disastro, va onorato e che devono essere attuate le misure concordate, è bene dirlo, con i governi che sono le misure che ci hanno strozzato perchè basate su: serie storiche errate (come dimostrato da uno studente di economia del MIT); su presuppoti econometrici errati (come dimostrato da un report che ho pubblicato sul blog del FMI) perchè sottovalutavano, in malafede, l'impatto delle misure di austerity imposte; perchè uno Stato per definizione non è una SpA ma altro e quell'altro siamo noi... non è che dobbiamo sperperare, come fatto finora, ma certametne dobbiamo investire nelle famiglie, nella scuola, nel turismo, ecc. e smettere di fare puro clientelismo, spesa pubblica inefficiente, ecc. come fatto finora! Anche qui: i soldi ci ...... sarebbero ma, li usano per altro e non per il bene comune.
Quattro esempi del perchè sembra, come dicono i cosiddetti tecnici, che la fiducia sia tornata su mercati... i soldi ci sono. E allora come mai aumentano le tasse? Perchè non approfittano della situaizone per ridurre le spese pazze che vengono fatte? Forse quello che ha detto il presidente del Consiglio a proposito dei numeri duri sottintende altro? Certo, i numeri duri sono che stanno spendendo .. l'aria o meglio stanno già spendendo lo spread che cala e lo Stato paga meno interessi, ecco il punto: i mercati sanno che gli stiamo consegnando un intero Stato e che ne potranno fare quel che vogliono come in Argentina nel 2001 dove il governo di allora faceva proprio questo: la situazione è molto più grave di quella che ci raccontano e ce ne accorgeremo quando, e se, questo governo dovesse fallire, come credo sarà in poco tempo, e l'eredità che lascerà a un successivo governo che dovrà farvi fronte..... chiunque vinca sa già che dovrà assumere decisioni difficilissime e impopolari ma soprattutto si troverà schiacciato dai debiti fatti da chi, se sarà all'opposizone, comincerà a dire che non sta facendo nulla per "risolvere" quel problema che lui, quand'era al governo, ha creato.
Caso a parte è chi finora ha rappresentato l'unica speranza di un qualche cambiamento: m5s; Grillo se ne sta lontano dal governo e per restarci è disposto anche a buttar fuori i trattavisti con il sistema...... i mercati sentitamente ringraziano e le banche brindano perchè anche in caso di vittoria alle europee il m5s si auto-isolerà nella testimonianza e seguirà la sua linea come fatto finora, ossia: faranno DDL, proposte di dimissioni e di referendum sull'euro, e quant'altro fanno già in parlamento ben sapendo che non saranno nè pubblicizzati nè approvati..... quindi invisibili ai più.
Questa non è economia: è sperperare con stile soldi non propri.....

lunedì 10 febbraio 2014

Il punto della situazione.....

Bè da dove si comincia? Qui non sai da dove alzare lo sguardo per cercare riparo dal torbido inganno nel quale ci siamo ficcati a forza di credere alle balle che ci dicono..... Partiamo dalle buone notizie, da stasera è ufficiale che:
  1. lo spread non c'azzecca con l'economia, è un altra cosa; lo spread ha a che fare con la speculazione finanziaria che scommette sul fallimento di una società, paese, ecc.;
  2. ricordate no? Siamo fuori dalla crisi..... balle in realtà ci stiamo entrando ora: la produzione va giù che più giù non si può.... raccogliendo un bel -3%; i giovani (lo sostiene uno che ha uno stipendiuccio da 200 mila euri all'anno) rimangono sempre di più a casa e il lavoro nemmeno lo cercano più precario immaginarsi definitivo o almeno semi-definitivo.
  3. Sapete come governo e banche intendono risolvere le "sofferenze" bancarie? Con la creazione di una bad bank nella quale farle confluire in un colpo solo........ con la Cassa Depositi e Prestiti che fa da garante, che significa? Che tutti i contribuenti, e i correntisti e i depositanti postali in particolare, pagheranno di tasca loro questo giochino finanziaro; che regalino? Grazie di cuore.. si sa che siamo nati in una valle di lacrime e che siamo destinati a soffrire ma perchè sbattercelo così in faccia?
  4. l'Autorità che controlla l'acqua ecc. ha dato mandato alla GdF di controllare se le società hanno restituito il maltolto agli utenti... ossia che abbiamo restituito i mitici "rimborsi oneri finanziari".. se ne accorge ora? Quelli che l'hanno avuto lo hanno girato agli avvocati, cifre irrisorie, Il vero maltolto è una bolletta che contiene un consumo che spesso non oltre i 50 euro ma il totale supera abbondantemente i cento euro.... stessa cosa per gas ed enel: consumi bassi ma bollette alle stelle (anche quando il petrolio va giù o il consumo s'abbassa), come mai? Forse se ne dovrebbe occupare voyager o mistero perchè proprio non si riesce a capire come mai.. per tacere di via su iva su iva....... un fenomeno che nemmeno la fisica quantistica pare sia in grado di spiegarla.
  5. Uno studio commissionato dagli euroscettici olandesi ci dice che un paese all'oggi sta meglio furi che dentro la Ue e quindi l'euro... per esmpio l'olanda con alcune misure vedrebbe schizzare al 13% il pil... in due anni, e noi? Stiamo ancora ad aspettare la manna dal cielo degli alti colli che hanno da perdere da una eventuale uscita ma che come noi sta già peggio poco cambierebbe...
  6. Siamo a 6: sei premi nobel raccomandano ... di abbandonare l'euro: il vero killer dell'economia, del lavoro, del futuro ecc...... chi lo spiega a Renzi? Io no di certo, si facci (si proprio facci) avanti un volontario!!!!!
....e queste erano le buone notizie; veniamo alle cattive?
  1. Il 40% degli italiani non ha problemi nell'abbordare una/un minore ...... significativo dei tempi del bunga bunga.
  2. La Svizzera ha votato, pur andando contro i tanti trattati (da Schengen a venire in giù) firmati, contro l'immigrazione tout court...... ne risentiranno i frontalieri italiani, tedeschi, belgi, tedeschi... e i leghisti, si proprio loro: i difensori della purezza padana  contro el terun barbun  che li invade (per tacere degli islamici, ecc.), che ora son fregati dal partito fratello (quando si dice parenti serpenti) del Canton Ticino che esulta per il risultato: chissà cosa ne penseranno i nostri di frontalieri della cosa....
  3. Friedman, ma chi sa leggere le cose qualcosa aveva intuito, rivela che le manovre per mandare a casa mr.B risalgono a giugno 2011... bè forse fu cosa buona giusta se non fosse arrivato un capo del governo non solo non eletto ma addirittura che ha saputo far peggio del suo predessore (Renzi lo ha resuscitato come padre fondatore per le riforme).. per tacere di letta che pure lui non ha mandato degli elettori ma è subentrato a Bersani!!!! Non è certo un colpo di Stato.. ma un botticino, si?
  4. La Cassazione, si proprio la massima espressione del giudizio, ha negato a un funzionario dello SCO i servizi sociali..... con la motivazione che le forze di sicurezza del G8 furono da paese antidemocratico.... chi aveva dubbi (e ce ne sono come ci furono.. io ricordo anche alcuni commenti qui sul mio blog, ci sono ancora...) ora li vedrà frugati, spero....
  5. jacopo fo, non certo un tenerone con i grillini, denuncia sul fatto la disinformazione al lavoro contro i grillini... e per dirlo lui.
  6. Il governo dice no ad aiuti di Stato ma promette soldi all'azienda se fa la brava.. ossia se ne va in punta di piedi senza che nessuno se ne accorga, e se i lavoratori mantengono alta la guardia qualche manganello e il disinteresse dei media farà il resto......
infine la foibe: bè mai chiarezza fu fatta... c'erano moltissimi comunisti tridentini fra i morti ma nessuno ne parla, come mai?
Vi basta o devo continuare?

giovedì 24 ottobre 2013

Ma la Legge di stabilità è costituzionale?

La Legge di stabilità potrebbe essere incostituzionale: ci allontana dal bilancio in pareggio e non aiuta a rilanciare l’economia. Prova provata che i vincoli a politiche espansive non vengono dall’Europa, ma da scelte della classe politica.
Di  e , lavoce.info, 21 ottobre 2013

Da tempo sosteniamo che i vincoli a politiche fiscali espansive in Italia non vengono tanto dall’Europa quanto dal vincolo del bilancio in pareggio introdotto nella nostra Costituzione nel dicembre 2012. In quella occasione abbiamo adottato una legge rafforzata di attuazione del cosiddetto Fiscal Compact che emendava la Costituzione e prevedeva la messa in opera di un ‘meccanismo di correzione’, in caso di deviazione dal sentiero di avvicinamento a quest’obiettivo, sulla cui attuazione avrebbe dovuto vigilare un organo tecnico, il cosiddetto Fiscal Council. La riprova che i vincoli più stringenti sono quelli che ci siamo autoimposti viene dalla Legge di stabilità che oggi approda in Parlamento. Quando il Governo il 15 ottobre ne ha varato le linee guida, ci siamo chiesti perché ci si fosse posti un obiettivo pari al 2,5 per cento di disavanzo nel 2014, quando l’Europa ci imponeva solo di stare sotto al 3 per cento. Quello 0,5 per cento in più di flessibilità avrebbe, ad esempio, potuto essere utilizzato per rimpinguare la riduzione del cuneo fiscale, rendendola ben più visibile a lavoratori e imprese. Ma questi 8 miliardi circa di disavanzo ulteriore sarebbero incompatibili con un sentiero di avvicinamento all’obiettivo del bilancio in pareggio, quindi sarebbero incostituzionali.
Il problema in verità è ancora più complicato perché anche la Legge di stabilità presentata dal Governo potrebbe essere incostituzionale. Infatti, lo scenario macroeconomico descritto dal Governo per il 2014, prevede, come  si ricordava, un disavanzo pari al 2,5 per cento, mentre il disavanzo a legislazione vigente e che si otterrebbe senza Legge di stabilità è pari al 2,4 percento. Questo significa che, rispetto allo scenario a bocce ferme, la Legge di stabilità peggiora il disavanzo di 0,1. Ed è proprio questo 0,1 per cento che ci allontana dal bilancio strutturalmente in pareggio. Come si vede dalla tabella qui sotto, tratta dalla Nota di aggiornamento del Documento di Economia e Finanza, in assenza della manovra, il bilancio 2014 sarebbe strutturalmente in pareggio. Non ci stupirebbe se – tra qualche mese – la Corte Costituzionale annullasse  la Legge di stabilità approvata dal Parlamento. Un paradosso per il Governo del Presidente. Il Governo può forse sperare che una deviazione relativamente limitata dal sentiero di avvicinamento del bilancio in pareggio passi inosservata, dato anche che il Fiscal Council ancora non esiste. Ma la sostanza è un’altra: o le regole di bilancio ci sono e vanno rispettate, oppure meglio cambiarle o spostarne apertamente nel tempo l’entrata in vigore e concederci maggiori margini di manovra per il taglio delle tasse.
Smettiamola di parlare di vincoli europei. E se decidiamo di posticipare l’entrata in vigore della legge 243, prevista per il 1 gennaio 2014, almeno smettiamola di dare colpa all’Europa quando siamo stati noi stessi a legarci le mani. Le vie di mezzo, rischiare un contenzioso costituzionale per fare un meno 0.1, hanno solo l’effetto di togliere ogni credibilità alle regole, senza peraltro sostenere l’economia.
Quadro programmatico.
lavoce1

p.s.
con questo post, fatto da un blog (lavoce.info) che di economia ci vive, termina per ora la disamina del DDL che sta arrivando in Parlamento e che va sotto il nome di "legge di stabilità" di cui ho riportato sia le mia impressioni, sia la relazione tecnica, sia gli aspetti oscuri, sia ...... l'inganno che è alla base di tutto ciò: spostare soldi, tanti soldi, dalle nostre tasche (e nemmeno tutte) a quelle delle banche, delle agenzie di rating alla UE e, soprattutto, al fondo salva stati ufficialmente mentre in realtà paghiamo la crescita e, soprattutto, lo sviluppo di paesi come la Germania visto che i titoli nei quali possono essere investiti sono con titoli i cui stati abbiano almeno AA+, quindi in primis proprio la Germania: ci affamiamo, come i greci e gli spagnoli, per finanziare i tedeschi sapendo benissimo che se quei, nostri, soldi poi ci servissero ce li farebbero sputare mille volte finendoci di dissanguare......
 

test velocità

Test ADSL Con il nostro tool potrete misurare subito e gratuitamente la velocità del vostro collegamento internet e ADSL. (c) speedtest-italy.com - Test ADSL

Il Bloggatore