Visualizzazione post con etichetta eurozona. Mostra tutti i post

mercoledì 6 novembre 2019

Fmi: anche i Paesi Ue indebitati considerino “espansioni fiscali temporanee”

Fonte: W.S.I. 6 Novembre 2019, di Alberto Battaglia

La crescita europea è destinata a subire un deciso colpo negativo nel 2019: secondo le ultime stime del Fondo monetario internazionale, pubblicate nel Regional economic outlook, il Pil dell’Eurozona crescerà dell’1,4% nel 2019, quasi un punto in meno rispetto a un anno prima, e ripartirà a ritmo cauto, +1,8%, nel 2020. A soffrire di più il rallentamento saranno le economie più avanzate all’interno del blocco (+1,3% nel 2019, +1,5% nel 2020).
Il timore è che le difficoltà del settore manifatturiero, dovute alle tensioni commerciali, possa trasmettersi anche ai servizi, ha scritto il Fmi.
Al cuore del rallentamento c’è proprio la locomotiva tedesca, il cui Pil è previsto in rallentamento allo 0,5% per l’anno in corso e comunque sotto il punto di crescita nel 2020 (0,8%). Ancora una volta, l’appello del Fmi, in continuità con l’era Lagarde, è di coordinare a livello europeo “una risposta fiscale”, che si presuma debba partire proprio dalla spesa pubblica in Germania – un Paese in cui finanze sono fra le più solide. Ma non solo.
Anche i paesi con deficit e debito elevati, si legge nel report, dovrebbero considerare un “ritmo temporaneamente più lento di consolidamento fiscale o un’espansione temporanea” se si materializzeranno gli scenari negativi. E qui il messaggio potrà essere facilmente fatto proprio anche dal governo italiano, intenzionato a strappare dall’Ue quanta più flessibilità di bilancio sia possibile ottenere.
Sulla crescita dell’Italia il Fondo si era espresso già il mese scorso, portando le stime per il Pil del 2019 da una crescita dello 0,1% a zero; nei due anni successivi le previsioni sono di un progresso dello 0,5 e dello 0,8%.
Sul fronte dell’inflazione il Fmi prevede ancora una notevole distanza fra i livelli dei prezzi ritenuti ottimali dalla Bce, vicini ma al di sotto del 2%. Nel 2019 l’inflazione si fermerebbe all’1,2%, per poi salire nei due anni successivi all’1,4 e all’1,5%: se così fosse, difficilmente le politiche monetarie potrebbero spostarsi in senso restrittivo, come auspicato apertamente da vari banchieri del Nord Europa.

martedì 18 giugno 2019

Berlino, abbiamo un problema – con la crescita

Fonte: W.S.I. 17 Giugno 2019, di Alberto Battaglia

“La Germania è il grande problema economico dell’Europa, ma nessuno, a parte Washington, osa dirlo”: secondo l’economista Michael Ivanovitch, ex senior economist all’Ocse, il rallentamento della locomotiva d’Europa sarebbe una minaccia superiore rispetto alle tensioni commerciali. “Mario Draghi”, ha scritto Ivanovitch in un commento comparso su Cnbc, dovrebbe preoccuparsi piuttosto “del mercantilismo destabilizzante della Germania”.
Un segnale di cambiamento è stato richiesto il mese scorso in occasione di un incontro della Confindustria tedesca, la Bundesverband der Deutschen Industrie. Alla presenza della cancelliera Merkel, le imprese “hanno chiesto politiche economiche e finanziarie efficaci per sostenere le pmi” che anche in Germania producono oltre metà del Pil. A frenare questa parte dell’economia tedesca sono elevate tasse sui redditi societari (31%) “costi energetici elevati, infrastrutture digitali inadeguate, mancanza di connessioni in fibra ottica ad alta velocità”.
Ma il vero punto su cui insiste l’economista, è che finora la Germania non ha mai del tutto abbandonato un politica economica fondata sulla forza delle sue esportazioni.
“La Francia e il resto d’Europa – e, per inciso, anche gli Stati Uniti – avrebbero dovuto aspettarsi che la Germania spingesse la propria economia e comprasse più beni e servizi dai suoi principali partner commerciali”, ha scritto Ivanovich, “con un’eccedenza di bilancio dell’1,7% del Pil, un debito pubblico del 60,9% e un’eccedenza commerciale su beni e servizi dell’8% del Pil, la Germania avrebbe dovuto guidare la ripresa economica europea (e globale) stimolando la spesa interna e aprendo i suoi mercati”.
Sarebbe stata la Germania, pertanto, la forza economica in grado di fare quel deficit di cui spesso si parla in Italia, come sostegno alla domanda interna.
“Ma non succederà. Come sempre, la Francia, il resto dell’Europa e gli Stati Uniti pagheranno il conto del risveglio economico tedesco quando le aziende tedesche aumenteranno le loro vendite sui mercati esterni per sopravvivere”.

lunedì 6 maggio 2019

Economia mondiale batte le stime e smentisce Fmi

Fonte: W.S.I. 6 Maggio 2019, di Alberto Battaglia

I dati preliminari sull’andamento del Pil, nonostante non manchino interpretazioni prudenti, si sono rivelati migliori delle attese in tutte le maggiori aree economiche mondiali. In particolare, i continui tagli alle previsioni sul Pil globale per il 2019, da parte del Fondo monetario internazionale (Fmi), avevano tratto giustificazione da uno stato di salute “precario” per l’economia, sul fronte dell’apertura ai commerci e della produzione manifatturiera.
“Probabilmente non c’è stata sufficiente attenzione alla crescita del reddito delle famiglie, alla bassa disoccupazione e alla forza del settore servizi”, ha commentato il Financial Times ricordando come importanti istituzioni finanziarie come Citigroup abbiano già provveduto a rivedere al rialzo le previsioni per fine anno. Le maggiori preoccupazioni, d’altro canto, restano localizzate sul terreno degli scambi internazionali – che risultano in calo negli scorsi tre mesi rispetto a un anno fa.
Se si escludono casi particolari come quello della Turchia o dell’Iran (la prima colpita dall’elevata inflazione, il secondo dal giro di vite americano sulle esportazioni di petrolio del Paese), le performance di aree come gli Usa o l’Eurozona hanno superato le aspettative per il primo quarto del 2019. Gli Stati Uniti hanno messo a segno un incremento sul trimestre dello 0,8% (per quanto abbiano inciso l’incremento delle scorte e l’andamento delle esportazioni nette); l’Eurozona è cresciuta nello stesso periodo dello 0,4%, con un contributo della ripresa italiana (+0,2%) in qualche modo inatteso.
“Questo decennio sarà probabilmente ricordato per una crescita economica sostenuta”, ha detto al Ft Jagjit Chadha, economista presso il National Institute of Economic and Social Research, “sebbene vi siano chiari rischi derivanti dall’accumulo di debito pubblico e privato, i dati non hanno ancora supportato l’opinione del Fondo monetario internazionale” che avevano tratteggiato “una crescita mondiale estremamente precaria”.

mercoledì 13 marzo 2019

Commerzbank Deutsche Bank: come la Germania aggira il bail-in

Fonte: W.S.I. 13 Marzo 2019, di Alessandra Caparello

Diventa sempre più concreta la fusione tra i due colossi tedeschi Deutsche Bank e Commerzbank. Tante le indiscrezioni di stampa, da quelle del Welt am Sonntag a quelle di Reuters, secondo cui i colloqui starebbero andando avanti  da un po’ di tempo e starebbero diventando seri.
Deutsche Bank, prima banca tedesca, è in crisi da anni e solo nel 2017 ha registrato una perdita da mezzo miliardo. Per salvare l’istituto di Francoforte la soluzione messa in campo dal governo di Angela Merkel è la fusione con una banca più in salute, Commerzbank per l’appunto.
Un funzionario vicino al governo tedesco ha affermato che il ministro delle finanze Olaf Scholz e l’Spd, il partito socialdemocratico, stanno lavorando attivamente all’operazione, ma anche i conservatori guidati da Merkel avrebbero accettato l’idea della fusione. Il nodo principale pare che riguardi il processo di implementazione.
La fusione ha grosse implicazioni in EuropaMa la fusione è un progetto che ha implicazioni non solo tedesche ma anche europee, visto che porterebbe alla nascita del secondo polo finanziario dell’Eurozona dietro Bnp Paribas. Si tratterebbe di un colosso con circa 2.000 miliardi di euro di asset, 845 miliardi di euro di depositi, oltre 2.500 filiali e 141.000 addetti. Di contro si parla di 30mila posti di lavoro che andranno persi in Deutsche Bank.
Come ci sarà la fusione ancora non è dato saperlo ma quello che balza subito agli occhi è che a pagare il conto non saranno i risparmiatori tedeschi, visto che Berlino non userà le regole del bail-in come successo peraltro con la NordLb.
Ancora una volta la Germania che ha tanto spinto per attuare le norme sul salvataggio delle banche in Ue, le aggirerà e come scrive MilanoFinanza  la Commissione Ue, dopo aver fatto le pulci all’Italia, dovrà dare l’ok alla maxi-fusione con denaro pubblico dopo lo stop al sostegno a piccole banche da parte del Fitd finanziato con soldi privati

martedì 19 febbraio 2019

Germania, surplus commerciale record dà ragione a Trump

Fonte: W.S.I. 19 Febbraio 2019, di Daniele Chicca
Per il terzo anno consecutivo, il surplus commerciale della Germania è risultato il più ampio al mondo. Le cifre pubblicate in giornata e relative all’anno 2018 non fanno che dare ragione a Donald Trump quando accusa le autorità tedesche di pratiche commerciali ai limiti della legalità.
Il presidente Usa e il gruppo dei politici e cittadini euroscettici accusa la Germania, prima potenza economica d’Europa, di approfittare di un euro debole per potenziare l’export. Il surplus commerciale tedesco costringerà ora i funzionari europei a giocare sulla difensiva nei colloqui con gli Stati Uniti sui dazi.
Con ogni probabilità i dati pubblicati dall’IFO finiranno per alimentare le critiche che da tempo vengono mosse alle politiche fiscali della Cancelliera Angela Merkel. Il surplus delle partite correnti, che comprende i flussi di beni, servizi e investimenti nel paese, è stato pari a 294 miliardi di dollari.
Al secondo posto dietro alla Germania si piazza il Giappone, con una cifra ben inferiore ($173 miliardi). La Russia è terza con un surplus pari a $116 miliardi. In rapporto al Pil, il surplus tedesco si è ridotto per il terzo anno di fila, al 7,4% dal 7,9%.
Germania, con i dazi calo dell’export in Usa del 50%L’avanzo commerciale tedesco non fa infatti altro che confermare le disparità non solo con le altre economie del mondo ma anche con i partner commerciali interno della stessa area euro. Sono le disparità che l’amministrazione Trump contesta e che hanno spinto il governo americano a intraprendere misure che possono compromettere l’esistenza dell’Organizzazione Mondiale del Commercio (WTO).
E che ora l’inquilino della Casa Bianca potrà usare come arma, come giustificazione del suo operato per azzerare e rivedere le norme che regolano gli scambi commerciali. I dati giungono in un momento non ideale per i negoziatori europei, impegnati a scongiurare l’imposizione di dazi Usa sulle auto importate dal Vecchio Continente.
I due blocchi stanno infatti trattando per provare a stringere un nuovo patto commerciale. Sui mercati l’effetto è stato quello di un indebolimento dell’euro. I timori di una serie di dazi sulle auto europee pesano sulla moneta unica, che sul Forex scivola ai minimi di seduta nella fascia 1,1280/70 dollari.
Trump potrebbe imporre dazi sulle vetture importate dall’Ue. In un primo momento la misura avrebbe un impatto negativo soprattutto sulla Germania. Secondo i calcoli del think tank tedesco IFO, un dazio del 25% potrebbe implicare un calo del 50% delle esportazioni negli Stati Uniti.
Euro penalizzato da dati bilancia commerciale EurozonaA pesare sull’euro sono anche i dati sorprendentemente negativi sulla domanda mondiale di euro a dicembre dell’anno scorso. L’avanzo delle partite correnti si è ridotto ulteriormente e più delle previsioni nell’ultimo mese dell’anno. Il dato si è attestato a 16,2 miliardi di euro dai 22,6 miliardi di novembre (cifra ritoccata al rialzo).
Il consensus era per un surplus di €21,4 miliardi di euro a dicembre, pertanto il risultato è scoraggiante per i mercati. L’avanzo complessivo nel 2018 è stato di 343 miliardi in area euro, un valore inferiore rispetto ai 362 miliardi dell’anno precedente. E che equivale al 3% del Pil della regione.

martedì 15 gennaio 2019

Germania: estrema destra rompe tabù e minaccia la Dexit

Fonte: W.S.I. 15 gennaio 2019, di Alessandra Caparello

L’estrema destra populista tedesca, AfD (Alternative für Deutschland) rompe un tabù e minaccia l’uscita della Germania dall’euro se Bruxelles non accetterà un pacchetto di riforme shock che prevede tra le altre cose l’eliminazione del parlamento europeo.
Mentre il parlamento britannico si prepara al voto cruciale sulla Brexit oggi, l’estrema destra della Germania lancia la Dexit, Deutschland exit. Nel corso di un congresso tenutosi  a Riesa in Sassonia, i delegati del partito hanno votato un manifesto elettorale per le europee 2019 che prevede di fare campagna per il divorzio tra Berlino e la Ue solo “come ultima risorsa” se Bruxelles non esegue riforme fondamentali “in tempi adeguati”. E la prima volta nella storia tedesca del dopoguerra che un partito politico ha osato suggerire di far saltare in aria l’adesione della nazione all’UE.
Il manifesto di AfD prevede alcuni punti di rottura tra cui quello più eclatante l’abolizione del Parlamento europeo, indicato come un organismo di 751 membri privilegiati che si intromette nel potere legislativo, competenza esclusiva degli stati membri. La destra tedesca però non mette in discussione né la valuta unica né il disegno di integrazione economica che la sostiene. Joerg Meuthen, unico deputato Afd attualmente presente al Bundestag, “uscire dalla Ue non è lo scopo dell’Afd”.
Ma diciamo: è l’ultima opzione. Se le nostre fondamentali proposte di riforma non dovessero essere realizzate in un periodo di tempo ragionevole, allora consideriamo l’uscita della Germania dalla Ue come un’opzione necessaria”.
Fortemente critico il leader del Ppe, Manfred Weber:
Alternative fuer Deutschland ha rivelato la sua vera identità, è il partito della brexit tedesca ed è a tutti chiaro quanto caos e instabilità siano provocati dall’uscita di Londra dall’Ue, soprattutto alla Gran Bretagna. Chi non vuole questo caos e questa instabilità non deve votarli.

lunedì 14 gennaio 2019

Eurozona, aumenta paura recessione in Italia e Germania

Fonte: W.S.I. 14 gennaio 2019, di Daniele Chicca

In Eurozona aumentano i timori di una recessione dopo che gli ultimi dati macro hanno evidenziato una contrazione inaspettatamente accentuata della produzione industriale. L’indice relativo è sceso dell’’1,7% a novembre su base mensile, a fronte di un calo dell’’1,5% previsto dagli analisti.
La rilevazione di ottobre è stata rivista leggermente al ribasso a +0,1% dal +0,2% inizialmente comunicato. La variazione su base annua è risultata negativa del 3,3%, contro un consensus del -2,1%. La rilevazione di ottobre indicava invece un rialzo dell’’1,2%.
I numeri aumentano le possibilità che Italia e Germania abbiano attraversato una fase di recessione tecnica – ossia due trimestri consecutivi di contrazione dell’attività economica – a fine 2018. Sia Berlino sia Roma hanno subito cali del Pil nel terzo trimestre (dello 0,2% e dello 0,1% rispettivamente), pertanto si trovano già a metà dell’opera.
ING: “Bagno di realtà crudele per gli economisti”Bert Colijn, senior economist per l’area euro presso la banca olandese ING, ha la sensazione che alcune delle principali economie della regione possano presto effettivamente sprofondare in recessione. Il calo della produzione industriale sotterra definitivamente le speranze di vedere una ripresa a fine anno.
“I timori di una recessione tecnica nelle economie principali dell’area euro stanno crescendo, facendo fare un bagno di realtà crudele agli economisti“.
Il rallentamento del terzo trimestre è evidente, ma dopo il magro +0,2% di espansione dell’attività si sperava in una ripresa nell’ultimo quarto dell’anno. Le ultime rilevazioni macro dimostrano che è altamente improbabile che questo avvenga.
Quasi tutti gli ultimi sondaggi macro del quarto trimestre sono stati deludenti e i dati sulla produzione confermano questo trend poco incoraggiante per l’economia dell’Eurozona. Non è solo produzione industriale a preoccupare e l’unico spiraglio di luce sembra venire dai consumi, che potrebbero essere stati migliori delle attese.
La paura di una recessione dopo la pubblicazione dei dati macro odierni deprime il sentiment di mercato. Le Borse europee accelerano in rosso dopo i dati deludenti sulla produzione industriale in area euro che alimentano i timori di una recessione nel continente. Il paniere inglese FTSE 100 perde 66 punti (quasi l’1%) mentre il listino italiano FTSE MIB lascia sul campo l’1,25% e il DAX tedesco lo 0,75%

lunedì 26 novembre 2018

Eurozona, con l’austerity ci rimettono i Paesi in difficoltà. Altro che Unione monetaria

Fonte: Il Fatto Quotidiano  Economia & Lobby | 26 novembre 2018 
di Riccardo Realfonzo (è professore ordinario all’Università del Sannio, direttore di economiaepolitica.it e coordinatore della Consulta economica FIOM-CGIL)

Presento di seguito, con alcune note esplicative, le slides della mia conferenza tenuta al convegno dell’associazione Asimmetrie Euro, mercati, democrazia 2018, svoltosi a Montesilvano l’11 novembre 2018.
1. La crisi dell’eurozona
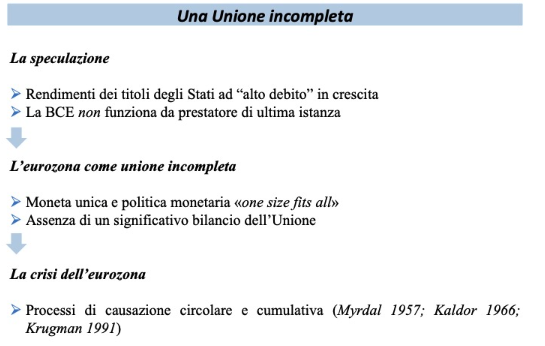
L’Unione monetaria europea si presenta oggi come un’unione incompleta. Abbiamo una moneta unica, ma non una banca centrale che funzioni da prestatore di ultima istanza (garantendo sempre l’acquisto di titoli del debito pubblico e quindi assicurando l’impossibilità del default degli Stati dell’Unione). Inoltre, non abbiamo un bilancio significativo dell’Unione, né una politica fiscale unitaria e dotata di strumenti di debito dell’Unione (es: eurobond) e di meccanismi redistributivi che riparino i Paesi aderenti dagli shock che li colpiscono in modo asimmetrico. Si tratta di scelte politiche che hanno avuto come conseguenza la forte dinamica degli spread tra i rendimenti dei titoli del debito pubblico e che hanno accentuato i processi spontanei di divergenza che portano lo sviluppo a concentrarsi in alcune aree di Europa.

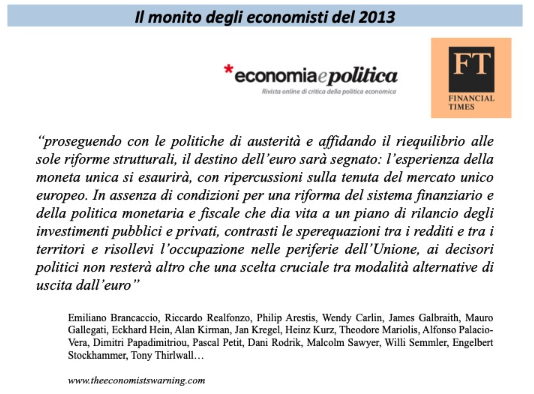
Gli squilibri interni all’Eurozona risultano sempre più gravi, e la preoccupante previsione formulata dal “monito degli economisti” (pubblicato nel 2013 dal Financial Times e da economiaepolitica.it) risulta sempre più attuale.

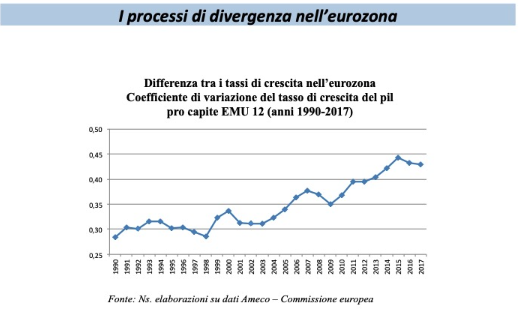
L’impetuosa dinamica dei processi di divergenza in Europa, che rende i Paesi sempre più diversi tra loro e conferma che l’Unione monetaria non costituisce un’area valutaria ottimale (nella quale i benefici dell’adesione alla moneta unica superano i costi), risultano confermati dall’osservazione della dinamica del coefficiente di variazione del tasso di crescita del Pil pro capite: i Paesi crescono a ritmi che divergono sempre più.

2. Gli effetti dell’austerità
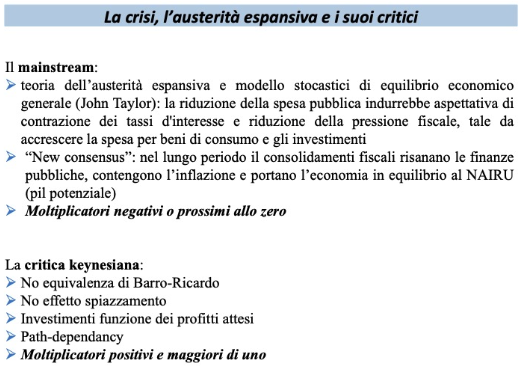
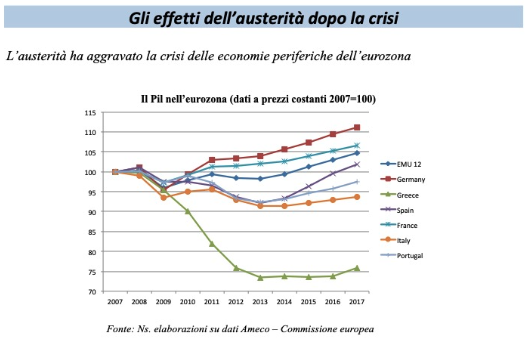
Dopo la crisi scoppiata tra le fine del 2007 e il 2008, i Paesi europei che al momento dell’unificazione avevano fondamentali di finanza pubblica più deboli e condizioni di ritardo competitivo sono stati costretti dai Trattati a praticare severe politiche di austerità, tagliando la spesa pubblica e aumentando la pressione fiscale (consolidamenti fiscali). Secondo la letteratura più liberista e la stessa Commissione europea, queste politiche di austerità potevano risultare espansive. Si riteneva, infatti, che gli aumenti della spesa pubblica sul Pil (il cosiddetto moltiplicatore della politica fiscale) fossero negativi (o comunque prossimi allo zero). Pertanto, i tagli della spesa avrebbero aumentato la crescita (o comunque non l’avrebbero frenata). Questa teoria dell’”austerità espansiva” è stata subito criticata dagli economisti keynesiani, anche in numerosi lavori pubblicati da economiaepolitica.it. Secondo gli economisti keynesiani il moltiplicatore è positivo e maggiore di uno. Pertanto, le politiche di austerità non possono che avere un impatto fortemente recessivo.

Effettivamente, le politiche di austerità hanno determinato effetti recessivi intensi nei Paesi che le hanno praticate, come si osserva ponendo pari a 100 il valore del Pil di tutti i Paesi nel 2007. La divergenza esplode. L’Italia è ancora lontana dal recuperare il valore della ricchezza prodotta annualmente nel 2007, mentre di contro la Germania è cresciuta negli ultimi dieci anni di circa il 12%.

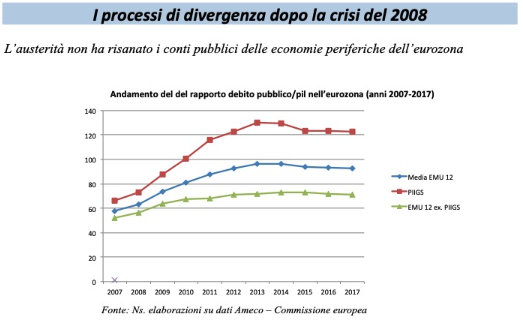
Le politiche di austerità non sono nemmeno riuscite nell’intento principale che si erano poste: risanare le finanze pubbliche, come si osserva guardando al dato relativo ai Piigs (Portogallo, Italia, Irlanda, Grecia, Spagna). La riduzione del Pil conseguente all’austerità, anche a causa della riduzione della raccolta fiscale, ha peggiorato ampiamente il rapporto debito/Pil.

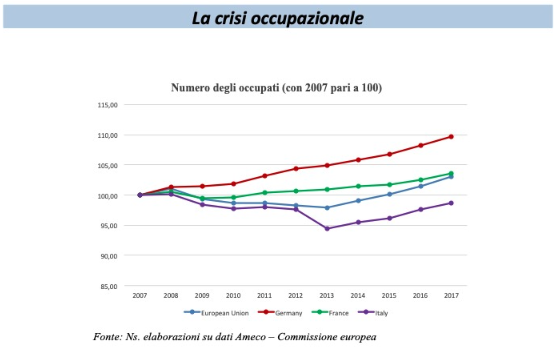
La dinamica dei processi di divergenza e le conseguenze delle politiche di austerità si possono apprezzare anche sul piano occupazionale. In Italia l’occupazione non è ancora tornata al livello del 2007 (nonostante il forte peggioramento della qualità dell’occupazione e la ben maggiore possibilità di ricorrere a contratti di lavoro a termine), mentre contemporaneamente in Germania il numero complessivo di occupati è cresciuto quasi del 10%.

Continua su economiaepolitica.it

sabato 13 ottobre 2018

Spread? No, la vera paura è l’Italexit: lo dicono i CDS

Fonte: W.S.I. 12 ottobre 2018, di Alessandra Caparello

Non lo spread che viaggia sui 300 punti base e anche oltre, ma la peggior paura dei mercati è l’Italexit, ossia la possibile uscita dell’Italia dalla moneta unica. Una paura che emerge dalle quotazioni dei Cds, i credit default swap, come calcola Calypso, società specializzata in questo settore speciale di derivati.
Attualmente i prezzi dei CDS – contratti per assicurarsi contro un eventuale default del debito – segnano una bassa probabilità per l’ipotesi di insolvenza delle finanze pubbliche italiane, mentre aumenta del doppio nel caso dell’ipotesi che il paese torni alla lira: si va da un 14,2% al 23,8 per cento. Ciò a riprova che le rassicurazioni del governo nelle scorse settimane non sono bastate a convincere gli investitori e rassicurarli.
La percentuale del 23,8% è calcolata in base a un’ipotesi di svalutazione della lira del 30% e a una correlazione con il default creditizio del 50%.
Lo rende noto Il Sole 24 Ore, riportando i dati della società Calipso (vedi grafico sotto).
“I mercati non sono Nostradamus. Spesso sbagliano le previsioni, ma il problema non cambia: attualmente questa è la loro percezione e giusta o sbagliata che sia su questa percezione gli investitori basano le loro scelte”.
Intanto ieri anche il quotidiano britannico liberal conservatore The Telegraph ha affermato che la situazione politico-finanziaria dell’Italia sarebbe sull’orlo di una “spirale catastrofica”. I problemi citati sono diversi, a partire dallo scontro in atto con la Commissione europea sulla Legge di bilancio italiana e il deficit per il 2019.
Secondo i commentatori del giornale la situazione potrebbe precipitare, fino a innescare l’uscita dell’Italia, la terza potenza economica d’Eurozona, dal blocco della moneta unica.

mercoledì 30 maggio 2018

Mercati e Costituzione: chi vince?

Tema caldo e pregnante, vista l'attualità italiana. Prendo spunto, SOLO SPUNTO SIA CHIARO, dall'intervista di Barbara Spinelli sul Fatto cartaceo di oggi, 30/5/2018, di Barbara Spinelli, europarlamentare con la lista 'Altra europa con Tsipras', dove affronta molti temi e, in dissonanza dal comune sentire dei sinistr(oidi) italici dice in chiaroquel che molti non vogliono che venga detto. L'articolo è a riproduzione riservata quindi NON lo posso riprodurre né per singole cose né per intero, mi spiace; ma i temi si (quindi vi dovrete fidare del sottoscritto o comprare il giornale e leggervelo):
  1. Questione Savona. Quella dell'uscita dall'euro è una FAKE-NEWS perchè da nessuna parte nei programmi dei due vincitori delle elezioni c'è scritto che si debba uscire dall'euro e dalla ue... nè tantomeno lo sostiene il Prof. Savona che è, solo, reo di aver detto in chiaro quello che nei circoli della Commissione, in quelli dei partiti tedeschi, e nelle varie banche centrali da decenni se ne discute.. ossia che il problema euro e commissione autocratica sono lontani anni luce dalla realtà che tutti viviamo nei singoli paesi. Anche Paolo Baffi lo sostenne e fu nemo profeta in patria!!! In realtà è l'establishment europeo, e la Germania, a NON volere Savona e a far pressioni contro la sua persenza nel Ministero dell'economia proprio perchè, in quanto economista di lunga corso, ha messo in chiaro quelle che sono le pecche e le magagne della costruzione europea, per tacere dei limiti (non ultimo quello della trazione franco-tedesca come palsticamente dimostrato oggi dove Macron e Merkel, non la UE, hanno detto NO, dettando la linea agli altri Stati, ai dazi di Trump) sul versante delle disfunzioni dell'eurozona per tacere dell'architettura e dei parametri che vanno cambiati se nno vogliamo morire di Europa; le conseguenza gravissime di questa miopia sono sotto gli occhi di tutti, ossia l'aumento esponenziale dell'euroscetticismo e non soo nelle colonie, meglio note come PIIGS, ma nel cuore stesso del reich finanziario.. ossia in Germania. Lo Statuto della BCE, banca privata, non prevede il sostegno alle politiche occupazionali e lla domanda ma solo la stabilità dei prezzi: Savona ha ragione!!!
  2. Questione mercati. Esiste un doppio voto? Si che c'è e quello che conta è quello dei mercati: un perenne plebiscito che giudica, senz'alcuna responsabilità democratica, nè elettorale, l'operato dei governi solo sulla base del proprio tornaconto cui fa da cane da guardia il liberismo imperante nell'Eurozona; hai voglia a votare ma alla fine se i mercati, e la struttura europea, dicono NO nno ci sono santi: devi piegarti; con la Grecia ne abbiamo avuto un plastico esempio dove mentre la troika teneva in ostaggio un intero paese i mercati lo hanno fatto a pezzi, distrutto prendendosi tutto; è molto più facile dire cosa è ancora di proprietà dei greci che dire il suo esatto contrario...
  3. Questione Italia. Non basta votare. come abbiamo visto, pur di non rispettare il mandato dell'elettorato italiano, ci si è inventato di tutto: anche le fake-news; tutto quel che c'è è una bozza di accordo fra 5S e Lega nella quale si contemperava un possibile scenario di uscita dall'euro, non dall'eurozona, come piano B se quello A nno dovesse funzionare. Quella bozza è stata superata e il piano B è stato abbandonato: ma tanto è bastato affinchè partisse il fuoco incrociato dei mercati da un lato e dei sodali 'interni' dall'altro....con la conseguenza che il Governo non si può fare perchè mamma Europa e papà mercato non vogliono! Soprattutto se alla guida del Ministero dell'economia c'è un professore, e anche banchiere e politico, come Savona che con quest materie ci va anozze: sono pane quotidiano per chi ha partecipato alla stesura del Trattato di Lisbona!!! E di cui ne hanno una paura bau chi ha da temere dal voto dei singoli paesi. Poi se a tutto ciò aggiungiamo che: a) siamo 'i meridionali dell'eurozona (dice nulla la parola meridionali in questo paese?)'; b) siamo il mercato di sbocco e terra di conquista per le economie straniere (il surplus teutonico che da 5 anni si verifica lo si deve in buona parte alle esportazione verso i piigs) deel nord dell'europa; c) abbiamo u ceto dirigente da paese dei campanelli e uno industriale che si è trasformato in 'prenditore se non rentier' delo Stato che usa come un bancomat!!

.. e tutto quanto sopra solo per gradire. Che si voti o meno non dimentichiamolo: quel che il Commissario Oettinger ha detto non è STATA SOLO UNA BOUTADE ma è stato esattamente QUEL CHE PENSANO, E NNO DICONO, IN GERMANIA E NELLE AGENZIE DI RATING: UN PASTICO ESEMPIO è LA NOTA DI OGGI, PER CHI SCRIVE, di BLOOMBERG dove, con altri toni, si dice del nostro paese, e del suo voto, la stessa cosa detta dall'improvvido, quanto arrogante, Commissario UE.

martedì 27 marzo 2018

Italia bomba a orologeria, troppo grande per essere salvata

Fonte: W.S.I. 27 marzo 2018, di Livia Liberatore 
Una guerra commerciale, una recessione economica globale e l’Italia. Sono queste le tre fonti potenziali di instabilità della zona euro, secondo Wolfgang Munchau, editorialista del Financial Times. L’Italia è la più prevedibile. Dal periodo successivo alla crisi finanziaria l’Italia ha un’unica ricetta possibile: restrizioni fiscali e riforme economiche permanenti per garantire la sostenibilità del debito. Ma, nota l’editorialista, i due partiti vincitori nelle recenti elezioni politiche, il Movimento 5 Stelle e la Lega, hanno sostenuto tutto il contrario.
Il primo momento critico sarà il bilancio del 2019, che dovrà essere approvato entro questo autunno. I partiti populisti rappresentano circa il 60% dei parlamentari e senatori italiani. La loro priorità non sarà quella di seguire le regole fiscali dell’Unione europea: la maggioranza del parlamento non sembra avere intenzione di approvare un budget di austerità. “Quindi perché i mercati finanziari sono così calmi?” si chiede Munchau.
La tranquillità dei mercati sull’Italia è dovuta a due errori di valutazione, che l’editorialista del Ft smentisce. Il presidente della Banca centrale europea non verrà in aiuto di uno Stato membro che si oppone in modo deliberato alle regole fiscali. E l’establishment italiano non riuscirà a tenere lontani gli estremisti dal potere: il voto per Lega e M5S è “la prevedibile risposta a due decenni di politica economica che non è riuscita a creare posti di lavoro per i giovani“. Nessun Paese può mantenere uno spirito europeista in presenza di una calamità economica permanente come questa, spiega Munchau.
Le proposte economiche avanzate dai due partiti vincitori, come quella del reddito di cittadinanza, sono incoerenti con l’adesione alle regole fiscali dell’Ue. “L’Italia è troppo grande per essere salvata e troppo grande per fallire”, si legge nel commento. L’eurozona non ha strumenti per affrontare con efficacia la crisi di un grande Paese. Soltanto l’istituzione di una singola risorsa sicura come supporto per i mercati finanziari e di uno strumento di finanziamento per creare capacità di risanamento economico per gli Stati in difficoltà della zona euro potrebbe avere qualche effetto. Ma, secondo Munchau, siamo ancora lontani da questa prospettiva.

giovedì 15 febbraio 2018

Alert debito: Italia paese più rischioso nell’eurozona dopo la Grecia

Fonte: WSI 15 febbraio 2018, di Alessandra Caparello

ROMA (WSI) – Il debito pubblico italiano è il secondo più rischioso tra quelli dei paesi dell’eurozona dietro la Grecia, superando il Portogallo.
Lo rende noto l’ultimo rapporto sulla sostenibilità dei debiti pubblici degli Stati Ue della Commissione Ue in cui ha sottolineato che quello italiano resta vicino ai picchi e per questo resta esposto a rischi sfavorevoli.  Per Bruxelles nessun Paese rischia stress di bilancio nel breve termine, fatta eccezione per Italia, Spagna, Francia, Portogallo e Belgio per cui la Commissione Ue vede alti rischi per la sostenibilità a medio termine su tutti e due gli indicatori utilizzati per valutare il rischio.
“In questi cinque Paesi c’è bisogno di un aggiustamento significativo di bilancio per assicurare la sostenibilità a medio termine raggiungendo il target del debito al 60% nel 2032″.
Una doccia fredda per il nostro paese nel momento in cui Bankitalia aggiorna sull’importo del debito arrivato a pesare in un anno ben 36,6 miliardi di euro in più. A fine 2017 il debito pubblico italiano ammontava a 2.256,1 miliardi di euro contro i 2.219,5 del dicembre 2016, i 2.173 di fine 2015 e i 2.137 di fine 2014. E in uno scenario in cui la Bce rialzasse i tassi del 100%, entro il 2028 il debito aumenterebbe di 9 punti percentuali.
Secondo alcuni economisti a pesare potrebbe essere l’incertezza politica, sebbene vada rilevato come guardando alla situazione politica confusa venutasi a creare in Germania, oltre al controverso risultato elettorale in Spagna, i mercati abbiamo spesso snobbato gli incerti scenari politici prodotti dal voto. Nell’eurozona il profilo di rischio più alto resta quello sul debito pubblico della Grecia con il tasso sul decennale al 4,33%, al secondo posto sale l’Italia con tassi del 2,085%, al terzo scende il Portogallo al 2,075%

giovedì 13 aprile 2017

Moneta fiscale, una proposta che può farci uscire dalla crisi dell’Eurozona

di | 13 aprile 2017  Il Fatto Quotidiano

Lo Stato può creare moneta? Certamente sì. L’economia può crescere solo se c’è moneta: la Cina, per esempio, è cresciuta molto rapidamente non per i soldi raccolti con le tasse o per i prestiti esteri, ma creando moneta ex novo. La domanda infatti traina l’offerta (e non viceversa, come insegna J. M. Keynes). Una società con carenza di moneta fa la fine del Giappone, fermo da tre decenni. Anche l’Eurozona è in deflazione ormai da un decennio perché l’euro è strutturalmente una moneta deflazionistica, perché la Bce presta enormi quantità di denaro solo alle banche, e perché le banche investono nella finanza e non nell’economia reale. Le banche non prestano denaro perché hanno troppi crediti in sofferenza; e le aziende non riescono a restituire i debiti perché manca la domanda e le banche non danno più respiro.
Per uscire dalla trappola della liquidità occorre quindi immettere nuova liquidità nell’economia reale. Siccome però l’euro non circola, occorre creare una moneta alternativa valida: la moneta fiscale.
In Italia la principale e la più strutturata proposta di moneta alternativa – che sta dando origine ad altre varianti, come quella comparsa sul blog di Beppe Grillo e presentata in bozza dal prof. Gennaro Zezza – è certamente quella promossa da Micromega e dal compianto Luciano Gallino, uno dei più stimati sociologi italiani. Questa proposta si basa sull’emissione di notevoli quantità di moneta fiscale da parte dello Stato senza però creare debito, ovvero senza fuoriuscire dai Trattati dell’Eurozona. L’obiettivo è di attuare manovre espansive senza provocare nuove drammatiche crisi alla gente.
A differenza di quanto ha scritto su Il Fatto Quotidiano il 5 aprile scorso Fabio Scacciavillani, la moneta alternativa che proponiamo non è però una vera e propria moneta; ovviamente questa è infatti proibita a causa del monopolio della Bce sull’euro e sulla moneta legale: questo lo sanno tutti. La moneta fiscale che abbiamo studiato è invece un titolo di Stato che può fungere perfettamente come moneta.
.............................. Il resto sul Fatto Quotidiano

domenica 8 febbraio 2015

Grecia e Germania: nervi scoperti e memoria corta

di dal Fatto Quotidiano del 5 febbraio 2015
A Yanis Varoufakis piace la storia. Ormai pare scontato, considerato che il ministro delle Finanze greco continua da giorni a fare riferimento ad eventi del Novecento per provare a far capire meglio quale sia la situazione della Grecia e cosa si dovrebbe fare per trovare una soluzione comune, veloce e indolore (per loro). Purtroppo, dall’altra parte, ha degli interlocutori che non dimostrano di essere esattamente sulla stessa lunghezza d’onda, e di credito, del responsabile economico del nuovo governo Tsipras: tra il presidente della Bundesbank e il ministro delle Finanze tedesco, i “no” alle ipotesi di rinegoziazione del debito e degli accordi e scadenze che legano la Grecia alla troika si sono fatti sentire con puntualità mitteleuropea. Weidmann e Schäuble non fanno sconti, e c’era da aspettarselo.
Nonostante il tempo incalzi, le dichiarazioni e le conferenze stampa che seguono il tour di Varoufakis e Tsipras in giro per l’Europa per capire nell’immediato quali siano gli amici e quali i nemici lasciano il dibattito, almeno per il momento, sul piano delle schermaglie verbali. Varoufakis, tuttavia, proprio oggi pare aver messo a segno un colpo da 100 punti: il ministro ha dichiarato, infatti, che “la Germania sa bene che cosa può succedere quando si scoraggia troppo a lungo una nazione orgogliosa e la si espone a trattative e preoccupazioni di una crisi del debito deflattiva, senza luce alla fine del tunnel: questa nazione prima o poi fermenta”. Il riferimento a Weimar e all’ascesa del nazionalsocialismo è chiaro, e sia a Francoforte che a Berlino siamo abbastanza sicuri che sia stato capito e recepito.
Le circostanze storiche (non guardiamo solo all’economia) erano profondamente diverse, ed è abbastanza improbabile che ad Atene accada qualcosa del genere. Non è di poca importanza però, paradossalmente, il fatto che la situazione attuale abbia invertito i ruoli che Grecia e Germania hanno avuto nel secolo scorso quando (già) si parlava di debiti, saldi e restituzioni. I due Paesi si sono scontrati in due occasioni su questi temi: nel 1953, quando il London Debt Agreement (“accordo sul debito di Londra”, ndr) riformulò le condizioni di rimborso dei debiti accumulati dalla Germania dal 1919 al 1945 – perlopiù verso le potenze occidentali vincitrici – regalando ai tedeschi uno sconto approssimativamente del 50% sul totale da restituire; nel 1990, quando il rimanente debito tedesco, invece di essere saldato definitivamente come previsto dagli accordi di Londra, praticamente si dissolse nel nulla per favorire la ricostruzione di uno Stato unificato da soli pochi mesi. La Germania, nonostante ciò, dal 1991 pagò a rate obbligazioni per un valore di 239,4 milioni di marchi tedeschi, le uniche rimaste in piedi secondo i termini del trattato di Londra, e cominciò a stipulare accordi bilaterali nei confronti di alcuni Paesi – in particolare nei confronti di quelli che avevano fatto parte del blocco sovietico e che, di conseguenza, erano stati ignorati dagli accordi del 1953 – a titolo di rimborso e compensazione. La Grecia, in entrambi i casi, si oppose agli sconti ai tedeschi, pur rimanendo inascoltata dagli alleati in nome del perseguimento di un bene superiore: la riabilitazione della Germania e il suo protagonismo nella realizzazione del progetto europeo.
Sebbene, da un lato, la Grecia possa apparire al centro di uno dei più classici contrappassi danteschi, allo stesso tempo va detto che i tedeschi non sembrano avere una memoria particolarmente lunga e allenata. Il problema del debito greco e la sua soluzione fanno parte di quella che è stata la storia della Germania stessa. Possibile che a nessuno, dalle parti di Berlino, venga in mente di dare un’occhiata alle proprie spalle e cercare di arrivare a una soluzione più morbida e condivisa, invece che continuare a “essere d’accordo sull’essere in disaccordo” (cit. Schäuble oggi, durante la conferenza stampa con Varoufakis) con gli ellenici? Anche in questo caso ci sarebbe un risultato più grande all’orizzonte: la permanenza della Grecia nell’eurozona, e ancor di più nell’Unione, non è certamente cosa da poco.
p.s.
se l'articolista ha ragione, e credo che sia nel giusto, il futuro della UE liberista (non del sogno europeo) è nelle mani non di chi deve restituire soldi ma dei suoi creditori.... temo, però, che finchè non vedranno aumentare l'onda della protesta agli altri paesi europei che si trovano nelle stesse condizioni de greci o, per dirla meglio, finchè in Spagna non vincerà Podemos e in Francia Lepen a Berlino continueranno a fare orecchie da mercante e a tenere l'attenzione fissa sui conti e sui profitti: una cosa da ragioniere non certo da prima economia del vecchio mondo..... d'altronde da bravi liberisti quali sono non possono fare altrimenti visto che la situazione li favorisce ancora.

martedì 6 gennaio 2015

Eurozona: perché nel 2015 il ‘Grexit’ non fa più paura?

Fonte: Il Fatto Quotidiano del 4 gennaio 2015 a firma di Loretta Napoleoni
Nel 2015 il Grexit, l’uscita della Grecia dall’Euro, non fa più paura a nessuno, perche? La risposta è semplice: la composizione del debito greco è cambiata radicalmente. Ed infatti, a metà del 2014 soltanto il 16 per cento era nelle mani del settore privato, mentre il resto del debito lo detenevano governi ed organizzazioni sovranazionali, tra cui la Banca Centrale Europea ed il Fondo Monetario. Ecco svelato il motivo per cui ai mercati importa poco se alla fine di gennaio la probabile vittoria di Syriza riaccenderà il dibattito parlamentare sull’uscita dell’Euro ma anche una possibile vittoria del fronte euroscettico; anche se tutto ciò avvenisse le conseguenze per l’eurozona sarebbero minime.
Nessuna banca, fondo d’investimento o finanziaria tedesca o francese si troverebbe in serie difficoltà, chi aveva in portafoglio il debito greco ha infatti avuto negli ultimi cinque anni tutto il tempo di sbarazzarsene rivendendolo, grazie all’intermediazione dell’Unione Europea, a governi, istituzioni sovranazionali o a spregiudicati speculatori. In altre parole, le conseguenze peggiori del Grexit per i mercati finanziari sono state rimosse ed il prezzo è stato la contrazione dell’economia greca, che in cinque anni si è ridotta di circa un quarto. I greci hanno pagato e continuano a pagare per gli errori commessi dai loro politici su consiglio dell’alta finanza e con il beneplacido dell’Unione.
Oggigiorno i mercati sono più interessati al Qe (quantitative easing) di Mario Draghi, e cioè la promessa di sottoscrivere direttamente, non attraverso l’intermediazione delle banche, il debito pubblico dei singoli stati membri stampando carta moneta. Una politica che nel 2010, quando la si poteva usare per salvare la Grecia, appariva inconcepibile ma che oggi, a cinque anni di distanza, rappresenta l’ultima speranza per evitare la deflazione dell’intero continente. Difficile evitare questa piaga economica dal momento che tutti gli indicatori puntano in questa direzione, incluso quello rappresentato dal prezzo del petrolio che continua a scendere. Anche se dovremo aspettare la prossima settimana per avere la conferma che la riduzione dei costi energetici ha spinto il tasso d’inflazione di Eurolandia sotto zero, tutti sanno che l’inflazione in Europa è un fenomeno del passato.
Se davvero il tasso d’inflazione scende sotto zero, le rassicurazioni verbali di Mario Draghi non basteranno più a calmare il mercati, la Bce dovrà finalmente intervenire e seguire l’esempio della Riserva Federale, che ha iniziato il Qe all’indomani del crollo della Lehman Brothers, specialmente tenendo presente che il 2015 inizia con un’attività economica nell’Eurozona più bassa che all’inizio del 2008.
Ed ecco le previsioni per il 2015: crescita dell’Eurozona ancora anemica, probabilmente anche negativa, nonostante Draghi darà fondo alle presse, il Qe arriva infatti tardi, troppo tardi per trainare l’economia europea fuori della deflazione; possibile uscita della Grecia dall’Eurozona il cui impatto sui mercati mondali verrà attutito e forse anche neutralizzato dal Qe della Bce; ulteriore contrazione dell’economia greca quale conseguenza immediata dell’uscita dall’Euro, ma con ripresa a partire dal 2016; caduta del tasso di cambio dell’euro ed aumento di quello del dollaro, che a detta di Bloomberg chiuderà il 2015 a $1.18 contro la moneta unica europea; aumento della disoccupazione, specialmente di quella giovanile, in Europa e riduzione di questa negli Stati Uniti; ripresa dell’economia americana, che nel 2015 tenterà di alzare i tassi d’interesse.
Il vecchio continente sembra dunque destinato a ripetere l’esperienza giapponese del decennio perduto, una decade di stagnazione che nel caso del Giappone perdura da più di vent’anni. Sul piano politico questo fenomeno sta polarizzando gli stati membri dell’Unione Europea: da una parte nei paesi con forti debiti, come la Grecia, l’Italia e la Spagna, si fanno strada movimenti e partiti anti-austerità, dall’altra nel centro dell’Europa, inclusa la Francia, aumenta il peso di quelli di destra xenofobici. Assistiamo quindi non solo all’impoverimento del continente attraverso la deflazione, ma anche al consolidamento di una spaccatura politica creata da decisioni economiche sbagliate e dalla precoce introduzione di una moneta unica. Davvero un bel bilancio per l’inizio del nuovo anno!
p.s.
... in poche parole li hanno fregati: i  politici li hanno fregati perchè hanno badato soprattutto  salvare gli accordi piuttosto che a seguire l'interesse dei loro stessi elettori! La Grecia non fa più paura ma temo che anche gli altri paesi non spaventano più i mercati finanziari hanno già scontato il rischio. Un compito arduo aspetta Syriza e Podemos e gli altri: sia perchè il problema rimane sia perchè solo se hanno coraggio possono far uscire i paesi dalla crisi e fare da battistrada per gli altri.

mercoledì 2 luglio 2014

L’Eurozona sta male e potrebbe peggiorare

L’Eurozona è un esperimento economico fallito e le conseguenze stanno toccando le strutture economiche più facili. Nel grafico qui sotto possiamo vedere il differenziale di crescita dell’Euroza e del resto del mondo.
crescita-ue-mondo
Le politiche di austerità unite alla politica monetaria della Bce ci avvicinano pericolosamente ad una situazione di deflazione nell’Eurozona. I problemi nei quali ci imbattiamo, si possono riassumere in tre grandi blocchi, problemi di liquidità, di solvenza e gli squilibri macroeconomici interni all’Eurozona.
Liquidità
I problemi di liquidità si sono attenuati grazie ai pesanti programmi di acquisto del debito pubblico delle banche messi in campo dalla Bce, principalmente da quando nel 2012 la Bce ha annunciato che era disposta a prendere delle misure per sostenere l’euro.
Il credit crunch, che ha fatto sparire la liquidità dai mercati nel 2008, è stato risolto ad un primo livello, quello bancario. Per fare questo si è avuto bisogno di grosse iniezioni di liquidità, cioè di creazione di moneta da parte della Bce che è andata a finire alle banche private. Questo inusuale eccesso di liquidità è servito principalmente a liberare i bilanci bancarie da alcuni attivi pericolosi, ma non di tutti e non in sufficiente quantità. Le banche europee continuano ad essere sovraesposte – molto di più di quelle nordamericane – il che ha fatto in modo che non usino queste risorse per il sistema produttivo ma per il sostentamento dei propri bilanci. In questi tempi di incertezza e di magra economica, le banche private hanno incentivi per assicurare operazioni sui mercati del debito pubblico più che per rischiare investendo in progetti produttivi che l’austerity e l’incapacità delle istituzioni e dei governi europei di gestire la crisi stanno lasciando al margine.
In questo contesto Draghi ha annunciato un insieme di misure straordinarie per inondare di credito a buon mercato le banche private attraverso il programma di Tltro con 400 miliardi. A questo dobbiamo aggiungere la riduzione dei tassi di interesse marginali di deposito a tassi negativi, il che significa che le banche devono ‘pagare’ un interesse per i depositi di denaro nella Bce. L’accesso a questo credito a basso costo è legato alla clausola che le banche prestino denaro all’economia produttiva. Dato che la Bce non sterilizza attraverso il ‘Secondary Market Program’. (Smp) ci troviamo di fronte ad un ‘Quantitative Easing‘ (QE) camuffato che probabilmente si renderà esplicito e verrà potenziato nei prossimi appuntamenti. Questo cambiamento di opinione e di tendenza è sufficientemente importante al punto di concludere che le cose stanno molto peggio di quello che ci si augurava, visto che diversamente da così la Germania mai l’avrebbe accettato e avrebbe fatto pressioni come già aveva fatto fino ad allora perché il Quantitative Easing (Qe) non si mettesse in atto.
Ma la cosa realmente importante è: queste misure sono realmente necessarie in questo momento, o – che poi è la stessa cosa- la liquidità è davvero ancora il problema dell’Eurozona? La risposta è no, dato che le banche hanno restituito alla Bce il 65% dei prestiti del precedente programma di finanziamento (Ltro). Quest’ultimo ha avuto inizio in un momento di eccezionale mancanza di liquidità, da lì il suo successo tra le banche, che, con i mercati interbancari congelati trovarono nella Bce una fonte di liquidità straordinaria. Ora non esiste questo problema e la liquidità non è scarsa ma eccessiva sui mercati, il che significa che Tltro può non avere gli effetti sperati e alimentare la bolla sui mercati finanziari. Ma c’è di più, se il programma avesse il successo sperato per gli attraenti interessi offerti dal Tltro, 0,25%, questo non implica che si spostino a settori produttivi che hanno bisogno di finanziamento. La Bce si trova di fronte a questo: il problema sta nella scarsità di domanda come conseguenza degli alti livelli di disoccupazione dei paesi periferici.
Squilibri interni
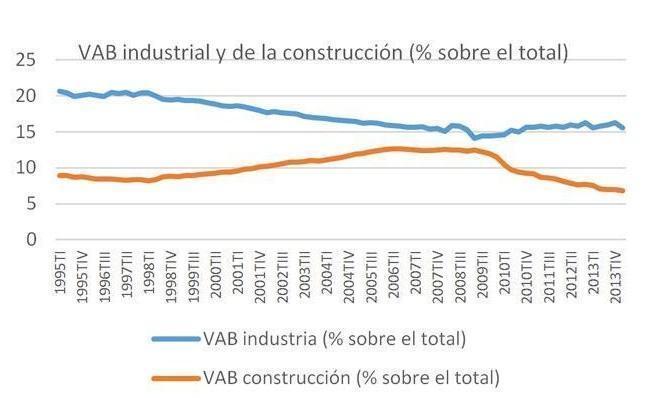
Sebbene i problemi di liquidità siano stati risolti sui mercati interbancari, gli squilibri macroeconomici tra i paesi dell’Eurozona continuano ad estendersi e si situano nel centro della crisi. L’apertura di strutture produttive come quella spagnola o quella portoghese a strutture come quella tedesca o quella olandese, molto più radicate e sviluppate, ha avuto un impatto strutturale molto importante. La deindustrializzazione che hanno sofferto i paesi periferici del sud è stata spettacolare tra la fine degli anni ‘80 e l’inizio degli anni ‘90. Alla fine di questo decennio si instaurò l’euro, riducendo notevolmente il costo dei finanziamenti dei paesi del sud dal momento che approfittarono dei minori interessi associati ai paesi del nord, soprattutto alla Germania. Da allora i paesi hanno perso gli strumenti di politica economica come i tassi di interesse passati ad essere stabiliti dalla Bce, o gli interessi sul cambio.
La deindustrializzazione e terziarizzazione dell’economia spagnola ebbe come risultato la specializzazione produttiva verso un settore di servizi di basso valore aggiunto, dominato da un lato da un turismo predatore e richiedente mano d’opera a basso costo e poco qualificata, e dall’altro lato dalle costruzioni.
 valore-aggiunto-spagna
A questi fatti c’è da aggiungere un crollo nella partecipazione salariale al Pil. Il Pil non è altro che la valutazione monetaria della produzione totale in un’economia durante un periodo di tempo, normalmente un anno. Questa produzione di redditi salariali implica che da questo reddito una proporzione minore vada a finire a chi percepisce reddito da lavoro e che lo produce. Ma dato che sono questi che hanno sostenuto i consumi, per compensare questo crollo è apparso un indebitamento di massa che è quello che ha sostenuto la crescita degli anni precedenti alla crisi. Questo processo ha prodotto una struttura produttiva accelerata, il che, unito alle politiche di ‘austerity’, spiega la situazione di deflazione.
I paesi periferici, Francia inclusa, stanno distruggendo capacità industriale nella misura in cui i paesi centrali con la Germania in testa la stanno incrementando. Il settore dei servizi dall’altra parte ha una grande eterogeneità dato che sotto questa definizione si raccolgono le attività di complessi servizi finanziari offerti dai fondi di investimento così come di quelli offerti da un panettiere di quartiere. La produttività associata al settore dei servizi è inferiore a quella associata all’industria dato che una gran parte degli stessi sono a lavoro intensivo, il che rende più difficile l’incremento della produzione per lavoratore.
Ma la produttività si può associare al tasso di crescita potenziale, il che implica che la periferia sta riducendo il suo tasso di crescita potenziale, o – che poi è lo stesso: l’Eurozona sta condannando all’impoverimento la periferia del sud d’Europa.
Contro questa deindustrializzazione e depauperamento dei paesi periferici la Bce non solo non ha mezzi ma contribuisce a questo con la sua esigenza di tagli strutturali attraverso la Troika. Quest’ultimo punto ci porta a trattare il terzo degli squilibri contro cui si scontra l’Eurozona.
Solvenza
Il problema della deflazione è intimamente legato alla crescita del debito nei paesi periferici. In effetti, è risaputo che l’incremento dei debiti sovrani si è tradotto in problema già all’inizio della crisi, e non è l’origine della crisi stessa. Nonostante questo, le politiche di austerity che sono state applicate e insieme alla passività della banca centrale hanno provocato un incremento spettacolare dello stock di debito sovrano. Il problema nonostante questo non ha niente a che vedere con lo stock di debito sovrano, ma con il flusso del debito, in altre parole, con la accelerazione dell’accumulazione del debito sovrano principalmente nei paesi periferici del Sud, e in misura minore nei paesi centrali.
La crisi attraverso cui gli stabilizzatori automatici hanno aumentato il bisogno delle spese dello Stato (principalmente per i sussidi di disoccupazione) e le misure discrezionali si sono sommate a questo (salvataggio, aiuti e crediti alle banche private). A questo si aggiunge inoltre la depressione economica causata dall’austerity, il che toglie ogni possibilità di crescita e per tanto la possibilità di ridurre il rapporto debito/Pil. Infine, questo contesto di asfissia economica ha portato l’Eurozona al limite del processo di deflazione, il che incrementa la probabilità di una esplosione del valore nominale del debito. Siamo ad un passo dal disastro e da un’insolvenza generalizzata del debito. Da qui il pacchetto annunciato da Draghi e il disperato annuncio di ulteriori misure in un prossimo futuro. Nel grafico qui sotto possiamo osservare i tassi di crescita della zona euro, tutti al di sotto dell’1%. Basterebbe un crollo rilevante dei prezzi per alcune grandi compagnie dell’1 o 2% per far scatenare una tormenta perfetta.
crescita-trimestrale
Se il problema della liquidità in certa misura è stata risolto, i problemi degli squilibri produttivi interni e di solvenza non sono spariti e sono aumentati. Lontano dal distanziarci dalla crisi stiamo assistendo ad una crisi che va cambiando negli elementi che la definiscono ma che ha un sostrato economico e politico che si mantiene invariato: l’inoperatività delle istituzioni europee nell’incrementare le misure economiche rilevanti.
Gli europei ne sono coscienti e le ultime elezioni europee sono un esempio di questo. Staremo attenti a come evolve la questione.
di Ivan H. Ayala, ricercatore associato del Icei e membro di Econonuestra
(Traduzione di Alessia Grossi)
p.s.
ospito questo post dal Fatto perchè non è scritto da italiani ma da spagnoli, eppure la analisi coincide con le nostre, come pure la diagnosi..... sarà perchè unico il centro del potere che copre le malefatte della finanza e unica l'area su cui si scarica la ricetta, noi.... non siamo soli.

domenica 17 novembre 2013

Eurozona, politiche anticrisi o a favore delle disuguaglianze?

come sempre a inizio settimana un articoletto... tanto per gradire
di Loretta Napoleoni | 17 novembre 2013
Ci risiamo, le previsioni di crescita dell’eurozona sono risultate sbagliate, guarda caso ancora una volta per eccesso: il tasso è stato dello 0,1 per cento nel terzo trimestre e dello 0,4 su base annuale. L’economia francese, italiana e greca sono ancora in contrazione, rispettivamente – 0,1 le prime due e – 0,8 la terza e persino l’economia tedesca sta rallentando 0,3 rispetto allo 0,7 del primo trimestre dell’anno. Nei mesi estivi la crescita più alta è arrivata dall’Estonia e dalla Finlandia, che hanno registrato un anemico 0,4 per cento seguite a ruota dal Belgio (0,3), sede dell’euroburocrazia.
Questi dati sono particolarmente preoccupanti se messi in relazione a quelli degli altri paesi: a parte il 7,8 per cento della Cina, Stati Uniti, Gran Bretagna (0,8 per cento nel terzo trimestre del 2013) e Giappone riportano tutti tassi di crescita superiori a quelli dell’eurozona, anche se modesti rispetto a quelli cinesi. L’economia italiana, poi, in contrazione da ben 9 trimestri, preoccupa gli analisti e fa vacillare la fiducia in un governo che sembra il pilota automatico di quello che lo ha preceduto. Ma allora è vero che alla guida del paese ci sono sempre gli stessi e che i piloti veri lavorano per Bruxelles e non per Roma?
Una settimana fa a Londra Mario Monti ha incontrato a porte chiuse un gruppo di personaggi chiave delle City, lo scopo era convincerli del successo della sua politica. Lo accompagnavano come ‘angeli custodi’ alcuni euro-burocrati italiani di stanza a Bruxelles da almeno una decina d’anni. Lo scopo dell’incontro, a detta di chi via ha partecipato, era sondare il terreno per  raccogliere consensi nell’eventualità di un rilancio dell’avventura politica del ‘tecnico’ Monti o, piu’ realisticamente, per trasformarlo nel broker della vendita di quei pochi gioielli industriali o commerciali ancora presenti nello scrigno del nostro patrimonio nazionale.
Nonostante questo tipo di incontri con il gotha della finanza mondiale e nonostante le rassicurazioni degli euroburocrati amici di Monti (dalla discussione pare che sia emersa l’immagine di un’Italia fiorente ad un passo dalla ripresa economica), il mondo dell’alta finanza continua a vederci come il malato d’Europa. E la malattia, ahimé, è cronica.
E’ ormai chiaro, infatti, che la politica adottata dall’Unione per arginare la crisi del 2010, che può essere riassunta nella frase storica di Mario Draghi: faremo di tutto per salvare l’Euro, ha funzionato solo per stabilizzare i mercati evitando la disintegrazione dell’euro. Il problema vero è che questa strategia non ha affrontato i problemi di lungo periodo di un’economia malata a causa di un sistema monetario che non rispecchia in pieno le potenzialità delle singole economie ed anzi agisce da fattore di distorsione di queste stesse. Ma non basta, la politica anti crisi rema contro la convergenza ed a favore delle diseguaglianze tra i veri paesi.
Il rallentamento della crescita tedesca, ad esempio, è legato alla contrazione delle economie mediterranee, questo però è stato in parte compensato nel terzo trimestre dalla domanda interna, che ha sostenuto tutta la crescita. Lo stesso fenomeno non si è verificato in Francia o nel resto dell’Eurozona. Che significa? Che l’economia tedesca si sta assestando su basi interne e con molta probabilità i sui esportatori stanno guardando ad est in termini di nuovi mercati di sbocco, tra questi c’è l’Estonia ma anche la Russiae le repubbliche centro asiatiche,  mentre l’economia francese o italiana non possono farlo perché la domanda interna è in contrazione e l’industria nostrana è stata smantellata.
Mentre nel lungo periodo l‘importanza dei mercati mediterranei per Berlino potrebbe ridursi al mantenimento dell’euro, moneta infinitamente più debole in questa economia del marco tedesco, per paesi come la Francia e l’Italia questo assestamento non solo non è possibile ma è negativo.
In teoria la riduzione delle importazioni tedesche aiuta la bilancia dei pagamenti francese o italiana ma se l’industria nazionale non produce più gli stessi prodotti la loro mancanza non migliora l’economia, anzi può anche impoverirla; se a questo aggiungiamo l’euro, una moneta infinitamente più forte della lira, della dracma o della peseta ecco che l’aggiustamento in atto non aiuta l’eurozona. La Germania, con un’economia forte ed una struttura industriale molto competitiva può sopravvivere alla contrazione con le strategie sopra elencate ma l’Italia che ha perso dall’inizio della crisi il 15 per cento della propria industria e che un tempo era la seconda potenza industriale d’Europa, in diretta concorrenza con la Germania, l’Italia di oggi no, non ha nessuna possibilità di contrastare la contrazione attuale.
Mario Monti ed i suoi amici euroburocrati queste cose non le raccontano anche se ne sono a conoscenza. Usano la retorica e la propaganda europiesta  per nasconderle ma prima o poi tutti i nodi vengono al pettine ed allora sì che ne vedremo della belle!
p.s.
come a dire: siamo in pieno libero merato ma... questo mercato è per pochi e quei pochi che hanno approfittato della crisi per aumentare sia la propria produzione che annientare la concorrenza interna dimostra, ancor auna volta, i propri limiti.... non possiamo basare un intera economia su calcoli che, come sappiamo, sono sbagliati.

test velocità

Test ADSL Con il nostro tool potrete misurare subito e gratuitamente la velocità del vostro collegamento internet e ADSL. (c) speedtest-italy.com - Test ADSL

Il Bloggatore